משבר הדיור בישראל: עלייה של 41% בביטולי עסקאות, קריסת המימון הקבלני וההטבות החדשות למילואימניקים
האוצר חושף נתונים מדאיגים על ביטולי רכישת דירות, בעוד הממשלה מציגה תוכנית דיור חדשה — שטרם אושרה
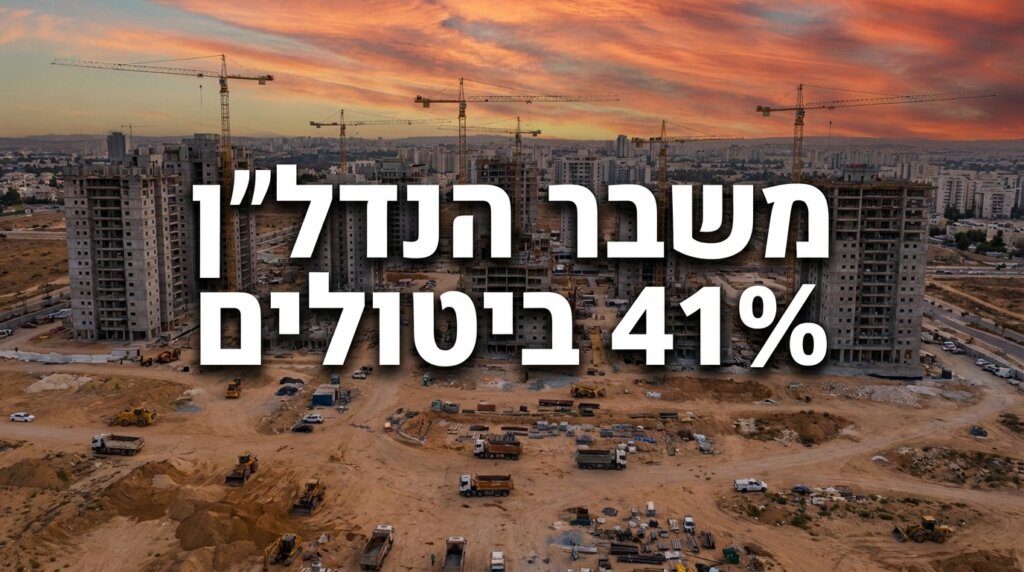
שוק הנדל"ן הישראלי חווה טלטלה חריגה בימים האחרונים, על רקע נתונים מדאיגים שמפרסם אגף הכלכלן הראשי במשרד האוצר בדבר זינוק של 41% בביטולי עסקאות לרכישת דירות. הנתונים, שנחשפו בכלי התקשורת הכלכליים המובילים, מצביעים על משבר עומק במודל המימון הקבלני שאפיין את השוק בשנתיים האחרונות, ומעלים חששות כבדים בנוגע ליציבות הפיננסית של ענף הבנייה כולו. הביטולים מתרכזים בעיקר בבאר שבע, שם התלות במבצעי מימון קבלניים הייתה גבוהה במיוחד, ומאיימים להשליך גם על ערים נוספות שבהן הוצעו תוכניות מימון אגרסיביות.
המכנה המשותף לעסקאות שבוטלו הוא שכולן נחתמו על בסיס מבצעי מימון של הקבלנים — הלוואות בלון, מקדמות ללא ריבית, ומסלולים פיננסיים גמישים שאפשרו לרוכשים להיכנס לדירה חדשה מבלי לעמוד בקריטריונים המחמירים של הבנקים. כאשר בנק ישראל החליט להגביל מבצעים אלו, רוכשים רבים גילו שאינם מסוגלים לגייס משכנתא רגילה בתנאי השוק, מה שהוביל לביטול החוזים, לאובדן פיקדונות ולפגיעה קשה בקבלנים שהסתמכו על מודל עסקי זה. הנתון של 41% מייצג קפיצה דרמטית ביחס לתקופה המקבילה אשתקד, ומצביע על כך שמדובר במשבר מערכתי ולא בתופעה נקודתית.
ההגבלה הרגולטורית ששינתה את כללי המשחק
ההחלטה של בנק ישראל להגביל את מבצעי המימון הקבלניים נבעה מחשש מפני הסיכונות המערכתיים שיצרו מודלים אלו. הלוואות הבלון, שאפשרו תשלום חודשי נמוך בתחילת הדרך ותשלום גדול בסוף התקופה, יצרו חשיפה משמעותית הן לרוכשים והן למערכת הבנקאית. כאשר שוק המשכנתאות החל להתייצב והריבית השתנתה, המודל העסקי של הקבלנים — שהציע דירות ללא הון עצמי משמעותי — קרס, ועמו הביטחון הפיננסי של אלפי רוכשים. ההגבלה גרמה לכך שרבים מהרוכשים שחתמו על חוזים בתקופה שבה המימון היה נדיב נותרו ללא יכולת להשלים את העסקה, גם אם רצו בכך.
ההשלכות על הקבלנים חמורות לא פחות. חברות בנייה שהסתמכו על תזרים מזומנים ממכירות מוקדמות מצאו את עצמן עם פרויקטים תקועים, יחידות דיור שנמכרו אך לא נסגרו, והפסדים של מיליוני שקלים על עלויות פיתוח שכבר הושקעו. במקרים מסוימים, קבלנים נאלצים להציע מחדש את הדירות במחירים נמוכים יותר, מה שמעמיק את הפגיעה בשווי הפרויקטים ובאמון המשקיעים. בענף מעריכים כי גל הביטולים יוביל להאטה משמעותית בהתחלות הבנייה החדשות, מה שעלול להחריף את מצור הדיור בטווח הבינוני.
lightbulb טיפ מהמומחה
לפני חתימה על חוזה רכישת דירה, חיוני לבדוק את מקור המימון הקבלני ולוודא שהוא עומד בדרישות בנק ישראל. רכישת דירה על בסיס מבצע מימון קבלני חייבת לכלול תרחיש גנטי למקרה של ביטול או שינוי רגולטורי. מומלץ להתייעץ עם יועץ משכנתאות מורשה לפני כל התחייבות, ולוודא גישה למסלול מימון חלופי.
תוכנית 'ממילואים למפתח' — בין ההבטחה למציאות
במקביל לפרסום הנתונים המדאיגים, הציגה הממשלה בימים האחרונים את תוכנית 'ממילואים למפתח', שנועדה להעניק הטבות דיור נרחבות למשרתי מילואים. ראש הממשלה נתניהו, שר האוצר סמוטריץ' ושר הביטחון כץ הציגו את התוכנית במסיבת עיתונאים חגיגית, שבה הובטחו כ-20 אלף פתרונות דיור בתנאים מועדפים לשנים 2026-2027. ההטבות כוללות הגדלת עדיפות בהגרלות 'דירה בהנחה', הרחבת הטבות בצמודי קרקע, ומסלולי מימון מועדפים לרכישת דירה ראשונה למי ששירת אלפי ימי מילואים.
אלא שכפי שנחשף בכלי התקשורת, התוכנית המתוקשרת טרם אושרה במועצת מקרקעי ישראל, ואף לא עלתה לדיון במועצה. מדובר בפער חמור בין ההצהרות הפומביות לבין הליכי האישור הפורמליים, פער שמעלה שאלות קשות בנוגע לכנות הכוונה וליכולת הביצוע. גורמים בענף הנדל"ן הביעו חשש כי מדובר בהצהרה פוליטית שנועדה לספק כותרות, אך לא בתוכנית מבצעית אמיתית. המצב הזה מדגיש את הפער ההולך וגדל בין הציפיות שמייצרת הממשלה בתחום הדיור לבין היכולת לספק פתרונות אמיתיים בשטח, במיוחד לאור המשבר הנוכחי בשוק המשכנתאות והביטולים.
השפעות על הצרכן הישראלי והמשקיע
המשבר הנוכחי משפיע באופן ישיר על מספר קהלי יעד בשוק הדיור הישראלי. רוכשי דירות ראשונות שהסתמכו על מימון קבלני מוצאים את עצמם במצב בלתי אפשרי: מצד אחד, הם איבדו את הפיקדונות שהפקידו על חשבון הרכישה, ומצד שני, הם אינם מסוגלים לגייס מימון חלופי לדירה חלופית. משקיעי נדל"ן, שרבים מהם רכשו דירות להשקעה על בסיס מבצעי מימון אגרסיביים, נאלצים למכור בהפסד או להתמודד עם החזרי משכנתא גבוהים מהצפוי. בעלי דירות קיימים שלא היו מעורבים במודלים אלו עשויים להרוויח מההתייצבות, אך גם הם חשופים להאטה כללית בשוק שמקשה על מימוש נכסים.
ברמה המאקרו-כלכלית, גל הביטולים מצטרף להאטה שכבר נרשמה במכירות הדירות החדשות, ומעמיק את החששות מפני משבר נדל"ן מערכתי. הקבלנים מתקשים לגייס הון לפרויקטים חדשים, הבנקים מחמירים את תנאי המשכנתא, והצרכנים ממתינים לראות אם המחירים יתייצבו לפני שיחזרו לשוק. התוצאה היא מצור מתמשך על היצע הדיור החדש, שמנוגד לצרכים הדמוגרפיים של ישראל ולביקוש הגובר, במיוחד מצד משקיעי חוץ שחזרו לרכוש דירות בישראל ברבעון האחרון, עם עלייה של 13% ברכישות, כשארה"ב וצרפת בראש הרשימה.
trending_up שינוי מגמה בשוק הדיור
שוק הדיור הישראלי עובר מהפך מבני משמעות: מעבר ממודל מימון קבלני אגרסיבי למודל משכנתא רגיל, עלייה בביטולי עסקאות, ירידה במכירות דירות חדשות, ועלייה במשקיעי חוץ — במיוחד מארה"ב וצרפת. מגמה זו עשויה להוביל להתייצבות מחירים בטווח הקצר, אך גם לפגיעה בהיצע החדש ולעליית מחירים מחודשת בטווח הארוך.
ההטבות החדשות למילואימניקים: מה באמת מוצע?
לפי הפרטים שנחשפו, תוכנית 'ממילואים למפתח' כוללת מספר מרכיבים מרכזיים: הראשון, הקצאת כ-20 אלף יחידות דיור במסלולי 'דירה בהנחה' עם הגדלת ניקוד הזכאות למילואימניקים. השני, הרחבת ההטבות בצמודי קרקע, כולל מגרשים לבנייה עצמית בפריפריה. השלישי, מסלולי משכנתא ייעודיים בשיתוף הבנקים, עם ריבית מופחתת ותקופת גרייס ארוכה יותר. הרביעי, הקדמת זכאויות בפרויקטים של התחדשות עירונית, תחום שבו רוב הביקוש של מילואימניקים צפוי להתרכז.
עם זאת, גורמים במועצת מקרקעי ישראל הביעו ספקות בנוגע ליכולת ליישם את התוכנית בלוח הזמנים המוצהר, במיוחד לאור המחסור בקרקעות זמינות באזורי הביקוש. בנוסף, התוכנית תלויה באישור תקציבי שטרם נדון, ובשיתוף פעולה של הבנקים שעדיין לא הוסדר. הפער בין ההכרזה התקשורתית לבין המציאות הביצועית מדגיש את האתגר המבני בכל תוכניות הדיור הממשלתיות בשנים האחרונות, שבהן ההצהרות רבות אך המימוש דל. על רקע משבר הביטולים, הציפיות מהתוכנית גבוהות במיוחד, אך הסימנים הראשונים מעלים ספקות רבים לגבי עמידה בהבטחות.
מבט לעתיד: האם השוק בדרך להתייצבות?
בענף הנדל"ן קיימות שתי גישות מנוגדות בנוגע לעתיד הקרוב. הגישה האופטימית טוענת כי גל הביטולים הוא תוצאה של התאמת ציפיות, וכי לאחר שהשוק יספוג את המכה, הוא יחזור למסלול יציב עם מחירים ריאליים יותר וביקוש בריא. לפי גישה זו, ההגבלות של בנק ישראל היו הכרחיות למניעת בועה, וההתייצבות תביא לשוק בר-קיימא יותר בטווח הארוך. הגישה הפסימית טוענת כי המשבר רק בראשיתו, וכי גל פיטורים בענף הבנייה, ירידה בהתחלות בנייה חדשות, וקריסת קבלנים בינוניים צפויים בחודשים הקרובים.
הנתונים המאקרו-כלכליים מצביעים על תמונה מעורבת: מצד אחד, האינפלציה השנתית נמוכה יחסית ועומדת על 1.5%, מה שמאפשר לבנק ישראל גמישות בקבלת החלטות ריבית. מצד שני, מחירי הדיור המשיכו לעלות ב-0.1% בחודש האחרון, והציפיות להורדת ריבית משמעותית עדיין לא התממשו. המשקיעים הזרים שחזרו לשוק עשויים לספק רוח גבית, אך גם הם זהירים בהתחייבויותיהם. בסופו של דבר, הצרכן הישראלי נמצא בין הפטיש לסדן: מחירי דירות שעדיין גבוהים, תנאי מימון מחמירים, ותוכניות ממשלתיות שמבטיחות הרבה אך מספקות מעט. החודשים הקרובים יהיו קריטיים לקביעת הכיוון של שוק הדיור בשנתיים הקרובות.
עוד בנושא


שאלות נפוצות (FAQ)
-
הסיבה המרכזית היא הגבלת בנק ישראל על מבצעי המימון שהציעו קבלנים, בעיקר בדמות הלוואות בלון ומסלולי מימון אגרסיביים. לאחר שההגבלות נכנסו לתוקף, רוכשים שחתמו על חוזים מבוססי מימון קבלני גילו שאינם מסוגלים לעמוד בהחזרים או להשיג משכנתא רגילה, מה שהוביל לביטולים המונים.
-
באר שבע מובילה במספר ביטולי העסקאות, בעיקר בשל התלות הגבוהה של שוק הדיור המקומי במבצעי מימון קבלניים אגרסיביים ששווקו בשנה האחרונה. כאשר ההגבלות הבנקאיות נכנסו לתוקף, הרוכשים בעיר נותרו ללא יכולת מימון ונאלצו לבטל את החוזים תוך אובדן פיקדונות.
-
התוכנית כוללת כ-20 אלף פתרונות דיור בתנאים מועדפים למשרתי מילואים בשנים 2026-2027, הגדלת עדיפות בהגרלות 'דירה בהנחה' והרחבת הטבות בצמודי קרקע. המחלוקת נובעת מכך שלמרות ההצגה החגיגית של נתניהו, סמוטריץ' וכץ, התוכנית טרם אושרה במועצת מקרקעי ישראל ואף לא עלתה לדיון במועצה.
-
בנק ישראל הגביל את מבצעי המימון הקבלניים, שכללו הלוואות בלון, מקדמות ללא ריבית ומסלולים פיננסיים גמישים, כדי לצמצם סיכונים בשוק המשכנתאות. ההגבלה גרמה לכך שרוכשים שהתבססו על מסלולים אלו איבדו את יכולת המימון, מה שהוביל לגל ביטולים, ירידה במכירות דירות חדשות ועצירת פרויקטים של קבלנים שהסתמכו על מודל עסקי זה.