מפלת השבבים מרעידה את וול סטריט, הדולר מטפס ל־3.11 שקלים והבורסה בתל אביב מתאוששת
לאחר רצף ירידות חד בקרב מניות השבבים וה-AI, עוקבים המשקיעים בישראל אחר פערי ארביטראז' שליליים במניות הדואליות, אחרי מכת מחאות בצרפת ולקראת החלטת ריבית של בנק ישראל
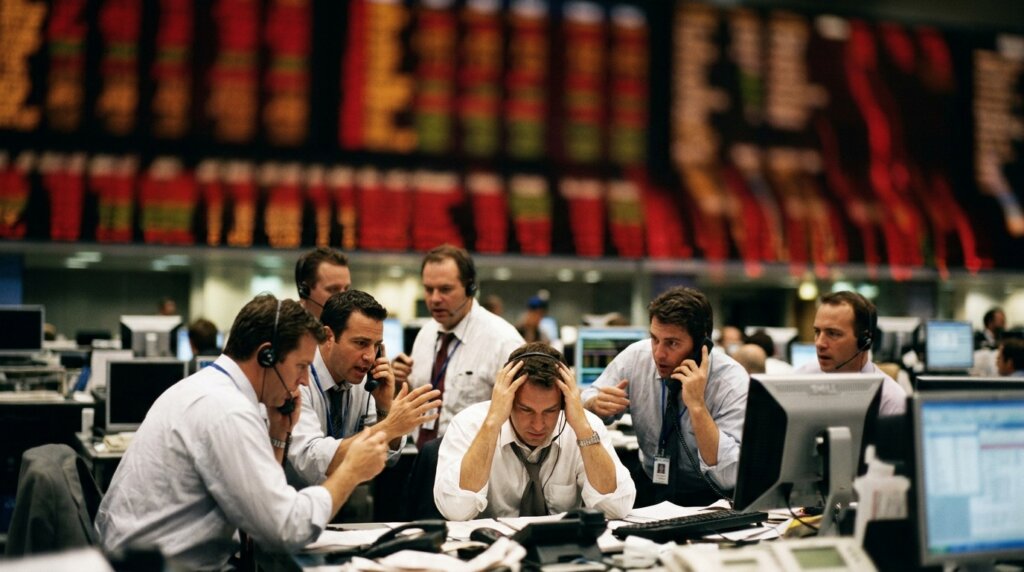
שבוע המסחר החדש נפתח בשווקים העולמיים תחת צל של אחד התיקונים החדים ביותר במניות הטכנולוגיה מזה שנים. בסוף שבוע המסחר הקודם נרשמה בוול סטריט מפלה מסונכרנת: מדד נאסד"ק צנח ב-2.1%, מדד S&P 500 איבד 1.1% ודאו ג'ונס ירד ב-0.3%. נאסד"ק השלים ירידה שבועית של יותר מ-4%, ומדד הפחד VIX טיפס לשיא של ארבעה חודשים. בין הפגועות ביותר: מיקרון שאיבדה 5.6%, AMD שנחלשה ב-6%, וקורווי ונביוס שצנחו כל אחת בכ-12%. המפלה לא פסחה על הנפט האמריקאי, שזינק ב-3.5% במסחר יום א' וחצה את רף 100 הדולר לחבית.
בתל אביב ניסו המדדים לייצב את עצמם. אחרי פתיחה בירידות – בהשפעת פערי הארביטראז' השליליים במניות הדואליות, שמשקללות את המפלה בניו יורק – הפכו מדדי ת"א 35, ת"א 125 ות"א בנקים למגמת עליות קלות של כ-0.1%, ות"א 90 התחזק ב-0.4%. סקטור התעשיות הביטחוניות בלט לחיוב, ואלביט מערכות טיפסה ב-3.7% בעקבות זכייתה בחוזה של 235 מיליון דולר לאספקת רקטות מדויקות ומערכות ארטילריה רקטית מסוג PULS ללקוח אירופי. מנגד, מדד הביומד צלל, ופאלו אלטו נגררה אחרי הירידות בסקטור הסייבר.
השאלה שמעסיקה את וול סטריט: בועת AI מאבדת אוויר או מתפוצצת
אחרי טריליוני דולרים שזרמו בשנתיים האחרונות לשבבים, חוות שרתים ותשתיות מחשוב, השוק מתחיל לבחון מחדש את החשבון שמאחורי מהפכת הבינה המלאכותית. הקריסה של קורווי – חברת ענן המחשוב שנחשבה בנה של AI – והזינוק בעלויות הביטוח נגד חדלות פירעון שלה, העלו שאלה מטרידה: האם ההכנסות העתידיות יוכלו להצדיק את החוב העצום שנצבר לצורך הקמת התשתיות, או שזהו הרגע שבו האוויר מתחיל לצאת מהבועה. ספקית המדדים MSCI הוסיפה לכך נופך כשהזהירה שוב מפני ירידת דירוג של אינדונזיה, מהלך שהזכיר למשקיעים עד כמה שוקי האשראי רגישים בתקופה זו.
quiz האם ידעת ש…
בסוף שנות ה-90, סימן דומה של התנתקות בין מניות הטכנולוגיה ליתר הסקטורים הופיע זמן קצר לפני התפוצצות בועת הדוטקום. הקורלציה בין מדד טכנולוגיה של S&P 500 לבין שאר הסקטורים החלה לרדת בסוף 1999, וכאשר הפכה שלילית בספטמבר 2000, החלה הירידה החדה בשוק המניות האמריקאי.
תופעה בולטת שניתחו אנליסטים ביממה האחרונה היא ההתנתקות בין מניות הטכנולוגיה ליתר הסקטורים. הקורלציה בין מדד הטכנולוגיה של S&P 500 לבין שאר המדד, בחלון נע של 26 שבועות, צנחה לאפס – תופעה שכמעט ולא נרשמה בשנים האחרונות. בשבוע שעבר התהפכה התמונה באופן דרמטי: סקטור הטכנולוגיה צנח ב-6.4%, בעוד יתר הסקטורים עלו ב-1%. הירידה בקורלציה מזכירה את התקופה שקדמה לקריסת הדוטקום, אז החלה הקורלציה לרדת בסוף 1999 והפכה שלילית בספטמבר 2000, רגע שבו החלה הנפילה הגדולה של השוק.
מקלט מפתיע: סקטור הפארמה והשורטיסטים
בתוך המפלה נרשמו גם תנועות כספים מרשימות בכיוונים אחרים. האופוריה סביב הבינה המלאכותית התנגשה במציאות של שערי הריבית ועלויות המימון, ומחקה כ-2 טריליון דולר משווי חברות השבבים בארה"ב. המשקיעים מצאו מקלט במקום לא צפוי – ענקיות התרופות, ששברו שיאים תוך זינוק של 20% בחצי שנה. על הצד השני של העסקה, מהמרי השורט גרפו למעלה מ-32 מיליארד דולר על הנייר מהתרסקות השבבים, והפאניקה זלגה גם למניות התוכנה והסייבר. חברות בנקאות ההשקעות הגדולות בוול סטריט נחלצו ביממה האחרונה באזהרות חריגות ללקוחותיהן: אל תקנו את הירידות – לפחות לא עכשיו.
הדולר בשיא של חצי שנה מול השקל – וצרפת בוערת ברקע
בשוק המט"ח, הדולר המשיך להתחזק והגיע לסביבות 3.11 שקלים, רמות שבהן לא נסחר מאז ראשית אפריל. ההתחזקות מגיעה על רקע נתוני אינפלציה גבוהים מהצפוי בארה"ב, שהחזירו לסדר היום את הציפייה כי הפדרל ריזרב ישאיר את הריבית ללא שינוי בישיבה הקרובה למרות סיכוני הצמיחה. במקביל, המחאות האלימות בצרפת – שבמהלכן עלה באש בניין עיריית לימוז' – מטילות צל כבד על השווקים האירופיים. בורסת פריז נמחקה ב-1.4%, פרנקפורט ירדה ב-1.3%, לונדון נחלשה ב-1% ומילאנו איבדה 1.5%, כשמניות הבנקים מובילות את הירידות ביבשת.
balance פרשנות ביקורתית: הצד השני של המטבע
לא כל האנליסטים משוכנעים כי מדובר בבועה שמתפוצצת. יש הסבורים כי מדובר בתיקון בריא של עודפי אופוריה, וכי חברות התשתית והשבבים נהנות מביקוש ממשי של לקוחות שכבר מזמינים ציוד לשנים 2029 ו-2030, כפי שנטען לאחרונה גם על ידי ענקית ציוד השבבים ההולנדית ASML, שהרגיעה חששות בתחזיותיה.
עבור המשקיע הישראלי, המשמעות המיידית מורגשת בכיס: עליית הדולר מתרגמת להתייקרות של נסיעות חו"ל ורכישות מקוונות, אך במקביל מרוויחות החשיפות המט"חיות בתיקי הפנסיה וההשתלמות, שהפכו בשנים האחרונות לכלי הגנה מרכזי. בשוק האג"ח הממשלתי, תשואת אג"ח ישראל ל-10 שנים ירדה ב-3 נקודות בסיס ל-4.02%, בסימן ביקוש לנכסים בטוחים. מעניין היה לראות את הדיון הציבורי שנפתח בסוף השבוע: על רקע המשבר הצרפתי, חוב ציבורי שמתקרב ל-120% מהתוצר והכפלת מחיר ביטוח החוב של צרפת בחודש, עוררה העובדה שצרפת עדיין מדורגת גבוה יותר מישראל סוגייה תקשורתית חריפה סביב שיקולי הדיור של סוכנויות הדירוג.
המשקיע המוסדי בין הבועה לריבית
נתונים שפורסמו ביממה האחרונה חשפו עד כמה חשופים החוסכים הישראלים לתנודתיות הזו. בחמש עשרה השנים האחרונות זינקה החשיפה למניות במסלול הכללי בקרנות ההשתלמות לכ-52%, ומגמה דומה נרשמה בקופות הפנסיה. בעוד חלק מהמומחים מזהירים שמדובר בהימור מסוכן על רקע החשש ממפולת, אחרים משוכנעים שגם אם הקריסה תגיע, עדיף להישאר במניות. מנהלי ההשתלמות עצמם ציינו לאחרונה כי "השוק כעת מושפע בעיקר מחיזוי תוצאות הבחירות" בארה"ב, ותשואות ספטמבר במסלולים הכלליים התייצבו סביב האפס – סימן מדאיג לתנודתיות הצפויה בהמשך הרבעון.
בנק ישראל על הגריל: ריבית ללא שינוי בין כל המהומות
האירוע המרכזי הצפוי בשוק המקומי בשבוע הקרוב הוא הכרזת הריבית של בנק ישראל. על אף שנתוני האינפלציה המקומיים הפתיעו לחיוב, רוב הכלכלנים משוכנעים כי הוועדה המוניטרית תעדיף להשאיר את הריבית ללא שינוי. ההיגיון מאחורי ההערכה כפול: מצד אחד, התנודתיות בשוקי העולם והתחזקות הדולר מחייבות זהירות; מצד שני, בארה"ב עצמה מתמודדים הסוחרים עם התסריט ההפוך – שהפד ישאיר את הריבית גבוהה יותר על רקע האינפלציה המתגברת. פערי הארביטראז' השליליים במניות הדואליות לפני ההחלטה מעידים על עמדות הגנה של הסוחרים המוסדיים לפני ההכרזה.
במקביל, נמשכת הזרמת החדשות החיוביות מהתעשיות הביטחוניות, שהפכו בשבועות האחרונים לעוגן של הבורסה המקומית. אלביט מערכות הכריזה על חוזה הענק האירופי, והחברה חותמת על שנת קבלנות חסרת תקדים עם עסקאות בהיקף של מעל 1.2 מיליארד דולר באירופה בלבד. הכתבה החמה ביותר בתחום – חשיפת זהות הלקוח בעסקה כאלביט – ממחישה עד כמה הפריחה ביחסים הביטחוניים של ישראל מגוונת גיאוגרפית, ועד כמה הסקטור ממשיך למשוך זרימת הון מקומית גם כאשר הטכנולוגיה העולמית מאבדת את הקסם.
השבוע מצפה גם לעונת דוחות עמוסה בוול סטריט, שבה ידווחו בין היתר מטא ו-SpaceX. התוצאות צפויות להוות מבחן אמיתי ראשון לשאלה האם הציפיות הגבוהות ממהפכת ה-AI נתמכות במספרים, או שמא השוק שילם עד כה תמורת נרטיב. עד אז, כפי שניסחו זה עתה בנקי ההשקעות בוול סטריט, ההמלצה השמרנית היא להמתין – ולא לרדוף אחרי הסכינים.
עוד בנושא


שאלות נפוצות (FAQ)
-
הירידות משקפות ערעור של הנרטיב סביב בועת ההשקעות בבינה המלאכותית: עלויות המימון עולות, נתוני האינפלציה בארה"ב היו גבוהים מהצפוי, והחששות לגבי יכולתן של הכנסות עתידיות להצדיק את החוב העצום שנצבר בתשתיות ה-AI הובילו לתיקון חד בקרב מניות השבבים והתוכנה.
-
המניות הדואליות, הנסחרות גם בתל אביב וגם בניו יורק, משקללות את פערי הארביטראז' בין הבורסות ומכבידות על המדדים המקומיים. עם זאת, מדדי ת"א 35 ות"א 125 נסחרו בשינויי שער קלים, כשסקטורי הביטחון והתעשיות הביטחוניות בולטים לחיוב מול הירידות בטכנולוגיה.
-
התחזקות הדולר נובעת בעיקר ממגמות גלובליות: נתוני אינפלציה גבוהים מהצפוי בארה"ב שהעלו חשש שהפדרל ריזרב ישאיר את הריבית גבוהה יותר, יחד עם מתחים גיאופוליטיים - בהם המהומות בצרפת והעימותים במזרח התיכון - שמעלים את הביקוש למטבע האמריקאי כנכס מקלט.
-
לפי רוב הכלכלנים שדוברו בכלי התקשורת הכלכליים, בנק ישראל צפוי להשאיר את הריבית ללא שינוי, זאת למרות ההפתעה החיובית בנתוני האינפלציה המקומיים, מתוך זהירות מול התנודתיות בשווקים הגלובליים ושער החליפין.










