מבצעי המימון חזרו בגדול: הקבלנים מציעים נדל"ן כמעט בחינם, ובנק ישראל על סף החלטה
אחרי שהמגבלות שהטיל המפקח על הבנקים עקפו בקלות, ומלאי הדירות המוכנות זינק ב-31% בארבעה חודשים, מליסרון וגינדי יוצאים במבצעים אגרסיביים של אפס הון עצמי - והמערכת הבנקאית שוקלת להדק את הברז
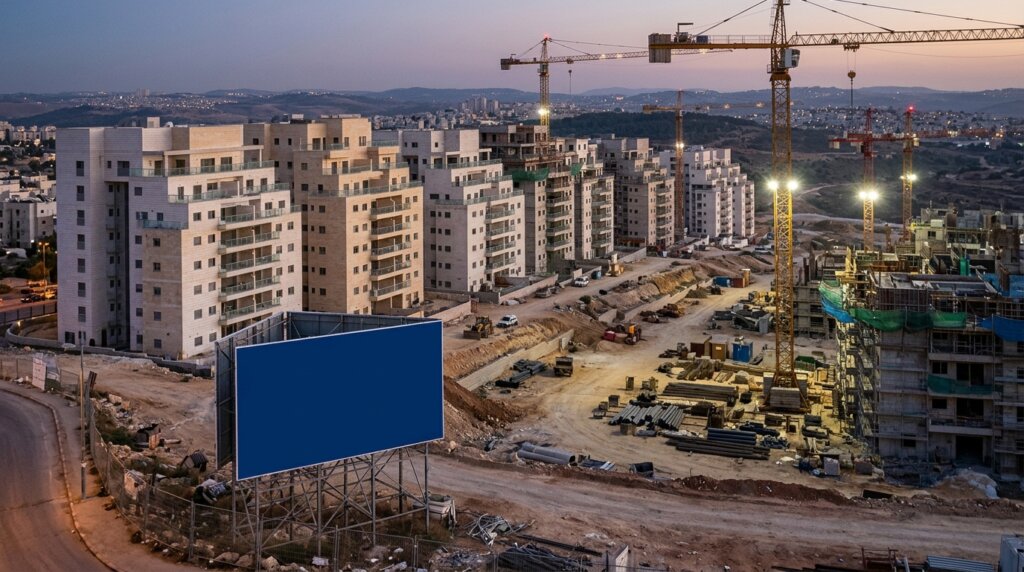
שוק הדיור הישראלי חוזר לימי שיא המבצעים: אחרי שבתחילת 2025 הטיל המפקח על הבנקים הגבלות על מבצעי המימון של הקבלנים, הרי שכעת, על רקע שוק מדשדש ומלאי דירות מוכנות שגדל בקצב חסר תקדים, היזמים הגדולים יוצאים במבצעים אגרסיביים במיוחד. כפי שפורסם בגלובס, אביב מליסרון וגינדי החזקות חזרו לשווק את פרויקטיהם בהנחות גדולות ובהלוואות קבלן נרחבות, בניסיון למצוא קונים בסביבת שוק שבה הקונים, בלשונו של עו"ד מיכה גדרון המצטטים את דברי הרוכשים, "יושבים בבית ומחליטים להמתין כי הם חושבים שמחירי הדירות ירדו". בנק ישראל, שמודע לתופעה, הודיע לאחר הפרסומים כי הוא "בוחן עדכון ההנחיות ואף נקיטת צעדים נוספים".
ה"מפץ הגדול" של מבצעי האפס הון עצמי
המהלך האחרון של גינדי, שכונה בגלובס "המפץ הגדול", הוא המבחן הגדול החדש של בנק ישראל. המבצעים הנוכחיים נבדלים מקודמיהם בשני ממדים: היקף ההלוואה ותנאי ההחזר. יזמי נדל"ן החלו לאחרונה לחלק נכסים כמעט בחינם, באפס הון עצמי, כאשר הרוכש נדרש לשלם בעיקר תשלומי ביניים סמליים בשלבי הבנייה ואת היתרה בהלוואה שהיזם עצמו מגייס או מסבסד. המגבלות הנוקשות שהטיל בנק ישראל גידרו, לפי פרשנים, את יציבות המערכת הבנקאית – אך לא את הכיס של הציבור. את הפער שנוצר ממלאים היום בשוק האפור-בהיר של האשראי החוץ-בנקאי והלוואות קבלן.
המתח בין הרגולטור לשוק אינו תיאורטי. דו"ח שפורסם בדה-מרקר ביממה האחרונה מעריך כי ההוראות שהטיל המפקח על הבנקים במרץ 2025 קלות למעקף, וכי ממילא הנתונים מראים שהלוואות הקבלנים יוצרות סיכונים נמוכים יחסית כלפי רוכשי הדירות והבנקים. הגנה אמיתית לרוכשים, לפי הגישה הזו, תושג רק אם הם ישלמו בעת החתימה "דמי רצינות" של כ-5% בלבד מהסכום – ויקנו דירות קיימות בלבד, ולא על הנייר. בין שתי הגישות, זו של הרגולטור הזהיר וזו שתומכת בחופש שוק, נמצאים אלפי משפחות שעומדות בימים אלה מול דפי מכירה ולוחות הנחות.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי המבצעים המתומצתים של אפס הון עצמי מסתתר דווקא היזמים הגדולים, שלהם עומק פיננסי לספוג את ההלוואות. דווקא רוכשים בפרויקטים קטנים ובחברות בינוניות עלולים למצוא את עצמם חשופים: אם היזם יקלע לקשיים תזרימיים בשוק המדשדש, ההלוואה שלקחו תהפוך מיתרון שיווקי למוקש פיננסי של ממש.
מלאי הדירות המוכנות: המנוע שמאחורי המבצעים
הדחיפה המיידית לגל המבצעים החדש היא נתון אחד מדאיג במיוחד ליזמים: מלאי הדירות החדשות שבנייתן הושלמה וטרם נמכרו הגיע באוגוסט לכ-10,500 דירות, לעומת כ-8,000 באפריל – זינוק של 31% בארבעה חודשים, כך דיווחו צלי אהרון והלית ינאי לויזון בגלובס. כל דירה שעומדת מוכנה ולא נמכרת גוררת החזרי מימון ועלויות ניהול ליזם, ולכן העדפת הקבלנים היא למכור כמעט בכל תנאי מימון – ובלבד למכור. הדבר ניכר גם בעסקאות יד שנייה: דירת חמישה חדרים בקריית השרון בנתניה נמכרה ב-2.48 מיליון שקל, כ-15% פחות מהמחיר הממוצע בסביבה, ודירת שלושה חדרים בפארק TLV בתל אביב נמכרה רק לאחר שהמוכרים הורידו 130 אלף שקל מהמחיר המבוקש.
הצד השני של המטבע משתקף בהתנהגות הקונים. גדרון, שפרש לאחרונה מתפקידו כיו"ר הוועדה המחוזית מרכז, מעריך בראיון הפרישה שמחירי הדירות צפויים לזנק מחדש ברגע שהרוכשים יפסיקו להמתין. ההשהיה הקולקטיבית של החלטות הרכישה יוצרת מנגנון של נזילות מדומה: הביקוש לא נעלם, הוא פשוט עומד בצד ומחכה לתחתית. בינתיים, היזמים משלמים את המחיר של ההמתנה – והמבצעים האגרסיביים הם בעצם הדרך שלהם לשחרר את הלחץ מהמאזן.
ענף תחת לחץ: האזהרות מכנס ארגון הקבלנים
הצעקה המקצועית נשמעה בימים האחרונים גם מכיוון התאחדות הקבלנים. נשיא ההתאחדות אמר בכנס הארגון באילת כי "הממשלה הזאת לא באה לעבוד" וכי אין בישראל תוכנית לאומית ארוכת טווח לענף הנדל"ן. מנכ"ל משרד השיכון אישר באותו במה כי הענף נמצא בירידה של עשרה אחוזים במחירי הדירות. גם תמונת ההתחדשות העירונית מצטיירת עגומה: יו"ר ארגון הקבלנים של מחוז תל אביב עמית גוטליב הזכיר כי תל אביב נמצאת בהגירה שלילית של 22 אלף איש וירושלים במינוס 88 אלף, ומנהל רשות המסים שי אהרונוביץ' הוסיף כי אין מנוס מהטלת מס רכוש על קרקעות פנויות, במטרה לעודד את שחרורן לבנייה.
quiz האם ידעת ש…
מלאי הדירות החדשות שבנייתן הושלמה וטרם נמכרו זינק ב-31% בארבעה חודשים בלבד, מכ-8,000 דירות באפריל לכ-10,500 דירות באוגוסט. במקביל, עו"ד מיכה גדרון, שפרש מתפקידו כיו"ר הוועדה המחוזית מרכז, מעריך כי מחירי הדירות צפויים לזנק מחדש ברגע שהרוכשים יפסיקו להמתין.
במצב ענפי כזה, המבצעים של מליסרון וגינדי אינם רק טקטיקה שיווקית אלא אינדיקציה ללחץ מבני. כאשר החברות הגדולות במשק, בעלות גישה למימון בנקאי זול יחסית, מציעות לרוכשים מימון כמעט מלא, נוצר לחץ תחרותי שגורר אחריהם גם יזמים קטנים ובינוניים – אלה שאין להם את עומק ההון לספוג את ההלוואות. כאן נמצא הסיכון המערכתי שמטריד את המפקח על הבנקים: שרשרת של התחייבויות הדדיות בין רוכשים ליזמים, שלא נתמכת במאגרי סיכון בנקאיים ולא נבחנת בהליכי יכולת החזר של ממש.
מה זה אומר לרוכש הדירה בפועל
עבור המשפחה הממוצעת ששוקלת רכישה, המבצעים החדשים מציעים הזדמנות אמיתית – אך כזו שדורשת הבנה פיננסית מעמיקה. הלוואת קבלן של עד 20% משווי הדירה מאפשרת להשלים את המימון כאשר הבנק מוגבל ל-50% לרוכש ללא דירה אחרת, אך הריביות בהלוואות אלה גבוהות בדרך כלל מריבית המשכנתא ותנאי הסילוק נוקשים. רוכש שמסתמך על הלוואת קבלן ללא תוכנית פירעון ברורה עלול למצוא את עצמו, בתרחיש של ירידת מחירים, חייב על דירה ששוויה נמוך מהחוב המצטבר. מצד שני, עסקאות כמו זו שנרשמה בנתניה – דירה ב-15% פחות מהמחיר הממוצע – מראות שהמשא ומתן הפך לכלי עבודה אמיתי של הקונים.
הזירה המשפטית מוסיפה ממד נוסף לתמונה. "אופק שלי" והתאחדות הקבלנים בוני הארץ מבקשים דיון נוסף בבית המשפט העליון בסוגיית אגרות הבנייה בפרויקטי "מחיר למשתכן", סוגיה שמשפיעה ישירות על הכדאיות של פרויקטים חדשים. במקביל, בקריית גת הוגשה בקשה להקמת 200 דירות במסלול הרישוי העצמי, מהגדולות שהוגשו עד כה – סימן לכך שהיזמים מנסים לעקוף עיכובים בירוקרטיים באמצעות דרכי רישוי מהירות יותר. ברמלה, מציע יחיד זכה במכרז לבניית 102 דירות בכ-40% ממחיר השומה, מה שמעיד על ירידה בתחרות ובתשואות הצפויות במכרזי הקרקע.
בין גידור הבנקים לסיכון הציבור: הדילמה של המפקח
הדילמה שעומדת בפני בנק ישראל היא קלאסית בכל שוק נדל"ן מתקרר. מצד אחד, הידוק ההנחיות על הלוואות הקבלן עשוי להאט עוד יותר את השוק ולהעמיק את המשבר בענף הבנייה – ענף שכידוע תורם תרומה משמעותית לצמיחה ולתעסוקה. מצד שני, אי-התערבות משאירה את הסיכון הפיננסי בידיים של הרוכשים והיזמים הפחות מוגנים, בדיוק בתקופה שבה הציבור מוטרד ממצב כלכלי עדין והשוק האפור-בהיר של האשראי פורח לו בשוליים. ההצהרה של בנק ישראל כי הוא בוחן עדכון ההנחיות ניתנה דווקא בעקבות פרסום עיתונאי – סימן לכך שהרגולטור מבין שהעין הציבורית על ענף הנדל"ן פקוחה יותר מתמיד.
בינתיים, המשקיעים המוסדיים והשחקנים הגדולים ממשיכים להתאים את עצמם למציאות החדשה. גם בזירה העסקית נרשמו בימים האחרונים מהלכים משמעותיים – ממכירת מחצית מתחנת הכוח המתוכננת "אורות יצחק" בעסקה שמעידה על שווי של כ-1.1 מיליארד שקל לפרויקט, ועד סגירת הפיננסים של תחנת הכוח שורק ב-5.6 מיליארד שקל. אבל הבשורה האמיתית של השבוע נמצאת בשוק המגורים: הקונים ממתינים, היזמים מתחננים, והרגולטור – בין המפץ הגדול של מליסרון וגינדי לבין המלאי שצומח – נדרש להחליט עד כמה הוא מוכן לתת לשוק לרקוד על קצה המנוף.
עוד בנושא


שאלות נפוצות (FAQ)
-
הלוואת קבלן היא הלוואה שהיזם עצמו מעניק לרוכש הדירה, בדרך כלל בשיעור של עד 20% משווי הדירה, כדי להשלים את המימון כאשר ההלוואה הבנקאית מוגבלת ל-50% מהנכס לרוכש שאין לו דירה אחרת. כך נוצר מנגנון שבו הרוכש משלם אפס הון עצמי כמעט, והסיכון עובר מהבנקים אל הרוכש ואל היזם.
-
הכדאיות תלויה בתנאי ההלוואה: הריביות בהלוואות קבלן גבוהות בדרך כלל מריבית המשכנתא, ותנאי הסילוק עלולים להיות קשים. אם מחירי הדירות יירדו או שהיזם ייקלע לקשיים, רוכש ששילם מעט מאוד מכיסו מוצא את עצמו במוקש פיננסי - חייב על דירה ששוויה עשוי להיות נמוך מהחוב המצטבר.
-
לפי נתוני גלובס, מלאי הדירות שבנייתן הושלמה וטרם נמכרו הגיע באוגוסט לכ-10,500 דירות, לעומת כ-8,000 באפריל - זינוק של 31% בארבעה חודשים. הסיבה המרכזית היא הימנעות הקונים מרכישה מתוך הערכה שהמחירים עוד ירדו, במקביל להמשך ביצועם של פרויקטים שאושרו בשיא השוק.
-
בנק ישראל מבקש לוודא שהגידור שהטיל על המערכת הבנקאית לא יעבור אל הכיס הפרטי של הרוכשים. המפקח על הבנקים בוחן עדכון ההנחיות להלוואות קבלן ואף נקיטת צעדים נוספים, מתוך חשש שהצמיחה המהירה של האשראי החוץ-בנקאי יוצרת סיכון שיטלטל את השוק במלואו על כתפי הציבור.