מכת מחיר למניות הביטחון והאנרגיה בעקבות אותות וושינגטון: דוחות דיסקונט מאכזבים ופרטנר משיקה מבצע דיבידנדים
השוק המקומי מגיב בתגובת ביטחון יתר להערותיו של טראמפ, ובמקביל הבנקים מסכמים שנת שיא
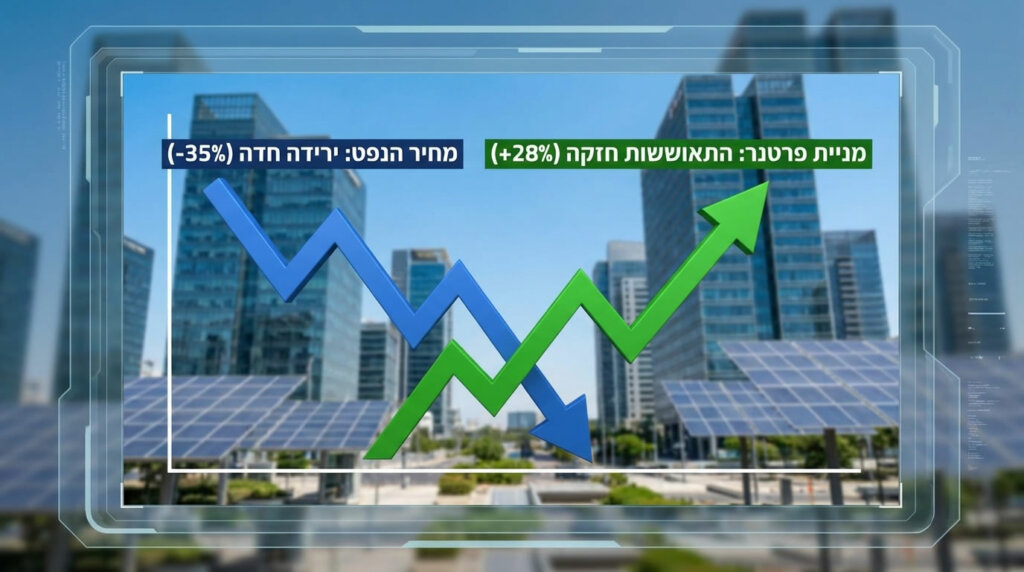
המהפך החד בסנטימנט השוק המקומי והעולמי בשעות האחרונות הביא לתיקון חריף ומהיר במגזרים שנחשבו עד כה ל"מניות המלחמה" המנצחות, כאשר מדד הביטחוניות ומניות האנרגיה הובילו את הירידות החדות בבורסת תל אביב. הטריגר העיקרי למהפך הזה הגיע מכיוון ארצות הברית, בעקבות אמירותיו של הנשיא דונלד טראמפ על כך שהמלחמה נגד איראן עומדת להסתיים בקרוב, דבר ששינה את החישובים המנטליים של המשקיעים ביחס להמשך ההשקעה בקונצרנים הביטחוניים וחברות הנפט. לאור זאת, ולאור הירידה המשמעותית במחירי הנפט העולמי שחזרו לרמות של מתחת ל-90 דולר לחבית, משקיעים מיהרו לממש רווחים במניות שזינקו בחודשים האחרונים, מה שהוביל לנפילות חדות של עד 8.7% במניות כמו נקסט ויז'ן וירידות ניכרות במדד הנפט והגז. התנהגות זו של השוק מדגישה את הרגישות הקיצונית לפיתוחים מדיניים ופוליטיים, ואת הקושי של השוק לבנות מודל תמחור יציב בסביבה גיאופוליטית כל כך דינמית ובלתי צפויה.
הביטוי הבוטה ביותר של תגובת היתר הזו נראה במגזר הביטחוני, שהיה המנ Hannah עגלת הזהב של הבורסה המקומית מאז פרוץ העימותים האזוריים. מניות כמו אלביט, רפאל וחברות נוספות בתחום, שהציגו תשואות מרשימות ונתפסו כמקלט בטוח מול האי-ודאות, נמכרו בכמויות גדולות ברגע שהשוק הפנימי את האפשרות של דה-אסקלציה מהירה. ההיגיון העומד מאחורי המכירות הללו הוא פשוט יחסית: סיום המלחמות פירושו פחות הזמנות חדשות, פחות הצורך ברכש חירום של תחמושת וציוד, וחזרה לשגרה שבה תקציבי הביטחון עשויים להיות מועדפים לביקורת או קיצוץ. עם זאת, אנליסטים מסוימים בשוק מצביעים על כך שהתגובה עלולה להיות מוגזמת, שכן גם אם העימות הנוכחי יסתיים, ההבנה המחודשת בעולם לגבי חשיבות הביטחון והצורך בחידוש מאגרי נשק וציוד מתקדם צפויה להימשך לאורך זמן, מה שיספק ביקוש יציב יותר ממה ששער השוק כעת במכירות הפאניקה הנוכחיות.
במקביל לתנודתיות החריפה במניות הביטחון והאנרגיה, סקטור הבנקאות בישראל מסיים את שנת 2025 עם תוצאות שיא שלא נראו כמותן זה עשור, אך תוך כדי חשיפה לאתגרים משמעותיים שעשויים להצית את הדיון לגבי התמחור הנוכחי של מניות הבנקים. הבנקים הגדולים בישראל דיווחו יחד על רווח נקי מצרפי של כ-32 מיליארד שקל, צמיחה מרשימה של 9% לעומת השנה הקודמת, זאת בזכות סביבת הריבית הגבוהה שהגדילה את הרווחים מפערי מימון ופעילות ערה בשוק ההון. עם זאת, בדומה לתמונה שהתגלתה בבנק לאומי שבוע שעבר, גם בנק דיסקונט הציג תמונה מעורבת שהובילה לתגובה שלילית מצד המשקיעים, למרות הרווח השנתי הגבוה. דוחות הרבעון הרביעי של דיסקונט הראו ירידה של 18.4% ברווח הנקי, כאשר ההכנסות פספסו את הציפיות והוצאות הפסדי האשראי זינקו לכ-141 מיליון שקל, נתון שהדאיג את השוק בנוגע להשפעת האינפלציה והריבית הגבוהה על יכולת ההחזר של לקוחות הבנק.
lightbulb טיפ מהמומחה
התיקוף החריף במניות הביטחון מלמד על הסכנה הטמונה בהימור על כותרות פוליטיות ראוותניות בניגוד לביצועים המבצעיים וההזמנות הממשיות ארוכות הטווח של החברות התעשייתיות.
הירידה במניית בנק דיסקונט, שהגיעה לכ-6% בעקבות הפרסום, משקפת את החששות הגוברים בשוק לגבי האטה כלכלית בשנה הקרובה, שעלולה לפגוע באיכות האשראי ולהגדיל את הפרוביזיות. עד כה, הבנקים נהנו מאוד מהעלאות הריבית של הבנק המרכזי, שאיפשרו להם להרוויח סכומים עצומים על הפקדונות הלקוחות, אך ככל שסביבת הריבית מתייצבת והצמיחה מאטה, יכולתם להמשיך ולהפיק רווחים בקצב כזה נמצאת בסימן שאלה. השוק מתקשה להחליט אם הירידות במניות הבנקים מהוות הזדמנות קנייה במחירים מוזלים ביחס לרווחים השיא שלהם, או שמא הן משקפות תיקון יסודי בציפיות לתשואות עתידיות. בכל אופן, הפער הגדול בין הרווחים ההיסטוריים לבין התמחור הנוכחי של המניות ממשיך להוות נקודת מחלוקת מרכזית בין האנליסטים הבולטים בתחום.
בזמן שמגזר הביטחון סופג מהלומות ומגזר הבנקאות מנסה להסביר את תוצאות הרבעון החלש, חברת פרטנר הודיעה על צעד חריג במיוחד שמייצג אסטרטגיה שונה לחלוטין של ניהול משאבים וחלוקת דיבידנדים. פרטנר סיימה את שנת 2025 עם רווח נקי של 304 מיליון שקל, הגבוה ביותר של החברה ב-13 השנים האחרונות, והחליטה לנצל את הזרימה המזומנית החזקה שלה כדי לבצע חלוקת דיבידנד מפתיעה בהיקף של עד 965 מיליון שקל. ההחלטה להחזיר סכום כה עצום לבעלי המניות, שכוללת גם תשלום ראשוני של 465 מיליון שקל ותוכנית לתשלום נוסף של עוד 500 מיליון שקל, מעידה על שינוי במחשבה המנהלית לגבי הצורך בהשקעות עתידיות גדולות בתשתיות. נראה כי ההנהלה מעדיפה כעת להעניק תשואה מיידית למשקיעים על פני ניסיון לגדול באמצעות רכישות מסוכנות או השקעות הון עצומות בשוק מאוד ספקולטיבי.
trending_up שינוי מגמה / השפעה
החלוקה הדיבידנדית האגרסיבית של פרטנר מסמנת טרנד רחב יותר של חברות ישראליות שבוחרות להחזיר הון למשקיעים במקום להשקיע בפרויקטים לא וודאיים בתקופה כלכלית משתנה.
צעד זה של פרטנר עומה בניגוד חד למהלכים שנראו בעבר בסקטור התקשורת, שבו חברות נאבקו על נתחי שוק דרך רכישות יקרות ומלחמות מחירים. חלוקת דיבידנד בסדר גודל של כמעט מיליארד שקל משחררת אותות ברורים לשוק לגבי הביטחון הפיננסי של החברה והערך שהיא רואה במניית שלה כעת. המהלך מאלץ את המתחרים בתחום, כמו סלקום ובזק, לבחון מחדש את המדיניות שלהם ולשקול האם הם צריכים להצטרף למגמה של החזרת הון כדי לשמור על אטרקטיביות בפני המשקיעים המוסדיים והפרטיים כאחד. בשוק העריכו כי המהלך של פרטנר עשוי לחזק את מנייתה בטווח הקצר, אך הוא גם מעלה שאלות לגבי היכולת של החברה להמשיך ולצמוח באופן אורגני ללא הזרמת הון חיצוני משמעותית לפיתוח טכנולוגיות חדשות או הרחבת תשתיות דור חמישי ועתידיות.
ההנפקה המוצלחת של קבוצת גבאי בשוק ההון
תוך כדי הזעזועים במגזרים הגדולים, בורסת תל אביב קלטה השבוע משתתף חדש ומשמעותי מתחום הנדל״ן, כאשר קבוצת גבאי השלימה בהצלחה את ההנפקה הראשונה לציבור שלה לפי שווי חברה של כ-875 מיליון שקל. קבוצת הנדל״ן המשפחתית, שמזוהה עם פרויקטים מובילים ובהם קניון סיטי רעננה, גייסה במסגרת ההנפקה כ-174 מיליון שקל מהציבור, לאחר שמכרה 19.9% מהמניות שלה למשקיעים מוסדיים ולציבור הרחב. ההנפקה נחשבת לאבן דרך משמעותית עבור המשפחה והחברה, המאפשרת להם לגייס הון להמשך פעילות הפיתוח ולהפחית את חובותיהם, והיא מגיעה לאחר תקופה ארוכה שבה שוק ההנפקות בישראל היה סגור למעשה בשל האי-ודאות הפוליטית והביטחונית. הביקוש הגבוה למניות של גבאי, אף על פי שהגיע בתקופה של ירידות בשוק, מעיד על הרצון של המשקיעים לחפוף על נכסים מניבים ובעלי יסודות חזקים בענף הנדל״ן המניב.
הצלחת ההנפקה של קבוצת גבאי נחשבת לאות חיובי חשוב עבור שוק ההון המקומי, שסבל בשנה האחרונה ממחסור בהנפקות חדשות ובהצעות לציבור. היכולת של חברת נדל״ן משפחתית לגייס הון בהיקף של מאות מיליוני שקלים בסביבה שוקית כל כך רגישה מראה כי יש עדיין תיאבון להשקעות חדשות, בתנאי שהתמחור הוא הוגן והסיפור העסקי משכנע. משקיעים הביעו עניין רב בתיק הנכסים של גבאי, הכולל נדל״ן מניב בפריסה ארצית, ובניסיון הרב של המשפחה בניהול ופיתוח קניונים ומתחמים מסחריים. ההנפקה מסמנת אולי את תחילתו של גל חדש של הנפקות פרטיות ומשפחתיות, שראו בשוק ההון ערוץ מימון אטרקטיבי יותר מאשר הלוואות בנקאיות או מימון אלטרנטיבי יקר.
menu_book מילון מונחים כלכליים רלוונטיים
- תיקון למטה:
- ירידה במחירי ניירות הערך לאחר תקופה של עליות חדות, המאפשרת לשוק לנשום ולבסס את המחירים החדשים.
- פרוביזיות להפסדי אשראי:
- הסכומים שבנקים מקצים לתקציב על מנת לכסות סיכון לפריעת הלוואות שעשויות לא להיות מוחזרות על ידי הלווים.
- מכפיל רווח:
- יחס בין מחיר המניה לרווח החברה בשנה האחרונה, המשמש כמדד לבדיקת האם המניה יקרה או זולה יחסית לרווחיותה.
- חלוקת דיבידנד:
- חלוקת רווחי החברה לבעלי המניות, בדרך כלל בכסף מזומן, כדרך להעניק להם תשואה ישירה על ההשקעה שלהם.