הצעה לדחיית הפרשות הפנסיה עד גיל 40 מציתת מאבק ציבורי
מחקר של המועצה הלאומית לכלכלה מציע לבטל חובת הפרשה לפנסיה מהשכר של צעירים עד גיל 40 - ומעורר התנגדות חריפה בכירים כלכליים, בהסתדרות ובעולם הפנסיוני
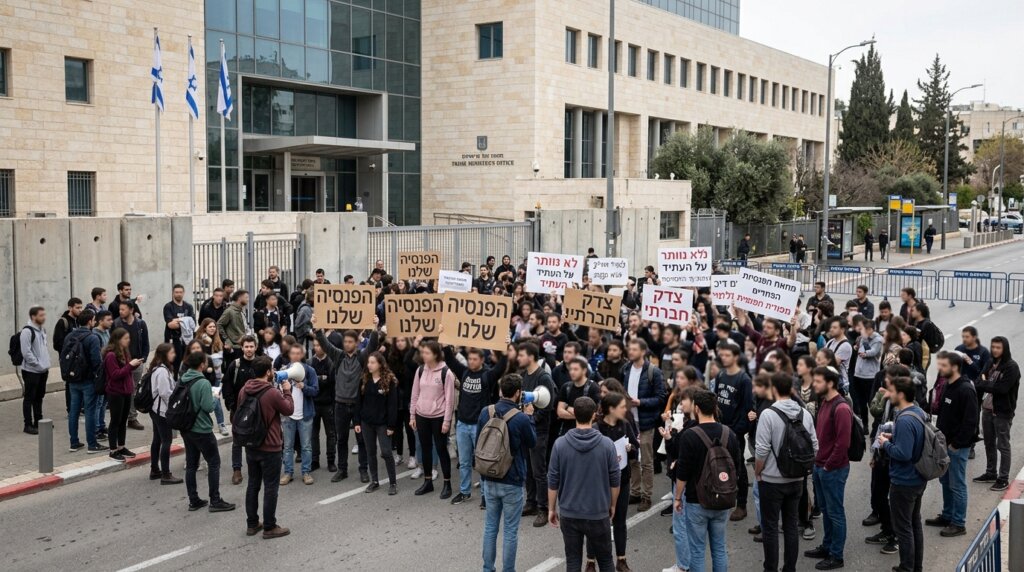
מכה פנימית במערכת הפנסיה: מה מציע המחקר השנוי במחלוקת
יוזמה שעשויה לשנות מהיסוד את האופן שבו עובדים בישראל חוסכים לפנסיה מתגבשת בימים אלה ברשויות הממשלה, לאחר שמחקר של המועצה הלאומית לכלכלה הציע לבטל את חובת ההפרשה לפנסיה מהשכר עד גיל 40. לפי ההצעה, העובד הצעיר ימשיך להיות מבוטח פנסיונית וההפרשות של המעסיק יישמרו במלואן, אך החלק הנגבה מהשכר האישי שלו יידחה בשנים רבות. המשמעות המיידית היא הגדלת שכר נטו לעובדים צעירים בכ-500 שקל בחודש לפי ההערכות המקצועיות, סכום שמציגי ההצעה מתארים כהקלה משמעותית עבור דור שמתמודד עם יוקר מחיה חסר תקדים, מחירי דיור גבוהים וריבית משכנתאות מכבידה. ההצעה פורסמה בכתבות מרכזיות בגלובס ובכלכליסט, ותוך שעות ספורות הפכה לנושא הדיון הכלכלי החם ביותר בשיח הציבורי.
המחיר הנסתר: מה הפרשות מוקדמות עושות לחיסכון לאורך זמן
ריבית דריבית – המנוע שאותו ההצעה משביתה לשנים ארוכות
הביקורת המקצועית כלפי המהלך נשענת על עיקרון פיננסי פשוט ויסודי: כסף שנכנס לקרן פנסיה בגיל 25 עובד ומתרבה בשוק ההון במשך ארבעה עשורים, בעוד שכסף שנכנס רק בגיל 40 מספיק לשני עשורים בלבד של צמיחה. מומחי פנסיה מעריכים כי עובד שידחה את ההפרשות שלו עלול לספוג פגיעה של מאות אלפי שקלים בקצבה החודשית העתידית שלו, פער שלא יושווה בשום דרך אחרת. בישראל, שבה קיימת מערכת פנסיה מצטיינת בהשוואות בינלאומיות – כך עמדו על כך כתבי גלובס בכתבה שכותרתה הייתה ברורה מאוד – מדובר במהפך מבני שאין לו הקדמה. המבקרים טוענים כי הצעד יוצר דור שלם של פנסיונרים עתידיים שיהיו תלויים במידה רבה יותר בקצבאות סיוע המדינה, ובכך יגדיל את הגרעון המבני שהמדינה נאבקת בו בדיוק עכשיו, כפי שמשקפים דיוני תקציב הביטחון המתוחים באוצר.
lightbulb טיפ מהמומחה
עבור עובדים צעירים שבוחנים את ההצעה, כדאי לזכור שכל שנת הפרשה מדולגת היא שנת צמיחה פוטנציאלית אבודה של התיק הפנסיוני. במקום להמתין לרפורמה, מי שיכול יכול לשקול פרישה חופשית מזערית בנפרד, להנות ממסחר עסקאות גמל מוקדמות ולהניח יסוד איתן לקצבה עתידית.
גורמי מקצוע בממשלה נגד: חובת ההפרשה כמגן חברתי
הדיווח של כתבת העומק בTheMarker חשף כי גורמי מקצוע בממשלה מתנגדים נחרצות להצעת השמחון, וטוענים כי אסור לפגוע בחובת ההפרשה לפנסיה. ההתנגדות מבוססת על ההיסטוריה של המשק הישראלי: לפני חוק הפיקוח על שירותים פיננסיים וההפרשה החובה, חלק ניכר מהעובדים הצעירים בחרו שלא לחסוך, ומצאו את עצמם בגיל הפרישה ללא קצבה מספקת. חובת ההפרשה, לדברי המתנגדים, היא לא רגולציה טכנית אלא מנגנון הגנה חברתית מהחשובים במשק, שמגולם בו הידיעה כי אדם בגיל צעיר אינו בהכרח מסוגל או מוכן לשקול בצורה רציונלית את צרכיו בגיל 70. יוסי כהן, הדמות המרכזית של השיח הציבורי בימים אלה בעקבות מינויו לנשיא ועדה מייעצת, אינו קשור ישירות להצעה – אך השם שלו מדגיש את העובדה שהמשק הישראלי מתמודד בו זמנית עם מספר שינויים מבניים כבדים שהציבור מתקשה לעקוב אחריהם.
ההסתדרות וכתבים כלכליים: מאבק ציבורי בהתהוות
התגובה של שאול אמסטרדמסקי והדור הצעיר בין רפורמה להטעיה
בכלכליסט פורסמה כתבת מוסף מרכזית תחת הכותרת במשרד ראש הממשלה רוצים להחזיר את הפנסיה שלנו עשרים שנה לאחור, מאת שאול אמסטרדמסקי, שתיארה את המהלך כפופוליסטי המציג את הפרשות הפנסיה כמס מיותר במקום כחיסכון אישי. במקביל, כתבות נוספות בעניין זיהו את ההצעה כחלק מבליץ של צעדים שהמדינה פועלת להוציא במטרה לחסוך פחות ולצרוך יותר, כהגדרת הפרשן חזי שטרנליכט בגלובס. ארגוני עובדים הזהירו כי מדובר בפגיעה ממשית בחיסכון העתידי ובקצבה של מיליוני עובדים, וקוראים לממשלה למצוא פתרונות אחרים לפגיעה ביוקר המחיה של הצעירים – כמו תחרות בשוק המזון, הוזלת משכנתאות והרחבת ההיצע הדיורי – במקום לגעת במערכת הפנסיה הציבורית. הוויכוח מציב בפני הציבור שאלה קשה: האם כדאי להעדיף 500 שקל בכיס היום, תמורת קצבה נמוכה משמעותית בעוד שלושים או ארבעים שנה?
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי המוסד לקנות יוקר מחיה לצעירים מסתתר שיקול תקציבי קשה: המדינה מנסה להוזיל את עלות ההפרשות הציבוריות ולקצץ בפנסיונרים העתידיים. המחיר לא ישולם היום אלא בעוד שלושים שנה, כאשר דור שלם יגיע לגיל פרישה עם קצבאות נמוכות משמעותית ועלייה בתלות בסיוע המדינה.
ההקשר התקציבי: לחץ על קופת המדינה בשנות המלחמה
אין להפריד את ההצעה מהמציאות התקציבית שבה היא נולדה. דוחות החשבת הכללית באוצר חשפו לאחרונה כי קופת הפיצויים לנזקי המלחמה התרוקנה כמעט לחלוטין, עם 37 מיליארד שקל ששולמו מקרן מס רכוש בתוספת 5 מיליארד שקל נוספים. במקביל, דורשת מערכת הביטחון תוספת של עשרות מיליארדי שקלים, כפי שנחשף בשיחה הדרמטית שתועדה בין ראש הממשלה, יו"ר האופוזיציה והחשבת הכללית. על פי חישובים שפורסמו בביזפורטל, שלוש שנות המלחמה עלו עד כה כ-230 מיליארד שקל – קרוב ל-79 אלף שקל לכל משפחה בישראל. במציאות כזו, כל הצעה שמאפשרת לדחות התחייבויות עתידיות של המדינה או להפחית עלויות קובע על הזמן הקצר נבחנת במבט חיובי במשרדי האוצר, גם כשמחירה ישולם על ידי אזרחים בעוד עשורים. המבקרים קוראים להצעה זו כדוגמה מובהקת לקיצוץ במעטה ממשלתי המוצג כרפורמה צרכנית.
האם הצעה זו תאושר – ומי יכריע את המאבק
עתידה של ההצעה תלוי בימים הקרובים במאזן הכוחות בין שלושה מרכזי כוח: הדרישה הפוליטית להראות רגישות ליוקר המחיה ולדור הצעיר לקראת המערכת הבחירות, ההתנגדות המקצועית של גופי הפיקוח על שוק ההון ושל רשות שוק ההון שמעריכה כי המהלך יפגע ביציבות המערכת, והלחץ של גורמי עולם הפנסיוני שמתריעים על עלייה עתידית בעלויות הרווחה. ברקע, מתנהלת במשק מגמה כללית של בחינה מחדש של מנגנוני הרווחה והחיסכון – מהצעות לקיצוץ באגרות חוב לעסקים קטנים ועד דיונים על מערכת הפיצויים והביטוח הלאומי. הדיון הציבורי שנפתח סביב ההצעה הוא חלק מתהליך רחב של התמודדות החברה הישראלית עם שאלות של חלוקת נטל בין דורות, בין מגזרים ובין המדינה לאזרח. בכירי שוק ההון מציינים כי ישראל נהנית ממערכת פנסיה בהסדר צ'ילי מודרני ומוצלח שנוסד בשנות התשעים, וכי כל פגיעה מבנית בה עשויה להתברר בעוד שנים כטעות כבדה שקשה לתקנה.
מה עושים עד אז: הצעדים שעומדים בידי הציבור
ניהול פנסיוני אישי בשוק שמשתנה
בזמן שהוויכוח הציבורי מתגלגל, עומדים בפני האזרחים כלים מעשיים לניהול החיסכון הפנסיוני. מומחים ממליצים לבדוק את תדירות דמי הניהול המשולמים בקרן הפנסיה ולדרוש מסלול משתלם יותר, לבחון את תיק ההשקעות ולוודא שהוא מתאים לגיל ולפרופיל הסיכון, ולנצל פרישות חופשיות לתוכניות חיסכון משלימות כמו קרן גמל להשקעה. המודעות הפנסיונית בישראל גבוהה מתמיד – חלקית בזכות דיונים ציבוריים בדיוק כמו זה – והציבור לומד שהפנסיה היא לא עניין מרוחק אלא ההשקעה הגדולה ביותר שרוב האנשים מנהלים בחייהם. במקביל, מזהירים אנשי מקצוע מפני השפעת ההצעה על התנהגות: עובדים צעירים שישמעו שהפרשה אינה חובה עשויים להחליט לוותר עליה גם בלי הצורך, בלי להבין שהמדובר בפגיעה קשה ובלתי הפיכה בערך החיסכון שלהם לאורך כל החיים. זו, אולי, הסיבה העיקרית לכך שהמאבק סביב ההצעה רק מתלהט.
menu_book מילון מונחים כלכליים רלוונטיים
- חובת הפרשה לפנסיה:
- דרישה חוקית המחייבת מעסיקים ועובדים להפריש אחוזים מהשכר לקרן פנסיה, במטרה להבטיח קצבה לכל עובד בגיל הפרישה.
- ריבית דריבית:
- מנגנון שבו רווחי ההשקעה מצטברים ומניבים רווחים נוספים על עצמם לאורך זמן – הגורם המרכזי לכך שהפרשות מוקדמות שוות פי כמה מאוחרות.
- קצבה:
- תשלום חודשי קבוע המשולם לחוסך עם הגיעו לגיל הפרישה מכספי קרן הפנסיה שצבר במהלך שנות עבודתו.
- גרעון מבני:
- פער מתמשך בין הוצאות המדינה להכנסותיה שאינו נובע ממצב כלכלי זמני, אלא ממאזן מובנה שלילי בתקציב.
שאלות נפוצות (FAQ)
-
המועצה הלאומית לכלכלה מציעה לבטל את חובת ההפרשה לפנסיה מהשכר עבור עובדים עד גיל 40, כך שהעובד ימשיך להיות מבוטח פנסיונית והפרשות המעסיק יישמרו במלואן, אך ההפרשה מהשכר האישי תידחה. לפי ההערכות, המהלך עשוי להותיר בידי עובדים צעירים כ-500 שקל נוספים בחודש.
-
על פי הערכות מומחי פנסיה, עובד שידחה את תחילת הפרשותיו מגיל 20-25 עד גיל 40 עלול לאבד מאות אלפי שקלים מערך הקצבה העתידית שלו, בשל אובדן עשרות שנות ריבית דריבית על כספים שהיו מושקעים בשוק ההון.
-
תומכי ההצעה מדגישים את הקושי של הדור הצעיר בעלויות המחיה, הדיור והפנסיות. מתנגדים חריפים הם גורמי מקצוע בממשלה, ארגוני הסחרות, ההסתדרות וכתבים כלכליים בולטים כמו שאול אמסטרדמסקי, שמזהירים מפני פגיעה מבנית במערכת הפנסיה הציבורית המוצלחת בישראל.












