ירידה בהתחלות הבנייה ופער האכלוס: הצלקת הגדלה בשוק הדיור הישראלי
לאחר שלוש שנים של גידול, ההתחלות צנחו ל-76 אלף דירות בעוד ההיתרים ממשיכים לעלות — והפער בין הנייר למציאות מחריף את מצוקת הדיור
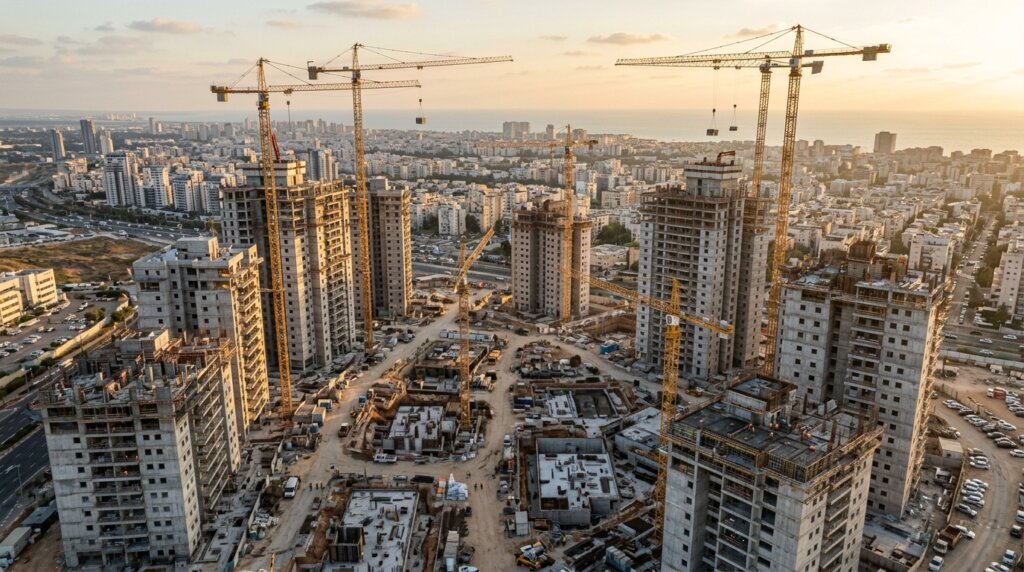
נתוני הלמ"ס שפורסמו ביממה האחרונה חושפים תמונת מצב חדשה בשוק הדיור הישראלי: ב-12 החודשים האחרונים החלה בנייה של 76 אלף דירות, ירידה של 7% בהשוואה לתקופה המקבילה. מדובר בראשונה מזה שלוש שנים שבהן נרשמת ירידה מובהקת בהתחלות הבנייה, והיא מגיעה דווקא בתקופה שבה היתרי הבנייה ממשיכים לטפס והגיעו ל-83.3 אלף דירות, עלייה של 2% ביחס לשנה הקודמת.
הפער בין שני הנתונים האלה הוא הלב של הבעיה המבנית שבה מתמודד הענף. בעוד שהיתרי בנייה משקפים את כמות הדירות שאושרו לבנייה על ידי ועדות התכנון, התחלות הבנייה מודדות את תחילת הביצוע בפועל. כאשר הפער בין השניים מתרחב, הדבר מעיד על כך שיזמים מקבלים אישורים אך נמנעים מתחילת עבודה — בשל התייקרות המימון, קצב מכירות איטי או מחסור בכוח אדם בענף הבנייה.
ירושלים: מובילה בהיתרים, מפגרת באכלוס
הפער הזה מתחדד במיוחד בבירה. דו"ח שפרסם מינהל התכנון מגלה כי ירושלים מובילה בפער גדול בהנפקת היתרי בנייה, אך משתרכת מאחור בהבאת הדירות לאכלוס. בפרק הזמן האחרון השיקו ועדות התכנון המקומיות היתרים בהיקפים שיא של 84 אלף יחידות דיור, אך מספר הדירות שהושלמו דווקא ירד ב-10%. התמונה הזו ממחישה כי הבעיה איננה בתהליכי האישור אלא בשלב הביצוע.
במקביל, תל אביב עקפה את ירושלים והובילה את התחלות הבנייה בישראל עם 7,611 דירות בשנה האחרונה, ואחריה ירושלים וחיפה. אך גם במרכז, קצב האכלוס הואט. השלמת הפרויקטים ומסירת הדירות מתעכבות בעיקר בשל מחסור בכוח אדם ובשל טכנולוגיות בנייה שלא השתכללו בקצב הנדרש.
trending_up שינוי מגמה
השפעה משמעותית שצריך להכיר ולהבין את המשמעות שלה.
מחירי הדירות מדשדשים
לאורך התקופה האחרונה מחירי הדירות מדשדשים, בעוד הקבלנים שומרים על מחירים בעזרת שמיניות באוויר ומוכרי הדירות מיד שנייה נאלצים להתפשר יותר ויותר. הלמ"ס השיקה החודש מדד חדש לדירות יד שנייה, שנועד לנטרל את השפעת מבצעי המימון וההטבות של הקבלנים, והנתונים הראשונים מציגים ירידה ארצית של 1.2% במחירי היד שנייה, כאשר מחוזות ירושלים ותל אביב מובילים את הירידות.
שוק המשכנתאות דווקא מציג תמונה שונה. סכום המשכנתאות שהציבור נטל באוגוסט עמד על 10.9 מיליארד שקל, וצמיחה של 14% נרשמה בשוק בשנה החולפת. ייתכן שהפער בין שוק המשכנתאות לבין שוק הדירות החדשות מעיד על הבשלת עסקאות עבר במבצעי מימון שמסתיימות כעת, ולא על התאוששות אמיתית בביקוש.
שכירות ממשיכה להעיק
בעוד מחירי הקנייה מתמתנים, שכר הדירה לשוכרים חדשים זינק ב-4.4%, ומדד אוגוסט עלה ב-0.7% עם אינפלציה שנתית של 1.5%. מחירי השכירות ממשיכים להעיק על השוכרים ועל מדד המחירים לצרכן, וזו הסיבה שבגינה בנק ישראל נזהר בהפחתות ריבית נוספות. הפער בין תתי השווקים מתעצם: השוק מתנהל בקיפאון מדוד בקנייה תוך אינפלציה מתמשכת בשכירות.
התחדשות עירונית: המנוע היחיד?
במקביל לשחיקה בהתחלות בבנייה חדשה, ענף ההתחדשות העירונית ממשיך לצמוח. חברת מ. אביב רכשה את תרחיש ונכנסה לשותפות עם קן התור ב-81.4 מיליון שקל, ובכך נכנסה לשותפות בצבר פרויקטי התחדשות עירונית הכולל כ-4,430 יחידות דיור בערים מרכזיות, חלקן בשלבי קידום מתקדמים. מדובר בתנועת מיזוגים ורכישות מהגדולות בענף בחודשים האחרונים.
lightbulb טיפ מהמומחה
רוכשי דירות מקבלנים מומלץ לבדוק את מצב ההיתר ולוח הזמנים בפועל של היזם, ולא רק את מספר הקומות המוצעות במקטעי השיווק. פערים בין היתר לביצוע עשויים להעיד על קשיי מימון או קצב מכירות איטי שיעכבו את מסירת הדירה.
ראוי לציין גם כי שמונה חברות בלבד אחראיות לרוב המכירות בשוק הנדל"ן הישראלי. לפי סקירות אגף הכלכלן הראשי במשרד האוצר מהחודשיים האחרונים, כחמישית מתזרים המזומנים של הקבלנים הגיעה משמונה חברות גדולות, על אף שבשוק פועלים מאות יזמים. הנתון מלמד על המצוקה של הקבלנים הקטנים, שנותרים עם נתח זעיר מהתזרים על רקע גל הקריסות בענף.
היתרים לא ממומשים
בדיקת גלובס מצאה כי עשר הערים שמובילות בהנפקת היתרי בנייה בשנה שעברה, מובילות גם בהיצע הדירות הלא מכורות. ככל הנראה בעיית היתרי הבנייה הלא ממומשים תימשך ואף תחריף — והפעם לא בגלל מגפה או מלחמה, אלא בגלל היצע הדירות הגבוה שנוצר בזכות האישורים עצמם. היזמים קיבלו היתרי בנייה אך אינם מממשים אותם.
במילים אחרות, הצינור שבין האישור התכנוני לבין דירה באכלוס נסתם חלקית. הבעיה עברה מהוועדות התכנון אל שולחנות היזמים והבנקים, שמתקשים להצדיק מימון של פרויקטים חדשים בשוק שבו קצב המכירות הואט. בהינתן שהפער בין ההיתרים לביצוע רק מתרחב, יש סיכוי סביר שירידת התחלות הבנייה היא סימן ראשון לתקופה ארוכה יותר של היצע מוגבל.
בשורה התחתונה — והפעם מדובר בניתוח נתונים ולא במסקנה — התמונה המצטיירת היא של שוק שבו הבירוקרטיה התכנונית עשתה את שלה, אך הכלכלה הפיננסית של הענף אינה מצליחה לעקוב. הפער בין הנתונים הוא לא סתירה אלא סימפטום של בעיה עמוקה יותר, שהשפעתה על היצע הדירות ועל מחירי השכירות עשויה להתגלות בשנים הקרובות.
שאלות נפוצות (FAQ)
-
היתרי בנייה משקפים אישורים על הנייר, בעוד שהתחלות בנייה דורשות מימון, כוח אדם וביקוש בפועל. עליית הריבית, קצב מכירות איטי ומחסור בפועלי בניין מובילים יזמים לעכב את תחילת הביצוע גם לאחר קבלת ההיתר.
-
ירושלים מובילה בפער גדול בהנפקת היתרי בנייה, אך משתרכת מאחור בהבאת הדירות לאכלוס. הסיבות כוללות זמני ביצוע ארוכים, מורכבות תכנונית ועלויות בנייה גבוהות שמקשות על הפיכת ההיתרים לדירות בפועל.
-
ירידה בהתחלות מצמצמת את ההיצע העתידי של דירות חדשות. בטווח של שנתיים־שלוש שנים עשוי הדבר להגביר לחצים כלפי מעלה על המחירים, במיוחד אם הביקוש יתאושש במקביל לירידה בהיצע החדש.
-
לא באופן אחיד. בעוד התחלות הבנייה יורדות, שוק המשכנתאות צמח ב-14% ומחירי השכירות לשוכרים חדשים זינקו ב-4.4%. התמונה מורכבת ומשקפת תזוזה בין תתי-שווקים שונים בשוק הדיור הישראלי.