עסקת כאל מתפוצצת: ההחלטה שמטרפדת את מכירת הענק של בנק דיסקונט
רשות התחרות דורשת מיוניון חורש למכור את החזקותיה בסופר-פארם כתנאי לרכישת כאל - ובכך קובעת למעשה את קריסת העסקה בת הארבעה מיליארד שקל
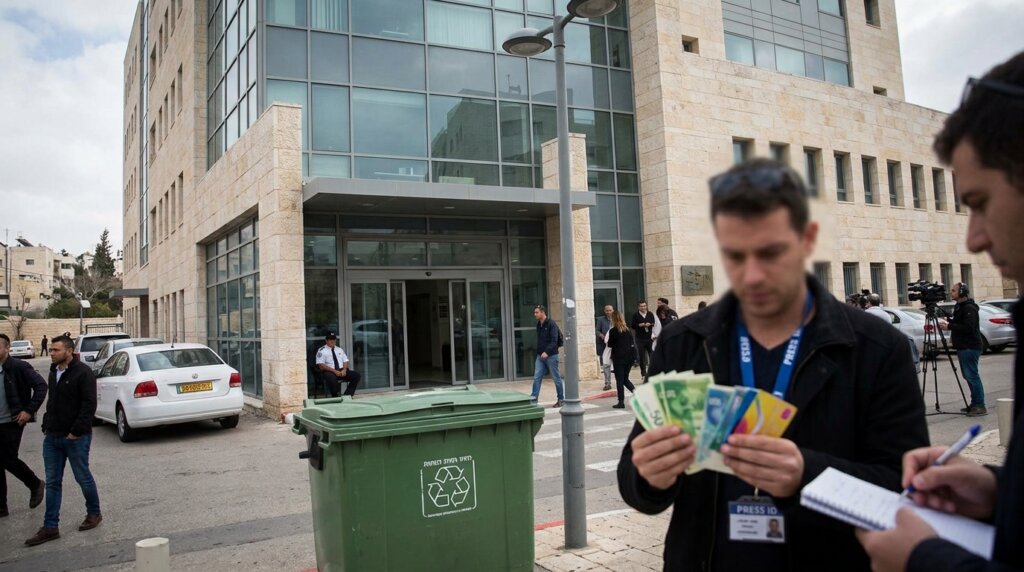
הרגע שבו העסקה הגדולה במגזר כרטיסי האשראי קרסה בפועל
רשות התחרות הודיעה ביום שלישי כי היא מאשרת את מיזוג קבוצת יוניון השקעות ופיתוח עם חברת כרטיסי האשראי לישראל (כאל) – אך בתנאי אחד שהופך את האישור לטכני כמעט לחלוטין: יוניון, שבשליטת ג'ורג' חורש, תידרש למכור את מניותיה ברשת סופר-פארם טרם ביצוע המיזוג. מדובר בתנאי שהרוכשת לא נמצאת בכוונתה לקיים, ולכן בשוק כבר מגדירים את העסקה בת הארבעה מיליארד שקל כקרועה בפועל. מדובר במהלך שמטריד לא רק את בעלי העניין בכאל, אלא גם את מערכת הבנקאות הישראלית כולה, שנדרשת מזה שנים להשלים את הפרדת כרטיסי האשראי מהבנקים – תהליך שנתקע פעם אחר פעם במחסומים רגולטוריים ומשפטיים.
בבדיקה התחרותית שניהלה הרשות עלה חשש מרכזי: החיבור בין יוניון, כאל וסופר-פארם יאפשר לקבוצת חורש גישה לנתוני הרכישות המפורטים של כ-4 מיליון כרטיסי אשראי – כולל היכן, מתי ובכמה מוציאים לקוחות את כספם. מכיוון שיוניון מחזיקה גם בסופר-פארם, הרי שהיא תוכל לשלב את נתוני האשראי עם נתוני הקנייה של מתחרה ישיר בענף הפארם – רשת BE של שופרסל – ולחזק באופן משמעותי את מעמדה של הרשת הוותיקה מול המתחרה. ברשות קיימו עם הצדדים דין ודברים ממושך בניסיון לגבש תנאים חלופיים, כולל אפשרות לאסור העברת מידע מכאל ליוניון ולמנות גורם מפקח שיוודא את יישום ההגבלות, אך הצדדים לא הצליחו להגיע להסכמות על היקף האיסור וסמכויות המפקח – והממונה על התחרות עו"ד מיכל כהן העדיפה תנאי מבני נוקשה על פני הגבלות התנהגותיות שקשה לאכוף.
דין ודברים שהולידו מבוי סתום
ההתנגדות של יוניון למכירת סופר-פארם אינה מפתיעה. הרשת הוותיקה היא נכס רווחי ומבוסס, ומכירתה בכפייה רגולטורית עשויה להניב לה תמורה נמוכה משמעותית משוויה האמיתי. עם זאת, ברשות התחרות מציינים כי המדובר בעקרון מוכר: כאשר עסקה יוצרת חשש לזליגת מידע תחרותי בעל ערך אסטרטגי, הפתרון המועדף הוא תנאי מבני שמונע את הבעיה בשורשה ולא פיקוח התנהגותי שמצריך משאבי אכיפה בלתי מבוטלים. קיום הדין ודברים בין הצדדים, שנמשך חודשים, העלה כי גם אפשרות של הפרדה דיגיטלית קפדנית בין מערכות המידע לא נתפסה כמספקת – בין היתר משום שנתוני הצריכה בענף הפארם נחשבים לרגישים במיוחד, שכן הם משקפים דפוסי בריאות ורכישות אישיות של מיליוני ישראלים.
בצד המוכרים המצב מסובך לא פחות. ההחזקה בכאל מתחלקת בין בנק דיסקונט, שבשליטת חורש, לבין הבנק הבינלאומי, שבשליטת צדיק בינו. שותפות זו, שנולדה מתוך ההליך הסדור להפרדת כרטיסי האשראי, הפכה כעת למקור מתיחות: בעוד דיסקונט נאבק להשלים את המכירה ליוניון-הראל, הבינלאומי מצוי בצד השני של המשוואה כשותף מסויג, וכל פתרון חלופי – החל מהנפקה בורסאית וכלה בחלוקת דיווידנד בעין – ידרוש תיאום בין שני גופים שהאינטרסים שלהם חופפים רק בחלקם.
balance פרשנות ביקורתית: הצד השני של המטבע
מנקודת מבטו של יוניון חורש, הדרישה של רשות התחרות אינה סבירה: אף בעלים אינו נאלץ בדרך כלל למכור נכס רווחי כמו סופר-פארם כתנאי לרכישת חברה אחרת, במיוחד כשנבחנו חלופות פחות דרסטיות כמו איסורי העברת מידע ומפקח חיצוני. מצד שני, פוזרי הפרדת נתוני אשראי ופארם היא עקרון שכבר נקבע בעבר בשוק הישראלי, והרשות עשויה להיות מוצדקת בהעדפת תנאי מבני על פני הגבלות התנהגותיות חלשות לאכיפה.
דיסקונט מול המציאות: פנייה לבנק ישראל ולאוצר
לאחר שהבין כי העסקה על סף פיצוץ, פנה בנק דיסקונט במכתב למפקח על הבנקים בבנק ישראל ולמשרד האוצר בבקשת הנחיות, ואף רמז על רצון לקבל היתר שלא למכור את כאל כלל. בדיסקונט מטילים ספק ביכולתם למצוא רוכש חלופי: שוק ההון המקומי אינו עשיר בגופים המסוגלים לרכוש חברה בסדר גודל של כאל, וגם המועמדים הפוטנציאליים – ובהם איש העסקים גדעון תדמור – עשויים להתמודד עם קשיים רגולטוריים ומימוניים משמעותיים. מדובר בהכרה עקיפה כי הפתרון המבני שהונח ביסוד הרפורמה בענף כרטיסי האשראי מתקשה להתממש גם כעשור לאחר החלתה.
ההשלכות כבר מורגשות בשטח. כאל, בניהולה של המנכ"לית יפית גריאני, מתנהלת כבר יותר משנה תחת אצטלת עסקה של מכירה שלא יוצאת לדרך – מצב שמגביל את יכולתה לבצע השקעות אסטרטגיות, לגייס עובדים ולפתח מוצרים מול המתחרות. מניית דיסקונט ודיסקונט השקעות מתמחרות את אי-הוודאות: האפשרות שדיסקונט ימשיך להחזיק בנכס מניב שלא על פי התכנון המקורי מעלה שאלות לגבי יעילות ההשקעה ותשואות ההון העצמי של הבנק, ואילו קריסת העסקה מסירה זמנית את הערפל סביב עתידו של נכס מרכזי במאזן.
בין הנפקה לדיווידנד בעין: הדרכים צפונה
בקרב אנליסטים ומקורבים לתהליך מוזכרות מספר חלופות מובהקות. האחת היא הנפקת כאל בבורסה לניירות ערך בתל אביב – מהלך שיספק לבעלי המניות נזילות אך צפוי לפגוע בשווי החברה בהשוואה לעסקה פרטית, וכן להיתקל בקושי רגולטורי בסיסי: חברה המחזיקה ברישיון בנקאי אינה יכולה להיסחר בבורסה במתכונת הרגילה, מה שמחייב שינוי מבני מקיף. החלופה השנייה היא חלוקת דיווידנד בעין – כלומר, העברת החזקות כאל עצמן לבעלי המניות של דיסקונט, בהם יוניון והראל – מהלך שהיה מקרב את חורש לשליטה בכאל בדרך עקיפה, אך נתקל ככל הנראה בהתנגדות השותף המסויג הבינלאומי. החלופה השלישית, שאליה נוטים בדיסקונט, היא הארכת מועדים מהכנסת שתאפשר לבנק להמשיך להחזיק בנכס המניב עד למציאת רוכש מתאים – גם במחיר של פגיעה תדמיתית ברפורמה עצמה.
השאלה הפוליטית אינה זניחה. הארכת מועד להחזקת כרטיסי אשראי בידי בנקים מחייבת שינוי חקיקה, ובשנים האחרונות הליכים דומים הועברו בכנסת תוך מחלוקות ציבוריות סוערות בסוגיית ריכוזיות הבנקאות והתחרות באשראי הצרכני. עם זאת, בהיעדר רוכשים מקומיים או קרנות זרות שמעוניינות להיכנס לענף, ייתכן שהמחוקקים ייאלצו להשלים עם המציאות שבה הרפורמה הגדולה של ענף האשראי לא השיגה את מטרותיה המלאות – וכי הפתרון יהיה פרגמטי יותר מאשר עקרוני.
quiz האם ידעת ש…
עסקת מכירת כאל היא חלק מהליך סדור רגולטורי שנמשך מאז הפרדת כרטיסי האשראי מהבנקים, אך בניגוד ללאומי קארד שנמכרה ול-Isracard שנסחרת בבורסה, כאל נמצאת במצב ייחודי: הבנק השני בגודלו בישראל מחזיק בה באופן זמני בהיתר מיוחד, וכל הארכה נוספת של ההחזקה דורשת אישור של הכנסת עצמה ולא רק של הרגולטור הבנקאי.
מה המשמעות לצרכן ולשוק האשראי בישראל
לצרכן הישראלי המשמעות המיידית מוגבלת: כאל תמשיך לפעול כסדרה, ושירותי האשראי לא ייפגעו. אך בטווח הבינוני מדובר בעיכוב נוסף של תחרות אמיתית בענף שבו שני שחקנים גדולים – כאל ו-Isracard – נהנים מריכוזיות גבוהה בשוק הסליקה והפירעון. תקוות הרגולטורים היו כי מכירת כאל לקבוצה פיננסית כמו יוניון-הראל תיצור שחקן חדש בעל יכולת התמחות במודלים של אשראי חוץ-בנקאי, וכך תלחץ את המרווחים שגובים בעלי הכרטיסים מהסוחרים ומהצרכנים. קריסת העסקה דוחה תרחיש זה לפחות מספר שנים.
בשוק ההון התגובה הייתה מעורבת. מדד ת"א 35 נעל בעליות מתונות, אך מדד ת"א בנקים ירד בכ-1% ביום המסחר שלאחר ההודעה – שיקוף חלקי של האי-ודאות שהתווספה לסקטור הפיננסי. בכלכליסט ובגלובס דווח כי המומחים נחלקים בין אלה הרואים בהחלטת רשות התחרות צעד מתחייב הגנתי על תחרות בענף הפארם, לבין אלה הרואים בה פגיעה עקיפה בשוק האשראי שדוחה את התחרות המיוחלת בסליקה ובפירעון כרטיסים. הדיון הציבורי צפוי להתעצם בשבועות הקרובים, ככל שבנק ישראל והאוצר ימסרו את עמדתם.
השוואה בינלאומית: מה קורה כשעסקאות מיזוג נכשלות על רקע רגולטורי
המקרה הישראלי אינו חריג בסצנה העולמית. בשנים האחרונות נכשלו עסקאות מיזוג ענק בעולם על רקע התנגדויות רגולטוריות – ממיזוגי ענקיות טכנולוגיה ועד עסקאות בתחום הבריאות – ולרוב המחיר נפל על החברות שנמצאו במרכז, שנאלצו לשלם פיצויי פרידה או להתמודד עם פגיעה במומנטום העסקי. במקרה של כאל, העסקה עצמה אינה מיזוג בשליטה מלאה אלא עסקת מכירה מתוך הליך סדור רגולטורי, מה שמציב אותה במצב מיוחד: הבנקים אינם רשאים לסגת ממנה מרצונם החופשי, שכן החוק מחייב אותם להיפרד – ולכן הם מבקשים דווקא הקלות או הארכות ולא ביטול. הגישה הזו, של חיפוש פתרונות יצירתיים במקום ויתור, משקפת את ההבנה כי הדד ליין הרגולטורי נסגר בהדרגה.
בינתיים, כל העיניים מופנות אל בנק ישראל ואל הכנסת. אם יימסר היתר להארכת המועד, דיסקונט יוכל לנשום לרווחה ולהמשיך לנהל את כאל כנכס מניב; אם לאו, יידרשו הצדדים להתחיל תהליך מכירה חדש מאפס – תהליך שבשוק המקומי המצומצם עשוי להימשך שנים. בין לבין, כאל תמשיך להתנהל תחת אי-ודאות שכבר היום מגבילה את יכולתה להתחרות במלוא העוצמה – וכל יום נוסף של המתנה הוא יום שבו הצרכן הישראלי משלם את מחיר הריכוזיות שהרפורמה ביקשה לשבור.
menu_book מילון מונחים כלכליים רלוונטיים
- הפרדת כרטיסי אשראי:
- הליך רגולטורי שהחל בשנת 2018 במסגרתו נדרשו הבנקים למכור את חברות כרטיסי האשראי שבבעלותם, במטרה להגביר את התחרות בענף האשראי הצרכני ולצמצם את הריכוזיות הבנקאית.
- תנאי מבני:
- דרישה רגולטורית שהפתרון לחשש התחרותי מושג באמצעות שינוי במבנה הבעלות או השליטה (למשל מכירת נכס), ולא באמצעות הגבלות התנהגותיות הנתונות לפיקוח שוטף.
- דיווידנד בעין:
- חלוקת דיבידנד באמצעות העברת נכסים או ניירות ערך לבעלי המניות במקום תשלום במזומן, למשל העברת החזקות בחברה בת ישירות לבעלי המניות.
- בעל מניות מסויג:
- בעל מניות הנהנה מהגנות חוזיות וזכויות וטו על החלטות מהותיות בחברה, בדרך כלל כתוצאה מהסכם בעלי מניות, המגביל את יכולתו של בעל השליטה לפעול לבדו.
עוד בנושא
שאלות נפוצות (FAQ)
-
הרשות חוששת כי החזקה משולשת של יוניון בסופר-פארם ובכאל תאפשר לה גישה לנתוני הרכישות המפורטים של כ-4 מיליון כרטיסי אשראי, כולל רכישות בשופרסל - בעלת השליטה ברשת הפארם BE המתחרה. מידע זה עשוי לחזק את מעמד סופר-פארם בשוק ולפגוע בתחרות, ולכן הוצע תנאי מבני של מכירת החזקות הפארם.
-
בשוק מעריכים כי האפשרויות כוללות הנפקה של כאל בבורסה, חלוקת דיווידנד בעין לבעלי המניות, מכירה לרוכשים חלופיים כמו גדעון תדמור, או בקשה להארכת מועדים מהכנסת שתאפשר לדיסקונט להמשיך להחזיק בנכס המניב גם מעבר למועד החוקי.
-
כאל, בניהולה של המנכ"לית יפית גריאני, מתנהלת כבר יותר משנה תחת אצטלת העסקה של מכירתה שלא יצאה לפועל, תוך שהיא נמנעת מהתנהלות אסטרטגית חופשית בשוק כרטיסי האשראי.
-
בנק דיסקונט, שבשליטת בעלי יוניון ג'ורג' חורש יחד עם הראל ביטוח, התריע בפני המפקח על הבנקים כי העסקה על סף פיצוץ, ביקש הקלות רגולטוריות שיאפשרו להוציאה לפועל או לסגת ממנה, ופנה במכתב לבנק ישראל ולמשרד האוצר בבקשת הנחיות, תוך רמיזה לרצון לקבל היתר שלא למכור.










