התמזגות בין ענקיות, שיא במיחזור משכנתאות והתובענה של מיליארד שקל: הזירה הנדל"נית רותחת
ביממה האחרונה התקבלו בענף הנדל"ן שלוש ידיעות משמעותיות: מיזוג מסד עוז ואמריקה ישראל, ירידה בפיגורי המשכנתאות והתפתחות בסכסוך מגדל בראשית בבבלי
מהלך שמכוון לבורסה: מסד עוז ואמריקה ישראל מתאחדות
שתי החברות, מסד עוז ואמריקה ישראל, חתמו על הסכם מיזוג מלא במסגרת עסקת חליפין של מניות, והודיעו כי הן מתכוונות להנפיק חוב ומניות בבורסה לניירות ערך בתל אביב, בהתאם לתנאי השוק ולהתפתחות העסקית. המיזוג מאחד תחת קורת גג אחת את פעילות היזמות למגורים ולמסחר של אמריקה ישראל עם פעילות ההנדסה וניהול הפרויקטים של מסד עוז, ויוצר קבוצת נדל"ן ותשתיות בהיקף מצטבר שמוערך בכ-50 מיליארד שקל. לפי הדיווח בגלובס ובביזפורטל, פיני כהן ימונה ליו"ר הקבוצה המאוחדת, אלון שטאובר יכהן כמנכ"ל, ובין בעלי המניות יימנו לאומי פרטנרס, מגדל ומרכנתיל. המהלך מעיד על מגמה רחבה של איחוד כוחות בענף הנדל"ן הישראלי, שבו יזמים קטנים ובינוניים מתקשים לעמוד בעלויות מימון גבוהות ובמשכי בנייה ארוכים.
המשמעות הכלכלית של המיזוג חורגת מעבר לסטטיסטיקה התאגידית. קבוצה מאוחדת שמחזיקה ביכולות יזמות והנדסיות משולבות יכולה להוזיל עלויות ביצוע, לחתום על חוזי קבלנות בתנאים טובים יותר ולהציג לבנקים תזת אשראי חזקה יותר. עבור רוכשי הדירות, השאלה הפתוחה היא אם חיסכון אלה יועבר הלאה במחירי המכירה או שיזרמו לשורה התחתונה של בעלי המניות. מבחינת שוק ההון, ההנפקה הצפויה עשויה להיות מבחן ראשון לתיאבון המשקיעים במניות נדל"ן, לאחר תקופה שבה ענף היזמות למגורים ספג פגיעות ברווחיות ובמכירות.
מה המיזוג אומר על מצב הענף
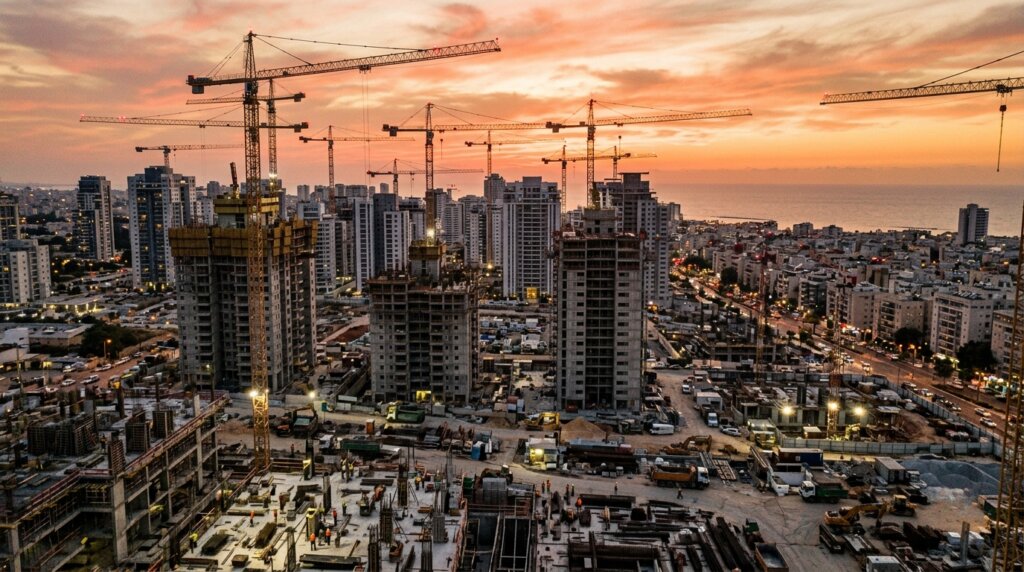
ברקע המהלך עומד מצב הענף: מלאי דירות לא מכורות שמצטבר, קצב מכירות שנחלש והתחלות בנייה שיורדות. נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו בימים האחרונים מצביעים על ירידה של 7% בהתחלות הבנייה במחזור שנתי, עם כ-76 אלף דירות שהחלו להיבנות, לעומת כ-82 אלף בתקופה המקבילה. במקביל, כמעט מחצית מההתחלות בהתחדשות עירונית רוכזו במחוז תל אביב, ומרביתן במסגרת תוכניות פינוי-בינוי ותמ"א 38/2. קבוצה מאוחדת וממוחזקת כמו זו של מסד עוז ואמריקה ישראל ממוקמת בדיוק בנקודת הצמיחה הזו, שבה פרויקטים גדולים דורשים הון עובד משמעותי ויכולת ניהול סיכונים מתקדמת.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי האופטימיות במיזוגים ובנתוני המשכנתאות ניצבת שאלה לא פשוטה: האם ריכוז הפעילות בידי קבוצות גדולות יותר מקטין בפועל את התחרות בשוק. יזמים קטנים מתקשים לגייס אשראי, והסיכון הוא שפחות שחקנים יובילו לירידת מחירים אמיתית לצרכן.
שוק המשכנתאות נושם לרווחה: פיגורים בירידה ומיחזור בשיא
בחזית המימון, ירידה משמעותית נרשמה בפיגורי המשכנתאות. לפי נתונים שפורסמו בגלובס, היקף הפיגורים ירד ב-345 מיליון שקל בתוך שלושה חודשים בלבד, לאחר זינוק חד שנרשם מאז פרוץ המלחמה. במערכת הבנקאית מעריכים כי הבנקים הרחיבו את ההסדרים עם לווים שהתקשו לעמוד בהחזרים, מהלך שמקטין את ההיחשפות לחדלות פירעון אך מעלה שאלות לגבי איכות תיקי האשראי למגורים. הנתון מתקבל בזהירות מתונה אצל כלכלנים: הוא משקף שיפור ביכולת ההחזר של משקי הבית, אך גם ייתכן שהוא נובע מסיווג מחדש של חובות במסגרת הסדרים.
הנתונים על המשכנתא הממוצעת מציירים תמונה עדכנית של שוק שמתאושש בהדרגה. לפי דיווח של דה-מרקר, המשכנתא הממוצעת ירדה באוגוסט ל-1.06 מיליון שקל, לעומת 1.12 מיליון שקל ביולי, והמשקיעים נטלו משכנתא ממוצעת של 1.28 מיליון שקל, ירידה של כ-7% לעומת החודש הקודם. הנתון הבולט מכולם הוא המיחזור: ב-12 החודשים שהסתיימו באוגוסט מוחזרו משכנתאות בהיקף של 51.2 מיליארד שקל, זינוק של 34% לעומת התקופה המקבילה. המשמעות היא שלווים מנצלים את ירידת הריבית כדי להחליף הלוואות יקרות שנלקחו בשיא, במסלולים משתלמים יותר. במקביל, בביזפורטל דווח על משכנתא ממוצעת של 1.09 מיליון שקל בספטמבר, מה שמעיד על חזרה הדרגתית של הלווים להלוואות גדולות ועל פעילות רכישה שמתחממת.
הראל נכנסת למגרש הבנקים: משכנתא של 80% ל-40 שנה
תחרות חדשה נפתחה בשוק המימון לאחר שחברת הביטוח הראל השיקה מוצר משכנתא של עד 80% מימון לתקופה של עד 40 שנה, עם דחיית קרן של עד עשר שנים, מעבר למגבלות שבנק ישראל מתיר לבנקים. לפי הדיווח בביזפורטל, ההלוואות מוצעות בהיקף של עד 7 מיליון שקל, ועבור דירה של 2 מיליון שקל המוצר חוסך לזוג צעיר כ-100 אלף שקל הון עצמי, ולמשקיע אף יותר. ההחזר החודשי הנמוך בשלב הראשון מקל על הכניסה לשוק, אך המחיר של תקופת החזר ארוכה יותר וריבית גבוהה לאורך זמן הוא לא זניח. המהלך מסמן מגמה של כניסת גופים מוסדיים לתחום שהיה עד כה מונופול כמעט בנקאי, ועשויה להוזיל את עלויות האשראי לרוכשי הדירות בטווח הבינוני.
quiz האם ידעת ש…
ב-12 החודשים שהסתיימו באוגוסט מוחזרו משכנתאות בהיקף של 51.2 מיליארד שקל, זינוק של 34% לעומת התקופה המקבילה. מיחזור משכנתא הוא כלי פיננסי שמאפשר ללווים להחליף הלוואה יקרה בזולה, במיוחד לאור ירידת ריבית בנק ישראל.
מגדל בראשית: הסכסוך על המגדל שנתקע עולה מדרגה
בחזית המשפטית, הסכסוך סביב מגדל בראשית בשכונת בבלי בתל אביב הגיע לנקודת אל-חומר. לפי פרסום בדה-מרקר ובגלובס, חברת אלקטרה בנייה תובעת בכ-270 מיליון שקל את מגדלי בראשית, וזו תובעת בחזרה את חברת הבנייה, במסגרת סכסוך שהיקפו הכולל עשוי להגיע למיליארד שקל. הרקע הוא שריפה שפרצה במגדל בינואר 2023, כאשר הפרויקט כבר היה קרוב לשלב האכלוס, ואשר הובילה לעיכובים רבים בהשלמת הבנייה. עשור לאחר תחילת השיווק, רק 91 דירות נמכרו מתוך 168, מהן 15 לבני משפחה, ומוטי כוזהינוף ציין כי מדובר במשפחה אמידה שאינה לחוצה למכור בכל מחיר, אך חשיפה זו לתביעות הדדיות מציבה את הפרויקט במרכז הדיון הציבורי על עתיד מגדלי היוקרה בתל אביב.
כשהשוק קורא ליזמים: השכירות כפתרון למלאי
במקביל לסכסוכים המשפטיים, מתגבש פתרון עסקי חדש למלאי הדירות הלא מכורות. לפי דיווח בגלובס, יזמים שלא הצליחו למכור את הדירות שבנו החלו להשכיר אותן באופן ישיר, הן לטווחים קצרים והן לטווחים ארוכים, כדי לייצר הכנסה שוטפת במקום להוריד מחירים. ההשכרה מאפשרת ליזם להמתין להתאוששות כלכלית בלי לשבור את השוק, אך היא גם מייצרת שינוי במבנה הענף: יזמים הופכים בהדרגה למשקיעי נדל"ן מניב, ותופעה זו עשויה לשנות את מאזן ההיצע של דירות להשכרה במרכז. עבור שוכרי הדירות, הכניסה של יזמים לשוק השכירות יכולה להגדיל את ההיצע, אך גם לחשוף אותם לגורמים עסקיים עם אינטרסים שונים מאלה של בעלי דירות פרטיים.
הצרכן במרכז: עלייה ברווחה כלכלית והשלכות על המחירים
בעוד המהלכים העסקיים נרשמים בקרב חברות הנדל"ן, הנתונים על שוק המשכנתאות מצביעים על יציבות מסוימת בצד הצרכני. ירידה בהיקף הפיגורים, לצד זינוק במיחזור הלוואות, משקפת שיפור במצב הפיננסי של משקי הבית לאחר תקופה ממושכת שבה הריבית הגבוהה והמלחמה הכבידו על יכולת ההחזר. הירידה במשכנתא הממוצעת, יחד עם הירידה בהיקף ההלוואות שנלקחות על ידי משקיעים, מראה שהרוכשים נזהרים יותר, אך גם שהשוק עדיין פעיל. הנתונים המשולבים מעידים על תקופת ביניים שבה היזמים נאלצים להסתגל, הבנקים והגופים המוסדיים נערכים לתחרות חדשה, והצרכנים ממתינים לנקודת האיזון הבאה.
בזירה זו, המיזוג של מסד עוז ואמריקה ישראל נחשף כסימפטום של שוק שעובר שינוי מבני. קבוצות גדולות מתאחדות כדי לעמוד בקצב הדרישה למימון עצום ולהתמודד עם משכי בנייה ארוכים, יזמים קטנים פונים להשכרה כפתרון זמני, והצרכן מקבל לראשונה גם אלטרנטיבות מימון שמקורן מחוץ למערכת הבנקאית. המהלכים שנרשמו ביממה האחרונה משקפים ענף שנמצא בנקודת תפנית, שבה הצלחת ההתאמה בין היצע הדירות לביקוש אמיתי, ובין עלויות המימון ליכולת ההחזר של משקי הבית, תקבע את פני השוק לשנים הקרובות.
עוד בנושא


שאלות נפוצות (FAQ)
-
לפי הדיווח בגלובס ובביזפורטל, הקבוצה המאוחדת מנהלת פעילות יזמות למגורים ולמסחר לצד ניהול פרויקטים הנדסיים בהיקף מצטבר של כ-50 מיליארד שקל, והיא מתכננת הנפקת חוב ומניות בהתאם לתנאי השוק.
-
יש הערכות כי הבנקים הרחיבו את ההסדרים עם לווים שהתקשו לעמוד בהחזרים, במקביל לירידה בשיעורי הריבית ולשיפור ביכולת ההחזר של משקי הבית. כפועל יוצא, היקף הפיגורים ירד ב-345 מיליון שקל בתוך רבעון.
-
חברת אלקטרה בנייה תובעת בכ-270 מיליון שקל את מגדלי בראשית, וזו תובעת בחזרה, בתביעות ששוקלות להגיע יחד לכדי מאבק משפטי בהיקף מיליארד שקל. הסכסוך נובע משריפה שפרצה במגדל בינואר 2023, כאשר המגדל היה קרוב לשלב האכלוס.
-
מלאי הדירות הלא מכורות גדול, ומבצעי המימון כבר אינם מספיקים להנעת מכירות. השכרת הדירות מאפשרת ליזם לייצר הכנסה שוטפת ולהמתין להתאוששות כלכלית מבלי להוריד מחירים באופן שעלול לשבור את השוק.