הצניחה החדה בביטוחי הרכב משנה את כללי המשחק: כך חזרו 1,000 שקל לכיס הנהגים
ירידה של 8% במחירי ביטוח הרכב באוגוסט קבעה שיא שלילי-חיובי של ארבעה עשורים - והרגולטור, יצרניות החלפים ושוק הרכב הסיני כולם שותפים למהפכה
ירידה של 8% בחודש אחד: כך נשבר שיא של ארבעה עשורים בביטוחי הרכב
שוק ביטוחי הרכב בישראל חווה כעת את אחד השינויים הדרמטיים ביותר בתולדותיו. לפי דיווח של העיתונאי נתנאל אריאל בגלובס, מחירי ביטוחי הרכב צנחו בשיעור של 8% בחודש אוגוסט בלבד, והירידה המצטברת בביטוח השנתי מתבטאת בחיסכון של כ-1,000 שקל לפוליסה. מדובר, לפי הדיווח, בירידה החדה ביותר בביטוח הרכב מזה למעלה מ-40 שנה – נתון שמעיד על שינוי מבני ולא רק על תנודה רגעית בשוק.
עד לתקופה האחרונה, נהגים ישראלים התרגלו לתמונה הפוכה לחלוטין: עליות שנתיות עקביות בפרמיות ביטוח החובה והמקיף, שנבעו מגורמים כמו זינוק במחירי חלקי החילוף, גל גניבות רכב בפריפריה, ועליית עלויות התיקון בעקבות המעבר לרכבים עשירים בחיישנים ובטכנולוגיה. המהפך הנוכחי, שמתועד בנתוני רשות שוק ההון, ביטוח וחיסכון, מציב את שוק הביטוח במרכזו של דיון כלכלי-צרכני חד שמעסיק כעת את הענף כולו.

התערבות הרגולטור: רשות שוק ההון מכתיבה את המגמה
אחד הגורמים המרכזיים לצניחה הוא התערבות אקטיבית של רשות שוק ההון, ביטוח וחיסכון. הרשות, שפיקחה על התייקרות מתמשכת בביטוחי הרכב בשנים האחרונות, הפעילה לחצים על חברות הביטוח להעביר את ההקלה לצרכן, בין היתר באמצעות חיוב שקיפות מחירים מוגברת והקלות רגולטוריות שאפשרו למבוטחים להשוות הצעות ביתר קלות. התערבות זו הובילה את חברות הביטוח להתייצב על תמחור נמוך משמעותית, תוך ויתור חלקי על מרווחי הרווח שצברו בשנות העליות.
quiz האם ידעת ש…
הירידה של 8% במחירי ביטוחי הרכב בחודש אוגוסט היא הירידה החדה ביותר שנרשמה בענף זה מזה למעלה מ-40 שנה. עד כה, הענף התאפיין דווקא בעליות מתמשכות בפרמיות, כך שהמהלך הנוכחי מהווה שינוי מגמה היסטורי שנדיר לראותו בשוק הביטוח הישראלי.
בשוק הביטוח מסבירים כי המנגנון פשוט: כאשר הרגולטור דורש הצדקה אקטוארית לכל עלייה בפרמיה, ובמקביל נתוני הסיכון משתפרים, חברות הביטוח מוצאות את עצמן במצב שבו קשה להצדיק תמחור גבוה. התוצאה היא מלחמת מחירים שקטה, שבה כל חברה מנסה לשמר את נתח השוק שלה מול השוואות מחירים דיגיטליות שהופכות את השוק לשקוף יותר מתמיד. עבור הצרכן הישראלי, זהו אחד החלונות הנדירים שבהם כוח המיקוח עובר לצד שלו.
הקרקע מתייצבת: ירידה בגניבות והתמתנות במחירי החלפים
מעבר להתערבות הרגולטורית, שני גורמים מבניים מסבירים את הירידה החדה. הראשון הוא צמצום דרמטי בתופעת גניבות הרכב, שהייתה בשנים האחרונות אחד הגורמים הכבדים ביותר לעלויות התביעות של חברות הביטוח. שיפור באמצעי האבטחה של כלי הרכב, החמרת אכיפה ושיתוף פעולה בין משטרת ישראל לרשויות במטרה לפענח רשתות גניבה הובילו לירידה משמעותית במספר הרכבים הגנובים, ובעקבותיה – בתשלומי התביעות בגין אובדן כלי רכב שלמים.
הגורם השני הוא התייצבות מחירי חלקי החילוף. לאחר שנים שבהן שיבושי שרשראות האספקה העולמיות, מחסור בשבבים והצמדה למדדים זרים דחפו את מחירי החלפים כלפי מעלה, השוק הגלובלי של חלקי הרכב התייצב ואף התמתן במקרים מסוימים. עלויות התיקון מהוות מרכיב מרכזי בתמחור ביטוח מקיף, ולכן כל התמתנות במחירי החלפים מתורגמת ישירות להוזלה בפרמיה. בחברות הביטוח מדגישים כי המתיחות של השנים הקודמות בין עלויות התיקון לתמחור הפוליסות החלה להיסגר סוף סוף.
balance פרשנות ביקורתית: הצד השני של המטבע
מבקרים בענף טוענים כי חלק מהירידה איננו תוצאה של שיפור אמיתי במצבת הסיכון, אלא תוצאה של לחץ רגולטורי שגרם לחברות הביטוח לוותר על רווחים. אם התביעות יחזרו לרמות גבוהות או שמחירי החלפים יזנקו שוב, הפרמיות עלולות לתקן בחזרה במהירות.
השפעת גל הרכב הסיני: שוק מתחלף שמשנה את תמונת הסיכון
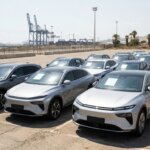
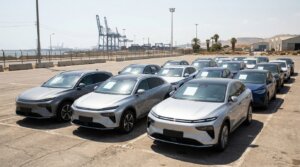
גורם נוסף שמעצב את שוק ביטוחי הרכב הוא שינוי הרכב צי הרכב בישראל. כפי שדווח בגלובס, שישה מתוך עשרת המותגים הנמכרים בישראל מתחילת השנה הם סיניים – מהפך שמשנה גם את מבנה העלויות בענף הביטוח. רכבים סיניים חדשים מוצעים במחירים נמוכים משמעותית מדגמי הפרימיום האירופיים והיפניים, ובכך מקטינים את שווי הרכב הממוצע המבוטא בפוליסה. ככל שההון המבוטח נמוך יותר, כך הפרמיה בגין אובדן כלי רכב נמוכה יותר.
עם זאת, התמונה אינה חד-ממדית. דווקא הרכבים הסיניים החדשים עמוסים בחיישנים, מצלמות ומערכות סיוע מתקדמות, שהתיקון שלהן עלול להיות יקר במיוחד במקרה של פגיעה קלה בפגוש או בשמשה הקדמית. בענף הביטוח עדיין צוברים נתוני תביעות אמיתיים על דגמים אלה, והתמחור שלהם עשוי להשתנות בשנים הקרובות בהתאם. זהו אחד הגורמים לכך שהירידה בפרמיות אינה אחידה בכל קטגוריות הרכב, ושחברות הביטוח ממשיכות לבחון את מודלי התמחור שלהן באופן שוטף.
מה זה אומר בפועל לנהג הישראלי
עבור הצרכן, המשמעות הישירה היא שחלון הזדמנויות אמיתי לחידוש פוליסה בתנאים משופרים. נהגים שמתוכננים לחדש ביטוח מקיף או חובה בחודשים הקרובים נדרשים לבדוק הצעות מקבילות ולא להסתפק בחידוש אוטומטי אצל המבטח הקיים, שכן הפערים בין חברות הפכו גדולים יותר והתחרות חריפה. כ-1,000 השקלים החוסכים בממוצע בשנה הם הפרש משמעותי במשק בית ממוצע, במיוחד כשמדובר ברכב שני או בביטוח צי רכב פרטי.
בשוק הביטוח מעריכים כי המגמה צפויה להימשך לפחות בטווח הקצר, אך מזהירים כי היא תלויה בהמשך ההתמתנות במחירי החלפים ובשמירה על מפלס הגניבות הנמוך. כל שיבוש חדש בשרשרת האספקה העולמית, עלייה חדה בשערי החליפין או חזרה של תופעת הגניבות עלולים להפוך את המגמה במהירות. עבור הנהג הישראלי, ההמלצה המעשית היא לנצל את התקופה הנוכחית להשוואת מחירים יסודית, לבדוק אפשרות לגרירת ביטוח מקיף מחברה אחרת, ולעקוב אחר השינויים בתנאי הפוליסה – שכן בשוק שמשתנה בקצב כזה, מי שלא משווה משלם יותר.
menu_book מילון מונחים כלכליים רלוונטיים
- פרמיה:
- התשלום התקופתי שמשלם המבוטח לחברת הביטוח תמורת כיסוי ביטוחי, הנקבע לפי מודלים אקטואריים של סיכון ונתוני תביעות.
- ביטוח מקיף:
- כיסוי ביטוחי לרכב המשלם פיצוי בגין נזקים לכלי הרכב עצמו, כולל גניבה, תאונה ונזקי טבע, בנוסף לביטוח החובה.
- תמחור אקטוארי:
- שיטת קביעת מחיר הביטוח המבוססת על ניתוח סטטיסטי של הסתברויות תביעה, עלויות תיקון ושווי כלי הרכב המבוטחים.
עוד בנושא


שאלות נפוצות (FAQ)
-
על פי הדיווח בגלובס, הירידה במחירי ביטוחי הרכב מתורגמת לחיסכון של כ-1,000 שקל בשנה בפוליסה שנתית, בשילוב ירידה של 8% במחירי הביטוח בחודש אוגוסט בלבד.
-
הגורמים המרכזיים הם התערבות הרגולטור (רשות שוק ההון), צמצום משמעותי בתופעת גניבות הרכב, והתייצבות מחירי חלקי החילוף לאחר שנים של עליות חדות בעקבות שיבושי שרשראות אספקה ועליית עלויות.
-
הירידה ניכרת בעיקר בביטוח המקיף, שמושפע ישירות מעלויות תיקון, גניבות וחלפים. גם ביטוח החובה מושפע, אך הוא מבוסס בעיקר על פרופיל הנהג והיסטוריית התביעות ולא רק על עלויות הרכב עצמן.
-
גל הרכב הסיני הזול יותר מקטין את שווי הרכב המבוטח בממוצע ומפחית את עלויות התיקון במקרים מסוימים. עם זאת, רכבים סיניים עשירים בחיישנים וטכנולוגיה עלולים להיות יקרים לתיקון, ולכן ההשפעה על הפרמיה אינה אחידה.