הבורסה רוכבת על גל עליות לקראת הבחירות – ומחכה להכרעה
מדד ת"א 125 זינק ב-1.8% ומדד הביטוח קפץ ב-3% על רקע עסקאות בענף הפיננסים, אך מחקר בורסת ת"א מזהיר: השוק נוטה להיחלש לקראת בחירות ללא הכרעה - עד שהפערים נעלמים בתוך חודשים ספורים
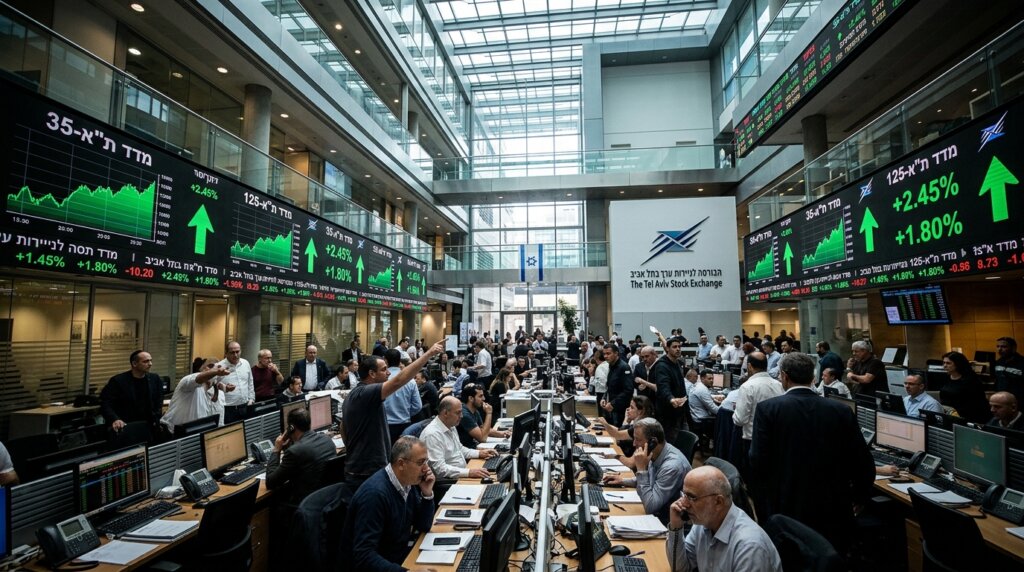
שוק רוכב על גל עליות לקראת קלפי
המסחר בבורסת תל אביב ננעל היום (שלישי) בעליות חדות, שהציבו את מדד ת"א 125 בזינוק של כ-1.8%, את מדד ת"א 35 בעלייה של 1.63% ואת מדד ת"א 90 בתוספת של 2.11%. את הרגעים המתוקים סיפקו מדדי הביטוח: מדד ת"א-ביטוח קפץ בכ-3.2% ומדד ת"א ביטוח ושירותים פיננסיים עלה בכ-3.5%, על רקע הדיווחים על העסקה הפוטנציאלית בענף הפיננסים הישראלי – רכישת חברת כרטיסי האשראי כאל בידי חברת הביטוח איילון, כפי שנחשף ב-TheMarker ובגלובס.
ההתלהבות אינה מקרית. איילון, שחקנית קטנה יחסית בענף הביטוח, מעריכה בשוק כי סיכוייה מול רשות התחרות לקבל אישור לעסקה טובים מאשר אלו של קבוצת יוניון-הראל, שניסיון הרכישה של כאל הופסק בחודש שעבר. מה שלא ברור כעת הוא השווי לפיו תימכר כאל, כאשר בסביבת העסקה מעריכים כי הוא נמוך מהמחיר בעסקה שנפלה. גם משפחת ברק, ששותפה בגרעין השליטה בווישור, צפויה לפי דיווחים להצטרף לעסקה ולהשקיע בכאל דרך חברות פרטיות שלה. בנק דיסקונט ממשיך לבחון במקביל את אפשרות ההנפקה של כאל, לנוכח הסיכון הרגולטורי הטמון בעסקה עם חברת ביטוח.
העליות החדות במדדי הביטוח מגיעות בצל התקרבות הבחירות לכנסת ה-26, המתוכננות ל-27 באוקטובר. מניית סבוריט-ש קפצה בכ-13.7% ומניית קרדן ישראל נסקה בכ-13.4%, וביחד עם מניית סטארק פאוור שטיפסה בכ-11.7%, שלוש מניות אלו הובילו את הטבלה. מדד ת"א נדל"ן הוסיף 3%, ובצד השלילי בלטו מניית גיקס שצללה בכ-49% ומניית סונוביה שאיבדה כ-9.4% מערכה במסחר ביום אחד.

מה אומר ההיסטוריה על הבורסה בשנת בחירות
בעוד השוק סוחר על רקע העסקאות בענף הפיננסים, מחקר חדש של יחידת המחקר בבורסה לניירות ערך שפורסם היום משפך אור על השאלה שמטרידה משקיעים רבים: האם החולשה היחסית שנרשמה לאחרונה בבורסה בתל אביב משקפת חשש מבחירות שלא יובילו להקמת ממשלה יציבה? המחקר, שבחן עשר מערכות בחירות מאז 2003, מציג תמונה דו-צדדית: בשנה שלאחר מערכת בחירות הציג השוק המקומי תוצאות טובות מהממוצע, אך החשש מהיעדר הכרעה בא לידי ביטוי מוקדם – ובעיקר בתקופה שלפני ההצבעה.
lightbulb טיפ מהמומחה
הנתונים ההיסטוריים מלמדים כי החשש מקיפאון פוליטי מתבטא בעיקר בשלושת החודשים שלפני הבחירות, ואילו לאחר ההצבעה הפערים בין תרחישי הכרעה להיעדר הכרעה מתאחדים כמעט לחלוטין תוך חמישה חודשים. משקיע שמוכר במקביל לקלפי מוותר על התגמול ההיסטורי שמאופיין בשנה שלאחר מערכות בחירות – תשואה ממוצעת של 16.4% בת"א 125, מול 11.5% בשנה רגילה.
המספרים מדברים בעד עצמם. מדד ת"א 125 הניב תשואה ממוצעת של כ-16.4% ב-12 החודשים שלאחר עשר מערכות הבחירות שנבדקו, לעומת ממוצע שנתי של כ-11.5% לאורך התקופה כולה. ההשוואה לוול סטריט מצביעה על תמונה דומה: מדד S&P 500 השיג תשואה ממוצעת של 13.1% במונחים שקליים, כולל דיבידנדים, בתקופה שלאחר הבחירות, מול ממוצע שנתי ארוך טווח של 8.4%. הפער בין השווקים השתנה לאורך הזמן: לפני הבחירות הציג שוק המניות הישראלי ביצועים חלשים מהשוק האמריקאי, אך בשנה שלאחר מכן התמונה התהפכה. הבורסה מדגישה כי אין לראות בנתונים הוכחה לקשר סיבתי – חלק מהמערכות נערכו בסמוך להתאוששות ממשברים כלכליים משמעותיים, כמו פיצוץ בועת הדוט-קום, המשבר הפיננסי העולמי ומשבר הקורונה.
הפער הדרמטי: בחירות עם הכרעה מול בחירות ללא הכרעה
הממצא החד והבולט ביותר מתייחס להבדל בין מערכות בחירות שהסתיימו בהקמת ממשלה לבין אלו שלא. בשלושת החודשים שלפני בחירות שלא הובילו להכרעה ירד מדד ת"א 125 ב-5.3% בממוצע, לעומת ירידה של 0.2% בלבד במערכות בחירות שהובילו להקמת ממשלה. כלומר, החשש מאי-ודאות פוליטית מתמחר בשוק עוד לפני שהמצביעים מגיעים לקלפי. אלא שהחולשה לקראת הבחירות לא נמשכה באותה עוצמה אחריהן: חודש אחרי מערכות בחירות ללא הכרעה עמדה התשואה המצטברת על 2.3%, לעומת מינוס 0.7% במערכות שהובילו להקמת ממשלה. לאחר שלושה חודשים הפער הצטמצם ל-0.6 נקודות אחוז, ולאחר חמישה חודשים התשואות היו כמעט זהות – 6.7% מול 6.5%.
תקופת הבחירות החוזרות ב-2019-2020 ממחישה את הקושי לנתח את תגובת השוק לאי-ודאות פוליטית לאורך זמן. ישראל קיימה שלוש מערכות בחירות באפריל 2019, בספטמבר 2019 ובמרץ 2020, כאשר שתי הראשונות לא הובילו להקמת ממשלה. המרווח הקצר בין ההצבעות מגביל את חלונות הזמן שניתן לבחון, אך הנתונים מצביעים על כך שהפערים בביצועי המדד בין מערכות עם הכרעה לבין אלו ללא הכרעה הצטמצמו בתוך חודשים ספורים. בבורסה מציינים כי השוק מגיב לא רק לתוצאות הבחירות, אלא גם לרמת אי-הוודאות לקראתן – וכי לפי ניסיון העבר, היעדר הכרעה פוליטית אינו מתורגם בהכרח לפגיעה ממושכת בבורסה.
השקל נכנס לתמונה – וגם הריבית
מחקר הבורסה בוחן גם את השפעת שער החליפין על התשואה שמקבל המשקיע הישראלי, ובמיוחד על ההשקעות בחו"ל. בשנים 2000-2025 הניב מדד ת"א 125 תשואה שנתית ממוצעת של כ-11.5%, לעומת כ-9.9% במדד S&P 500 במונחים דולריים. אולם לאחר התאמת התשואה לשקלים, התשואה האמריקאית הסתכמה בכ-8.4% בלבד, בין היתר על רקע התחזקות המטבע הישראלי לאורך התקופה. בשוק המט"ח נמצא הבדל ברור בין התקופה שלפני הבחירות לזו שאחריהן: בשנה שקדמה לבחירות התחזק השקל מול סל המטבעות ב-1.4% בממוצע, לעומת התחזקות שנתית ממוצעת של 2.3% לאורך זמן, ובשנה שלאחר הבחירות גדל הייסוף הממוצע ל-2.5%. בבורסה מציעים כי אי-הוודאות סביב הרכב הממשלה והמדיניות הכלכלית עשויה למתן את התחזקות השקל לפני הבחירות, וכי לאחר ההצבעה, כשהתמונה הפוליטית מתבהרת, השפעה זו עשויה להיחלש.
quiz האם ידעת ש…
השוואה בין השקעה בת"א 125 לבין S&P 500 מחייבת התחשבות בשער החליפין: בשנים 2000-2025 הניב המדד המקומי תשואה שנתית ממוצעת של 11.5%, בעוד S&P 500 השיג 9.9% בדולרים – אך לאחר המרה לשקלים, בעקבות התחזקות השקל לאורך התקופה, התשואה האמריקאית השקלית הצטמצמה ל-8.4% בלבד.
כרגע השוק נמצא בסביבה של דולר חזק יחסית: נכון לעכשיו הדולר עלה בכ-0.07% ועומד על 3.07 שקלים, בעוד האירו מתחלף ב-3.42 שקלים. בקרן המטבע ובשווקים בעולם נמשך המתח סביב הריבית: תשואת אג"ח עשר שנים אמריקאית טיפסה השבוע ל-5.18% – רמה שלא נראתה מאז 2007, והשיא ביותר מ-17 שנה. הריבית הגבוהה ממשיכה להיות אחד הגורמים המרכזיים שממחישים כי גם בתוך שנת בחירות, משקיעים בישראל ובעולם נשארים חשופים לגורמים מקרו-כלכליים רחבים שאינם קשורים למצביעים בקלפי.
הרקע העולמי: עסקאות בענף הביטוח והפיננסים מרכיבות את המדדים
לצד העסקה בכאל, גם בזירה הבינלאומית נרשמת פעילות משמעותית בענף הפיננסים. חברת הביטוח מגדל הודיעה על שיתוף פעולה עם גולדמן סאקס, במסגרתו תציע שני מסלולי חו"ל חדשים בפוליסת החיסכון שינוהלו בידי זרוע ניהול ההשקעות של הבנק האמריקאי. המהלך מצטרף לשיתופי פעולה דומים בענף, כמו הפניקס עם בלאקרוק, הראל עם פידליטי וכלל עם סטייט סטריט. מגמה זו של הצטרפות חברות ביטוח ישראליות לשחקנים גלובליים משקפת את הרצון להגדיל את התשואות העודפות עבור העמיתים, תוך פיזור סיכונים וגיוון תיקי ההשקעות.
גם בזירת האנרגיה והתשתיות נרשמת פעילות עסקית מרשימה. בריטניה אישרה סופית את פיתוחו של שדה הנפט הגדול Sea Lion של נאוויטס בסמוך לאיי פוקלנד, צעד שפותח את האפשרות להפקת נפט מסחרית כבר בשנת 2027. המניה זינקה בקרוב ל-7% במסחר בתל אביב, והאנליסטים מתארים את המהלך כ"אבן דרך דרמטית ומשנת מציאות עבור נאוויטס". במקביל, בעולם המניות האמריקאיות נמשך הלחץ על מניות שבבי הזיכרון בעקבות כניסתה של יצרנית הזיכרון הסינית CXMT לתחרות, כשהמניות הישראליות קמטק, נובה וטאואר איבדו גובה על רקע הסנטימנט השלילי כלפי הסקטור.
בהתבוננות כוללת, שוק ההון המקומי מוצא את עצמו בנקודת צומת מרתקת: מחד גיסא, עסקאות מרכזיות בענף הפיננסים והביטוח מניעות את המדדים קדימה, ומאידך גיסא, עשר מערכות בחירות שנבדקו מלמדות כי השוק מגיב לאי-הוודאות הפוליטית בעיקר בתקופה שלפני ההצבעה, אך בתוך חודשים ספורים הפערים מתאחדים. עם הבחירות רחוקות יומיים בלבד, המשקיעים נותרו עם שאלה אחת פתוחה: האם העליות הנוכחיות משקפות אמון בהכרעה – או רק תקווה להתאוששות מהירה בתרחיש של אי-הכרעה.
עוד בנושא


שאלות נפוצות (FAQ)
-
מחקר יחידת המחקר בבורסה מצביע על תשואה ממוצעת של כ-16.4% במדד ת"א 125 ב-12 החודשים שלאחר עשר מערכות בחירות מאז 2003, לעומת ממוצע שנתי של 11.5% לאורך התקופה כולה. עם זאת, הבורסה מדגישה כי חלק מהעליות נרשמו בתקופות התאוששות ממשברים כלכליים, ובמקביל נרשמו מגמות חיוביות גם בשווקים הבינלאומיים, ולכן קשה לבודד את השפעת הבחירות עצמן.
-
הפער הבולט ביותר נרשם לפני ההצבעה: בשלושת החודשים שלפני בחירות שלא הסתיימו בהכרעה ירד מדד ת"א 125 ב-5.3% בממוצע, לעומת ירידה של 0.2% בלבד במערכות בחירות שהובילו להקמת ממשלה. עם זאת, לאחר חמישה חודשים התשואות היו כמעט זהות - 6.7% מול 6.5% - כלומר הפערים מתאחדים בתוך חודשים ספורים.
-
מדד ת"א-ביטוח זינק בכ-3.2% ומדד הביטוח והשירותים הפיננסיים בכ-3.5%, בהובלת סבוריט-ש שקפצה בכ-13.7% וקרדן ישראל שנסקה בכ-13.4%. הרקע: חברת הביטוח איילון חושפת כי היא בוחנת רכישת חברת כרטיסי האשראי כאל מבנק דיסקונט, בהערכה כי סיכוייה מול רשות התחרות טובים משל קבוצת יוניון-הראל, שעסקתה בתחום הופסקה.
-
בשנה שקדמה לבחירות התחזק השקל מול סל המטבעות ב-1.4% בממוצע, לעומת התחזקות שנתית ממוצעת של 2.3% לאורך זמן, ובשנה שלאחר הבחירות גדל הייסוף הממוצע ל-2.5%. בבורסה מציעים כי אי-הוודאות סביב הרכב הממשלה עשויה למתן את התחזקות השקל לפני הבחירות. כרגע נסחר הדולר בסביבות 3.07 שקלים, בקרבה לשיא של אפריל 2025.










