ההתחדשות העירונית מתכנסת לעשר ערים: מחצית מהדירות החדשות קמות במסדרונות היזמים – ומי שנשאר בחוץ עלול לשלם ביוקר
נתוני הלמ"ס חושפים פער תהומי בין מרכז הארץ לפריפריה: תל אביב בראש עם כמעט 2,000 דירות, בעוד באופקים, טבריה ואלעד לא נרשמה אף התחלת בנייה אחת במסלולי פינוי־בינוי. בית המשפט המחוזי, בינתיים, הקשיח את הגבולות בסוגיית היטל השבחה על מכירת זכויות ליזם
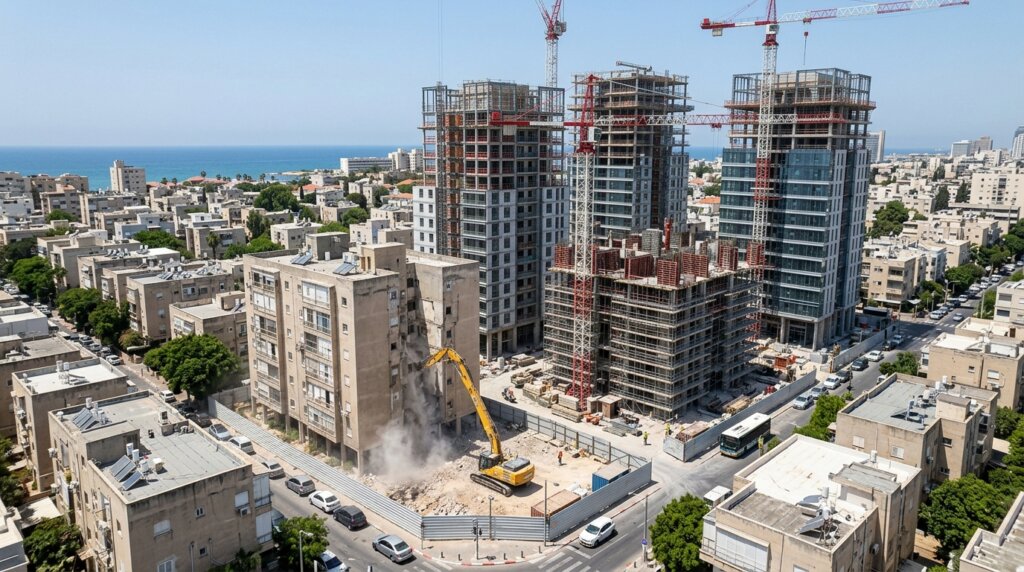
נתוני התחלות הבנייה של הלשכה המרכזית לסטטיסטיקה שנבחנו בימים האחרונים מציירים תמונה חדה של שוק ההתחדשות העירונית הישראלי: זהו ענף שגדל בקצב אדיר, אך כמעט כל הצמיחה שלו מרוכזת בחבל ארץ צר אחד. בחצית השנה החלה בנייתן של כ־8,500 דירות במסלולי ההתחדשות העירונית, ו־77% מהן מרוכזות בעשר ערים בלבד. בראש הרשימה עומדת תל אביב, שבה החלה בנייתן של 1,987 דירות במסלולי פינוי־בינוי ותמ"א — נתון המהווה 58.8% מכלל התחלות הבנייה בעיר. לעומתה, באלעד, באופקים, בנתיבות ובטבריה נבנות אלפי דירות חדשות, אך אף לא אחת מהן קמה במסלולי ההתחדשות. הפער הזה אינו סטטיסטי בלבד: הוא מסמן את גבולותיו האמיתיים של הענף שנועד להיות מנוע הצמיחה המרכזי של שוק הדיור בישראל.
הנתונים, שפורסמו בכלכליסט ונבחנו גם בביזפורטל, מלמדים כי המשוואה הכלכלית של ההתחדשות העירונית נשחקת כיום גם בערים שבהן היא עבדה עד כה. מאחורי הריכוזיות עומדת בעיה אחת פשוטה: רווחיות היזמים. בערים שבהן מחיר הדירה החדשה נמוך, היזם אינו יכול לממן את הריסת הבניין, את המעבר הזמני של הדיירים ואת עלויות הבנייה הגואות. בתל אביב, שם דירה חדשה נמכרת במיליוני שקלים, המשוואה עדיין סגורה; בטבריה, באופקים ובנתיבות — היא פשוט אינה מתחברת. כך נוצר סיטואציה שבה ההתחדשות העירונית, שזכתה למעמד של מדיניות לאומית ולתקציבים עצומים, פועלת בפועל כפרויקט של עשר ערים מרכזיות, בעוד שאר הארץ נותרת מחוץ למפה.
ההתחדשות מפסיקה בגבולות המרכז: מפת הריכוזיות החדשה
הבחירה של היזמים היכן להשקיע אינה מקרית. תל אביב, גבעתיים, רמת גן, פתח תקווה, בני ברק, ראשון לציון, נתניה, ראש העין, חולון ובת ים מרכזות את מרבית התחלות הבנייה במסלולי הפינוי־בינוי ותמ"א, מכיוון ששם מחירי המגורים החדשים מצדיקים את ההשקעה העצומה. בערים אלה, התושבים נהנים מגל חדש של מגדלי מגורים, תשתיות משודרגות ומעבר מהדירות הישנות לדירות עם מרחב מוגן. אלא שמעבר לגבולות הרשימה, הפער מתרחב. ביבנה ובנס ציונה, לדוגמה, יותר מ־80% מהתחלות הבנייה הן בהתחדשות עירונית — אך בערים כמו אופקים, טבריה ואלעד, שבהן נבנות אלפי דירות בשנה, המסלולים האלה לא מתאימים כלל. ההשלכה היא שהתושבים בפריפריה נהנים מהיצע של דירות חדשות, אך לא מהתחדשות של הבניינים הקיימים, ובניינים ישנים ורעועים נותרים על כנם בלי אפשרות מימושית לשדרוג.
משבר הרווחיות: היזם שכבר לא סוגר את החשבון
הרווחיות של פרויקט התחדשות עירונית תלויה במספר דירות שהיזם שומר לעצמו בתמורה לבניית הדירות לדיירים. בערי המרכז, שבהן מחיר דירה חדשה עומד על כמה מיליוני שקלים, גם יחס של דירה וחצי לדירה יוצר תשואה משמעותית. בפריפריה, שבה דירת ארבעה חדרים נמכרת ב־2 מיליון שקל ומטה, היזם צריך יחס גבוה יותר או סבסוד ממשלתי כדי לכסות את העלויות. אלא שככל שתשומות הבנייה ממשיכות לעלות וזמני האכלוס מתארכים, גם המשוואה בערי המרכז מתחילה להתערער. כך נוצר מצב שבו הענף מתכנס פנימה, מתעצם במקומות הרווחיים ביותר, ונסוג מכל מקום שבו הסיכון גבוה. מומחים בענף מזהים כבר כיום כי התוצאה תהיה פערים תשתיתיים וכלכליים בין ערים שנבנות מחדש לבין ערים שנותרות עם מלאי ישן.
מקרה שממחיש את גבולות הענף התפרסם בימים האחרונים גם בצד התכנוני: ועדה מקומית בנתניה החליטה להוציא מתוכנית התחדשות עירונית במרכז העיר בניין אחד עם 19 דירות, מכיוון שרק שמונה מבעלי הדירות נרתמו להסכם. חשש הוועדה היה כי השארת הבניין בתוך התכנית תסכל את הפרויקט כולו. הסיפור הנתנייתי ממחיש את הבעיה הגדולה ביותר של ההתחדשות — התלות בהסכמת הדיירים — שאינה פותרת את המשוואה הכלכלית, אלא רק מוסיפה סיכון ליזם. כשסיכון תכנוני כזה מתווסף לחוסר כדאיות כלכלית, התוצאה היא עזיבה של פרויקטים שלמים.
היטל ההשבחה חוזר למרכז הבמה: הפסיקה שמשנה את שוק מכירת הזכויות
בעוד שוק הפינוי־בינוי מתכנס למרכז, סוגיה משפטית חדשה מזעזעת את שוק תמ"א 38/2 — זרוע ההתחזקות — והיא נושא היטל ההשבחה על מכירת זכויות ליזם. בית המשפט המחוזי במרכז קבע לאחרונה, בעסקת קומבינציה במסגרת תמ"א 38/2, כי הפטור מהיטל ההשבחה על המכירה של זכויות הבנייה ליזם אינו חל. ההחלטה, שדווחה בכלכליסט ועוררה תהודה בענף, הפכה הלכה קודמת של ועדת הערר והגדילה באופן משמעותי את היטל ההשבחה בפרויקט. בעלי הדירות המכרים זכויות ליזם עשויים עתה למצוא את עצמם חייבים בהיטל — חבות שעד כה נחשבה מנותקת מהמכירה.
המשמעות של הפסיקה רחבה הרבה מעבר למקרה הספציפי. מכירת זכויות בנייה ליזם היא אחד המנגנונים הנפוצים בענף ההתחזקות: בעלי דירות בבניינים שבהם לא ניתן לבצע התחזקות מימושית מוכרים את זכויות הבנייה שנוספו להם ליזם, שמקים קומות חדשות. הפסיקה עלולה לייצר תהליך של הערכה מחדש של כל העסקאות הללו, ולהקשות על המשך קיומו של מנגנון ששירת אלפי בעלי דירות. מנגד, רשויות המס יצאו נשכרות: כל עסקת מכירת זכויות כעת עשויה להיות מטופלת כעסקה חייבת בהיטל השבחה. עורכי דין העוסקים בנדל"ן מזהים כי בעלי זכויות ויזמים יידרשו לבנות את ההסכמים באופן שונה, כשהחבות בהיטל ממוסדת במפורש בין הצדדים.
העלות הנסתרת של התיקון
הפסיקה נוגעת גם לסוגיית המדידה של ההיטל: במרכז המחלוקת עמדה השאלה האם מכירת הזכויות עצמה מהווה אירוע השבחה, או שמא ההשבחה מתממשת רק בבנייה בפועל. הקביעה כי המכירה היא אירוע המטיל את ההיטל מייצרת אפקט דומה לזה של מיסוי רכישות בשוק ההון: כל עסקה משמעותית מייצרת חבות מס מידית, גם אם ההשבחה טרם מומשה בפועל. בענף הדאגה היא כי התוצאה תהיה צמצום ההיצע של זכויות הבנייה הזמינות ליזמים, וזאת בתקופה שבה שוק הדיור בישראל זקוק לכל מטר בנויה שניתן להוסיף.
מה מוביל את המפה: תל אביב מול שאר הארץ
בתוך המפה הריכוזית, תל אביב ניצבת בראש הרשימה בפער ניכר מהערים האחרות. 1,987 דירות בהתחדשות עירונית בחצי שנה מהוות נתון שלא נמדד על ציר זמן רגיל, ובפרט כשמדובר בעיר שבה מחירי הקרקע בשמיים. הנתון מסביר מדוע השוק בעיר ממשיך לספוג ביקוש גבוה: הדירות החדשות בפרויקטי ההתחדשות נמכרות בדרך כלל במחירים שמתחילים במיליוני שקלים, והן מצוידות במרחבים מוגנים, מקומות חניה ומעליות. עם זאת, הריכוז העצום בעיר אחת יוצר בעיה מבנית: כאשר תשומות הבנייה עולות והביקוש לדירות חדשות מתעצם, המחירים בערים הללו מוטים לעלות במקום לרדת. תל אביב, שהיתה אמורה להוביל את הירידה במחירי הדיור בזכות היצע דירות חדשות, למעשה מנוהלת על ידי השוק כעיר פרימיום, שבה ההתחדשות מייקרת את המחירים ולא מורידה אותם.
הפער בין המרכז לפריפריה מחריף
הנתונים שפורסמו מצביעים גם על מגמה מתמשכת של פער בין המרכז לפריפריה בכל מה שקשור למסלולי ההתחדשות העירונית. בערים כמו ביבנה ונס ציונה, שבהן יותר מ־80% מהתחלות הבנייה הן בהתחדשות עירונית, השוק מסודר ומתואם עם תשתיות תחבורה מתקדמות. אך בערים שבהן נבנות אלפי דירות — אלעד, אופקים, נתיבות וטבריה — לא נרשמת אף התחלה במסלולי פינוי־בינוי. הפער הזה אינו מתמלא בזמן הקרוב, שכן המשוואה הכלכלית של ההתחדשות בערים אלה אינה מסתדרת גם כאשר המדינה מציעה תמריצים. התוצאה היא שהפריפריה מקבלת דירות חדשות על קרקע ירוקה, אך מלאי הבניינים הישנים שלה לא מתחדש, ועם הזמן הדבר מייצר פערים בפונקציונליות של הערים הללו בתחומי הבטיחות, התחבורה והשירותים.
ההשלכות על צרכן הקצה
מנקודת מבט של הרוכש הפרטי, הריכוזיות של ההתחדשות בעשר ערים יוצרת מצב דו־שלבי: מי שקונה דירה בערים המרכזיות נהנה מהיצע של דירות חדשות במחירים שהולכים ומתייקרים, אך גם מפוטנציאל לשדרוג עירוני נרחב. מי שקונה דירה בערי הפריפריה נהנה ממחירים נמוכים יותר, אך מתמודד עם העדר עתיד התחדשות עירונית נגיש ופתוח, ומסתמך בעיקר על מלאי הדירות החדשות שנבנות על קרקע ירוקה. הפער הזה צפוי להתרחב עוד, מכיוון שהמשוואה הכלכלית של ההתחדשות נשחקת גם בערים המרכזיות, מה שעלול בעתיד לדחוק את הענף פנימה עוד יותר. כל התנהלות זו משפיעה ישירות על עלות הדיור, שהיא אחד מהמשקלים הכבדים בתקציב של משקי בית ישראליים.
האם המדינה תשלם את המחיר?
בענף מעריכים כי ללא התערבות מדינית שתספק ערבויות הכנסות או השלמות כספיות מחוץ לערים המרכזיות, הריכוזיות תישאר חלק מהותי מהשוק. יש המציעים כי המדינה תספק ערבויות מורחבות, יש המציעים סבסוד מוגבר של היטל ההשבחה בפרויקטים בפריפריה, ויש הסבורים כי יש להרחיב את היטל ההשבחה על הפיצויים שמקבלים דיירים בפרויקטים. כל ההצעות הללו עדיין לא קיבלו מענה רשמי, ונראה כי המפה הריכוזית של ההתחדשות תישאר בגדרי עשר ערים בלבד, לפחות בטווח הנראה לעין. הנתונים של הלמ"ס, שהתפרסמו בימים האחרונים, מספקים לראשונה תמונה מדויקת על גבולות הענף, ומעמידים במבחן את ההבטחה הממשלתית שההתחדשות העירונית תהווה את המנוע המרכזי לדיור בישראל.
עוד בנושא



שאלות נפוצות (FAQ)
-
לפי ניתוח של נתוני הלשכה המרכזית לסטטיסטיקה שפורסם בכלכליסט, החלו בנייתן של כ-8,500 דירות במסלולי התחדשות עירונית. 77% מהן מרוכזות בעשר ערים בלבד, כאשר תל אביב מובילה עם 1,987 דירות. באלעד, אופקים, נתיבות וטבריה לא נרשמה אף התחלת בנייה אחת במסלולי פינוי־בינוי.
-
בית המשפט המחוזי במרכז קבע כי בעסקת קומבינציה במסגרת תמ"א 38/2, הפטור מהיטל השבחה על המכירה של זכויות הבנייה ליזם אינו חל. המשמעות היא שמכירת זכויות ליזם עשויה להיות מטופלת כעסקה חייבת בהיטל, מה שעשוי לשנות את המשוואה הכלכלית עבור בעלי זכויות ולגדול את היטל ההשבחה בפרויקטים דומים.
-
הסיבה המרכזית היא חוסר כדאיות כלכלית: בערים שבהן מחירי הדירות החדשות נמוכים, הרווחיות של היזם נשחקת גם כאשר יחס הדירות למשתתפי ההסכם גבוה. ללא ערבות הכנסות או השלמות כספיות מהמדינה, היזמים מעדיפים לרכז את הפעילות בערי המרכז שבהן ערך הדירה החדשה מצדיק את עלויות ההריסה והבנייה.
-
היעדר מסלולי התחדשות עירונית בפריפריה עלול להחריף את הפערים: בערים שבהן לא נבנות דירות חדשות במסלולי פינוי־בינוי, היצע הדירות המשודרגות נותר מוגבל, דבר העלול לייצר ביקוש מוגבר למלאי הקיים ולדחוק צעירים למרכז או למחירים גבוהים יותר בפריפריה עצמה.