ירידה בהתחלות הבנייה לראשונה אחרי שלוש שנים: המשבר שמעכב את הדירות על הדרך לשוק
נתוני הלמ"ס חושפים צניחה של 7% בהתחלות הבנייה לצד ירידה במסירת הדירות — ובינתיים יזמים שאינם מצליחים למכור מחליפים אסטרטגיה ומשכירים דירות במקום למוכרן
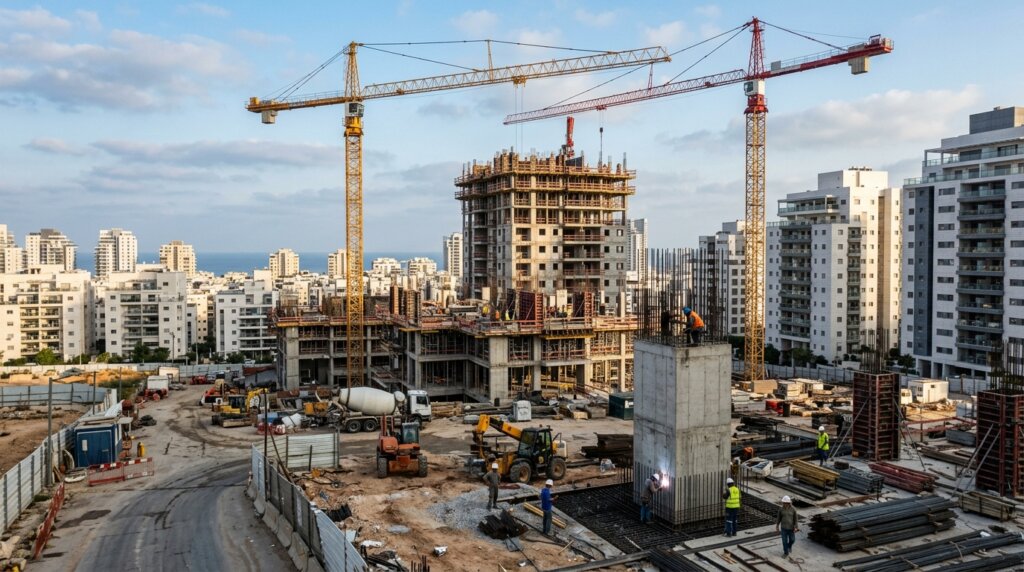
צניחה ראשונה מזה שלוש שנים: הנתונים שמטלטלים את ענף הבנייה
נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו ביממה האחרונה חשפו תפנית של ממש בשוק הדיור הישראלי: לראשונה מזה שלוש שנים נרשמת ירידה בהתחלות הבנייה. ב-12 החודשים האחרונים החלה בנייה של 76 אלף דירות בלבד, ירידה של 7% לעומת התקופה המקבילה. המשמעות היא שהקצב המסחרר שאפיין את ענף הבנייה בשנים הקודמות, שנשען במידה רבה על מחיר למשתכן ועל התחדשות עירונית, נעצר בפתאומיות יחסית. במקביל, יתרת הבנייה, כלומר מלאי הדירות שנמצאות בשלבי בנייה שונים, עלתה ב-2% ועמדה על כ-83.3 אלף דירות — נתון שמשקף פער גדל והולך בין מה שנבנה לבין מה שבאמת נמכר.
ההאטה בהתחלות הבנייה מיוחסת בשוק, כפי שדווח בכלכליסט, לשלושה גורמים מרכזיים: ההיזקקות הגוברת של היזמים למימון הפרויקטים בשל תנאי האשראי, קצב מכירות איטי וירידה במחירי הדירות. קבלן שאינו מצליח למכור כמות מספקת של דירות בשלב על הנייר מתקשה להצדיק פתיחה של פרויקט נוסף, וכך נוצרת שרשרת המתנה שמורגשת כבר בנתוני ההתחלות. יחד עם זאת, ברבעון השני נרשמה גם ירידה של כ-10% בקצב השלמת הבנייה לעומת הרבעון המקביל אשתקד, כך שהבעיה אינה רק בפתיחת פרויקטים חדשים אלא גם ביכולת לסיים את הקיימים.
מלאי הדירות הלא מכורות: הכאב הגדול של הקבלנים
הירידה בהתחלות הבנייה היא רק חצי מהתמונה. הצד השני הוא מלאי הדירות שעומד בלי קונה. על פי דיווח של גלובס, יזמים רבים שלא הצליחו למכור את הדירות שבנו החלו לאחרונה להשכיר אותן באופן ישיר, הן לטווחים קצרים והן לטווחים ארוכים. מדובר בשינוי גישה משמעותי עבור ענף שהתרגל למכור ולספק, ולא להחזיק נכסים מניבים. מבצעי המימון, שהיוו בשנים האחרונות את הכלי העיקרי לדחיפת מכירות, כבר אינם מספיקים, ולכן נדרשים רעיונות חדשים. "השכרת הדירות מאפשרת ליזם להמתין להתאוששות כלכלית בלי לשבור את השוק", תיארו גורמים בענף בשיחה עם גלובס.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי הנתונים על ירידה בהתחלות הבנייה מסתתר גם חשש הפוך: אם יזמים ימשיכו להשכיר דירות במקום למכור, ההיצע המיועד למכירה יצטמק והמחירים עלולים להתחזק שוב. צרכנים שמצפים לנפילת מחירים משמעותית עלולים לגלות שההשכרה היזמית דווקא מקפיאה את הירידות ומשאירה אותם מחוץ לשוק עוד שנים.
למה היזמים מעדיפים להשכיר ולא להוריד מחיר
ההיגיון הכלכלי מאחורי המהלך פשוט ומתוחכם כאחד. הורדת מחירים ניכרת בפרויקט פעיל פוגעת מיד ברוכשים ששילמו יותר, מעוררת תביעות ופוגעת במוניטין. בנוסף, היא משדרת מצוקה שמחלחלת לפרויקטים אחרים של אותו יזם ולשכונה כולה. השכרה, לעומת זאת, מייצרת הכנסה שוטפת שמסייעת לפרוע ריבית על אשראי בנקאי ועל הלוואות בעלים, ומאפשרת ליזם לסחוב את המלאי עד שהשוק יתייצב. המהלך גם מצטלב עם עליית שכר הדירה הממוצע בארץ, כך שהתשואה משכירות הופכת לרלוונטית יותר. בפתח תקווה, בנתיבות ובראשון לציון אמנם יש שכונות שבהן ההיצע הגדול של דירות להשכרה דווקא דוחף את המחירים למטה, אבל במרבית המרכזים הגדולים הביקוש להשכרה עדיין גבוה.
בין מימון יקר לריבית: מה באמת עוצר את הבנייה
מאחורי הנתונים עומדת בעיה מבנית של מימון הדיור בישראל. שוק המשכנתאות ממשיך לשבור שיאים — באוגוסט נרשם היקף של 10.9 מיליארד שקל, כך דווח בגלובס, אבל הלווים נוהרים למסלול הפריים ומתרחקים מהמסלולים הצמודים למדד, מה שמלמד על חוסר ודאות רחב בשוק. עבור היזמים, התמונה מורכבת עוד יותר: האשראי הבנקאי לפרויקטים התייקר, הבנקים מחמירים את תנאי המימון ודורשים אחוזי מכירות גבוהים יותר לפני שחרור כספים, והמכירות עצמן מדשדשות. בתל אביב, למשל, נמכרו לאחרונה ארבע דירות שלושה חדרים בפערים של עד 1.25 מיליון שקל בין עסקה לעסקה, כך דיווח דה-מרקר — תמונה שממחישה את חוסר הוודאות בתמחור. הקבלנים שומרים על מחירים בעזרת מבצעים ושמיניות באוויר, בעוד מוכרי דירות יד שנייה נאלצים להתפשר יותר ויותר.
הפער בין היתרים לדירות שמגיעות לשוק
פרדוקס נוסף שמציג הדיווח בדה-מרקר על הדו"ח השנתי של מינהל התכנון: בעוד שוועדות התכנון המקומיות רצו והנפיקו שיא של 84 אלף היתרי בנייה, מספר הדירות שהושלמו דווקא ירד ב-10%. הפער הזה קיצוני במיוחד בירושלים, שמובילה בפער גדול בהנפקת היתרים אך משתרכת מאחור בהבאת דירות לאכלוס. כלומר, הצוואר הבקבוק עבר מוועדות התכנון אל אתרי הבנייה עצמם: מחסור בכוח אדם מיומן, עלויות תשומות גבוהות וטכנולוגיות בנייה מיושנות שמאיטות את הביצוע. בעוד שבעולם מקימים בניין בשנתיים, בישראל משך הזמן כפול, ולמרות סטארט-אפים שמפתחים טכנולוגיות בנייה מתועשת, הרגולציה והתקינה המקומיות מכבידות על אימוץ החדשנות, כפי שתואר בגלובס.
trending_up שינוי מגמה בשוק הדיור
השפעה משמעותית שצריך להכיר ולהבין את המשמעות שלה.
תל אביב מזנקת, ירושלים צונחת: מפת הבנייה מתהפכת
הנתונים על התחלות הבנייה משרטטים מפה חדשה של השוק. תל אביב עקפה את ירושלים והובילה את התחלות הבנייה בישראל עם 7,611 דירות בשנה האחרונה, כך דווח בגלובס, ואחריה ירושלים וחיפה. מדובר בהיפוך מגמה בולט, אחרי שנים שבהן ירושלים הובילה בהיקפי הבנייה בזכות התחדשות עירונית נרחבת. במקביל, מושכים את עיני הציבור גם פרויקטים מסוג אחר: קניון דיזנגוף סנטר בתל אביב, למשל, צפוי להתרחב בתוכנית של 32.9 אלף מ"ר שכוללת 85 דירות זעירות, מלון בן 40–50 חדרים ו-2,000 מ"ר לשימושים ציבוריים, כפי שחשף כלכליסט — עדות לכך שהשוק מתמחה ומגוון גם כשהוא מאט. גם בהסקטור המסחרי התנועה נמשכת: שופרסל הודיעה על הקמת מרכז מסחרי בהשקעה של 100 מיליון שקל ליד עיר הבה"דים, על הכביש לאילת, בתום מכרז שבו גברה על לארו נדל"ן שהציע 25 מיליון שקל.
המשמעות לרוכשי הדירות ולמשכירים
עבור הציבור, השילוב של ירידה בהתחלות, מלאי גדול של דירות לא מכורות ויזמים שהופכים למשכירים, יוצר תמונה מורכבת. בטווח הקצר, יתרת הבנייה הגבוהה מספקת היצע ומגבילה את כוח ההתאוששות של המחירים, ולכן רוכשים רבים ממתינים. בטווח הבינוני, אם ירידת ההתחלות תימשך, ההיצע הטרי יתדלדל והמחירים עלולים לחזור ולהתחזק. שוק השכירות, מצידו, עשוי לספוג היצע חדש של דירות יזמיות ברמת גימור גבוהה, מה שעשוי לרסן את עליות שכר הדירה באזורים מסוימים — אבל גם להפחית את מלאי הדירות הזמין למכירה. את הסימן ההפוך אפשר לראות כבר עכשיו בערים כמו פתח תקווה ומודיעין, שבהן שכר הדירה דווקא יורד בשכונות החדשות בזכות היצע אדיר שנוצר מבניית שכונות ענק, דירות מסובסדות שנמכרו בהגרלות וריבוי פרויקטים של התחדשות עירונית.
בשורה התחתונה של התמונה העכשווית, השוק נמצא בנקודת תפנית: המדינה מתמודדת גם עם עלות אדירה של תוכניות הסבסוד — כ-27 מיליארד שקל בארבע שנים, לפי הדיווח בדה-מרקר על הדו"חות הכספיים של מדינת ישראל — ועם משבר מימון אצל היזמים. השאלה אם ההאטה בהתחלות הבנייה היא תיקון נקודתי או תחילתה של מגמה ארוכה, תקבע את פני שוק הדיור בשנים הקרובות — ואולי יותר מכל, היא תקבע מי יישאר בשוק: הקונים, המשכירים, או היזמים שהפכו בשקט לשניהם.
menu_book מילון מונחים כלכליים רלוונטיים
- התחלות בנייה:
- מספר הדירות שהחלו להיבנות בפועל בפרויקטים, מדד מוביל להיצע הדירות שיגיע לשוק בעתיד.
- יתרת בנייה:
- מלאי הדירות הנמצאות בשלבי בנייה שונים וטרם הושלמו ואוכלסו.
- היזקקות מימון:
- גובה האשראי הנדרש מהיזם להשלמת פרויקט בנייה, בניכוי ההון העצמי והכנסות ממכירות.
- קרן ריט:
- גוף השקעות שמחזיק נכסים מניבים, בעיקר להשכרה, ומחלק למשקיעים את ההכנסות מהשכירות.
עוד בנושא

שאלות נפוצות (FAQ)
-
לפי נתוני הלמ"ס שפורסמו, ב-12 החודשים האחרונים החלה בנייה של 76 אלף דירות, ירידה של 7% לעומת התקופה המקבילה. ההאטה מיוחסת להיזקקות גוברת של יזמים למימון הפרויקטים בשל עליית הריבית, לקצב מכירות איטי ולירידה במחירי הדירות שמקשה על כלכלת הפרויקטים.
-
יזמים שאינם מצליחים למכור את הדירות שבנו מתחילים להשכיר אותן באופן ישיר לטווחים קצרים וארוכים. כך הם שומרים על מחירי השיווק, מייצרים הכנסה שוטפת וממתינים להתאוששות בשוק בלי לשבור את מחירי השוק במכירות בזק.
-
לא בטווח הקצר. יתרת הבנייה עדיין עולה ועומדת על כ-83.3 אלף דירות, כך שההיצע הקיים גדול. עם זאת, המשך הירידה בהתחלות עלול ליצור מחסור בהיצע תוך שנים אחדות אם הביקוש יתחזק, ולתמוך בהתאוששות מחירים בטווח הבינוני.
-
עלייה של 2% ביתרת הבנייה, ל-83.3 אלף דירות, לצד ירידה בהתחלות משקפת שהקצב שבו דירות נמכרות ומסופקות הואט. הפער בין הדירות שבבנייה לבין קצב המכירות מלחיץ על תזרים המזומנים של הקבלנים ומוביל לפתרונות כמו השכרת דירות.