מיזוג ענק בענף הנדל"ן: מסד עוז ואמריקה ישראל חוברות ומכוונות להנפקה בבורסה
הקבוצה הממוזגת תרכז תחת קורת גג אחת את פעילות היזמות למגורים ולמסחר של אמריקה ישראל ואת פעילות ההנדסה וניהול הפרויקטים של מסד עוז, כשהיא נערכת להנפקת חוב ומניות
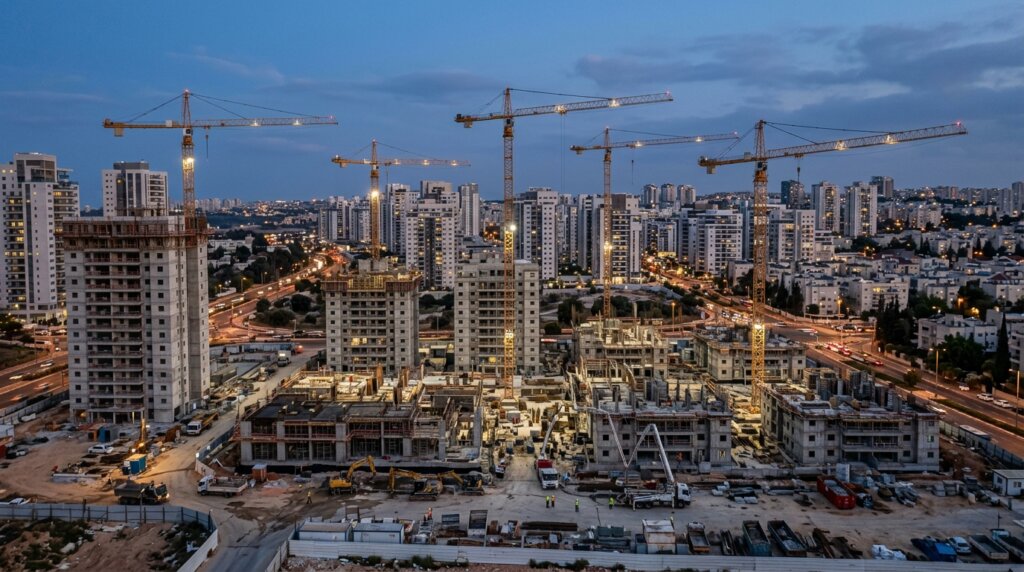
ענף הנדל"ן הישראלי נמצא בימים אלה בתהליך איחוד מואץ, והמהלך האחרון שמעביר את תשומת הלב של שוק ההון הוא המיזוג בין חברת מסד עוז לבין חברת אמריקה ישראל, שנועד לרכז תחת קבוצה אחת את פעילות היזמות למגורים ולמסחר של אמריקה ישראל ואת פעילות ההנדסה וניהול הפרויקטים של מסד עוז. הקבוצה המאוחדת נערכת להנפקת חוב ומניות בבורסה, וההערכה בענף היא כי מדובר באחד המהלכים המשמעותיים בשוק המגורים והמסחר מזה שנים. לאורך שנים חברות יזמיות וקבלניות פעלו בנפרד, כשכל אחת בונה את ספר האיזון שלה, אך ההתמודדות עם עליית עלויות הבנייה, הריבית הגבוהה והמחסור באשראי מובילה אותן לשינוי במודל הפעילות.
המיזוג משקף גם את המגמה הרחבה בענף, שבה חברות מבינות שכדי להישאר רלוונטיות עליהן להיות גדולות ומגוונות יותר. יותר מכך, מדובר בתגובה ישירה למציאות הפיננסית: פרויקטי מגורים גדולים דורשים הון עצמי גבוה משמעותית מבעבר, ויכולת הגיוס של חברה בודדת מוגבלת. בקבוצה ממוזגת הסיכון מתפזר, עלות המימון עשויה להיות נמוכה יותר, וכתף האשראי מתרחבת באופן שמאפשר קידום מקבילי של מספר פרויקטים בהיקפים גדולים. בענף סבורים כי מהלך זה יהפוך לדפוס שיועתק גם על ידי קבוצות נוספות בחודשים הקרובים.
מה כלול בתיק הפעילות של הקבוצה הממוזגת
אמריקה ישראל מביאה עמה פורטפוליו נרחב של פרויקטי מגורים ומסחר, חלקם בשלבי תכנון וחלקם בשלבי הריסה והקמה. מסד עוז, מנגד, מתמחה בפעילות ההנדסה ובניהול פרויקטים, והיא זו שמאחורי ביצועם של חלק מהפרויקטים הגדולים בישראל בשנים האחרונות. באמצעות המיזוג נוצר מודל אינטגרטיבי: אותה קבוצה יכולה ליזום פרויקט, לממן אותו, לנהל את ביצועו הקבלני ולמסור את הדירות בסוף התהליך. זהו מודל שמאופיין בחיסכון בעלויות תיווך ומרווחי ניהול, אך הוא גם מציב אתגר ממשלתי של ניהול ניגוד אינטרסים בין שתי הפעילויות.
לצד זאת, המיזוג מציב את הקבוצה בעמדה אטרקטיבית מבחינת שוק ההון. הבורסה רואה בהיום קבוצה מגוונת שכוללת גם פעילות הנדסית יציבה וגם פעילות יזמית בעלת פוטנציאל רווחיות גבוה, כמועמדת טבעית להנפקה. עם זאת, מצב שוק הדיור בימים אלה אינו פשוט, והמשקיעים יידרשו לבחון בקפידה את מידת חשיפת הקבוצה לפרויקטים שעדיין לא עמדו ביעדי מכירה, את מבנה החוב ואת תזרים המזומנים הצפוי.
lightbulb טיפ מהמומחה
משקיע שמבקש לחשוף את עצמו לתחום הנדל"ן דרך ההנפקה הצפויה של הקבוצה הממוזגת צריך לבחון לא רק את גודל הפורטפוליו אלא בעיקר את מבנה האשראי, את רמת הגלושה של הפרויקטים הפעילים, את תזרים המזומנים הצפוי ואת היחס בין פעילות ההנדסה לבין פעילות היזמות, שכן הפעילות הקבלנית בדרך כלל יציבה יותר.
שוק המגורים ברקע: מחירים מדשדשים וקצב מכירות איטי
המהלך של הקבוצה הממוזגת בתקופה מאתגרת
המיזוג מגיע ברקע של שוק מגורים שנמצא בשלב של התכווצות. מחירי הדירות מדשדשים, קצב המכירות נחלש, והרוכשים נמנעים מהתחייבות בגלל התנודתיות בריבית והאי־ודאות הכלכלית. נתוני הלמ"ס שפורסמו לאחרונה מצביעים על ירידה של כ־7% בהתחלות הבנייה בתקופה שבין יולי 2025 ליוני 2026, עם כ־76 אלף דירות שהחלה בנייתן, לעומת כ־81,760 דירות בתקופה המקבילה אשתקד. מנגד, קצב גמר הבנייה עלה בכ־7.9%, כך שמספר הדירות שמוסרות לאוכלוסייה גדל בפועל. עבור חברות שרוב פעילותן מתבססת על מכירת דירות חדשות, המצב הזה מצריך גמישות מימונית גבוהה מהרגיל.
במקביל, השוק רואה גם תופעות חדשות שמעידות על לחץ בצד ההיצע. יזמים רבים שנתקלים בקשיים למכור את הדירות שבנו מתחילים להשכיר אותן באופן ישיר לטווחים קצרים וארוכים, כדי ליצור תזרים מזומנים ולחכות להתאוששות השוק. מדובר במצב דומה לזה שרואים בתל אביב במגדל בראשית בשכונת בבלי, שם עשר שנים לאחר תחילת השיווק נמכרו רק 91 מתוך 168 דירות, וזאת במקביל לסכסוך משפטי רחב עם חברת הבנייה אלקטרה בנייה. עבור קבוצה ממוזגת, ניסיון זה מחייב מבנה פיננסי שיאפשר המתנה ממושכת בין שלב ההקמה לבין שלב המכירה המלאה.
גל של איחודים בענף: מהירות ההסתגלות קובעת
המשמעות לצרכן הישראלי
לא רק מסד עוז ואמריקה ישראל משנות את המבנה העסקי שלהן. באותה תקופה עוצמות נדל"ן אחרות חוברות לשותפויות חדשות, מבצעות רכישות של קרקעות ומיזמים ונערכות להנפקות חוב או מניות. בתחום התחדשות עירונית, חברות כמו אביב מליסרון ממשיכות לזכות במכרזי דיירים ולהרחיב את פעילותן בבת ים, בבית דגן וביישובים נוספים, מה שמשקף ביקוש גובר לפרויקטים שמתבססים על צמיחה עירונית ולא על קרקעות ירוקות חדשות. הקבוצה הממוזגת של מסד עוז ואמריקה ישראל מצויה בעמדה מתאימה להשתתף בגל זה, מכיוון שהיא מחזיקה גם ביכולת יזמית וגם ביכולת קבלנית מתקדמת.
מנקודת המבט של הצרכן הישראלי, מיזוג של גוף יזמי עם גוף קבלני יכול להוביל לירידה בעלויות הפרויקט, אם הקבוצה בוחרת להעביר את החיסכון לרוכשי הדירות. מצד שני, ההיסטוריה מלמדת כי חיסכון כזה נדיר, והחברות מעדיפות בדרך כלל לשמר את המרווח כדי להתמודד עם תנודות בשוק. לכן ייתכן שהמשמעות האמיתית תהיה דווקא בקצב קידום הפרויקטים ובהיקף ההיצע שיוצע בשנים הקרובות, ולאו דווקא במחיר הסופי שייגבה מהרוכשים.
balance פרשנות ביקורתית: הצד השני של המטבע
מנגד יש הטוענים כי מיזוג של גוף יזמי עם גוף קבלני עלול ליצור ניגוד אינטרסים פנימי, שכן אותה קבוצה מרוויחה גם ממכירת הדירות וגם מביצוע הבנייה. בנסיבות כאלה קשה יותר לבעלי מניות לבחון את הרווחיות האמיתית של כל פעילות, ולעיתים המיזוג מסתיר חולשות פיננסיות של אחת מהחברות מאשר מחזק אותן.
השפעת המיזוג על שוק ההון ועל פעילות ההנפקות
לוח הזמנים והתנאים להנפקה
הקבוצה המאוחדת נערכת להנפקת חוב ומניות, בהתאם להתפתחות העסקית ולתנאי השוק. מדובר במהלך שמעלה שאלות רבות בקרב אנשי שוק ההון: האם הבורסה תקבל בהכנסה חיובית את ההנפקה של גוף נדל"ן גדול, במיוחד כאשר פעילות חברות הנדל"ן בבורסה סובלת מריבית גבוהה ומתשואות חלשות בתחום הריט? התשובה תלויה בפרמטרים רבים, ובראשם התזרים הצפוי מהפעילות הקבלנית, שנחשבת יציבה יותר מהפעילות היזמית. אם הקבוצה תציג תמהיל פעילות שמדגיש את החלק ההנדסי והניהולי, ייתכן שההנפקה תתקבל באהדה יחסית מצד המשקיעים.
במקביל, גל המיזוגים וההנפקות בענף משקף גם את הצורך הגובר של חברות נדל"ן באשראי בנקאי וחוץ בנקאי. בתקופה שבה רק מעט דירות נמכרות ומשך הבנייה הממוצע מגיע לכ־31.8 חודשים, חברות שאין להן כתף פיננסית רחבה מוצאות עצמן נמצאות תחת לחץ. לכן ההנפקה של הקבוצה הממוזגת עשויה להוות מבחן עבור חברות נוספות ששוקלות מהלך דומה, ולהראות האם שוק ההון מוכן לתמוך בגופים שמציגים מודל פעילות משולב ומבנה אשראי סביר.
העתיד של ענף הנדל"ן הישראלי במבט המיידי
ההשפעה על רוכשי דירות ועל היצע הדיור
עבור רוכשי הדירות, המיזוג וההנפקה שצפויה לו עשויים להשפיע בשתי רמות. בטווח הקצר, השינוי במבנה הקבוצה לא צפוי לשנות מהותית את מחירי הדירות, שמושפעים בעיקר מהריבית, מהיצע הקרקעות ומעלויות הבנייה. בטווח הבינוני, עם זאת, גוף גדול שמשלב פעילות יזמית וקבלנית עשוי להאיץ את קצב הקמת הדירות ולהגדיל את ההיצע בפרויקטים שהוא מקדם, מה שיכול להקל על היצע הדיור בערים המרכזיות. במקביל, עליית מספר הדירות שמוסרות לאוכלוסייה, שנעה סביב 61 אלף דירות בשנה, עשויה להצביע על כך שהיצע הדיור גדל בפועל, גם כאשר התחלות הבנייה נחלשות.
מנקודת המבט של הענף, השנה הקרובה צפויה להיות שנת מבחן. המיזוג בין מסד עוז לאמריקה ישראל הוא המהלך המשמעותי ביותר שרואה ענף הנדל"ן מזה זמן, וההצלחה שלו עשויה לעצב את פני השוק בשנים שאחריו. החברות שמבינות את הצורך בגדילה משותפת ובגיוון בין פעילויות מגלות שהן מסוגלות לעמוד בתנאי השוק בצורה טובה יותר, ואילו חברות שנשארות בודדות וקטנות נמצאות תחת לחץ הולך וגובר. כך או כך, השינוי במבנה הענף נמצא בעיצומו, והצרכן הישראלי הוא בסופו של התהליך זה שמעוניין לרכוש דירה או להתגורר בפרויקט חדש ימצא את עצמו במוקד של שוק שמתעצב מחדש.
עוד בנושא

שאלות נפוצות (FAQ)
-
המיזוג ירכז תחת קבוצה אחת את פעילות היזמות למגורים ולמסחר של אמריקה ישראל ואת פעילות ההנדסה וניהול הפרויקטים של מסד עוז, כאשר הקבוצה המאוחדת נערכת להנפקת חוב ומניות בבורסה, בהתאם להתפתחות העסקית ולתנאי השוק.
-
בשוק שבו היזמים מתמודדים עם עליית תשומות הבנייה, ירידת קצב המכירות, מחסור באשראי זמין ועלויות מימון גבוהות, מיזוגים מאפשרים חיסכון בהוצאות, חיזוק היכולת לגייס הון, גיוון בין פעילויות יזמיות לקבלניות ובניית כתף פיננסית רחבה יותר למימוש פרויקטים.
-
בטווח הקצר ההשפעה מוגבלת, שכן המחירים מושפעים בעיקר מהריבית, מהיצע הקרקעות ומעלויות הבנייה. בטווח הבינוני, גוף גדול עם יכולת מימון רחבה עשוי להאיץ קידום פרויקטים ולהגדיל את ההיצע בפרויקטים פעילים, מה שעשוי להקל על רוכשי דירות בערים מרכזיות.
-
כמו בכל הנפקה, היא טומנת סיכונים, בעיקר כאשר מדובר בשוק שבו קצב המכירות נחלש וקצב גמר הבנייה עדיין לא מפצה על כך. משקיעים פוטנציאליים נדרשים לבחון את מבנה החוב, את תיק הפרויקטים ואת מידת חשיפת הקבוצה לפרויקטים יזמיים בעלי סיכון גבוה.