שוק הדיור בנקודת מפנה: התחלות הבנייה צונחות והאטת הביצוע מעמיקה
נתוני הלמ"ס חושפים ירידה חדה בתחלות הבנייה לראשונה מזה שלוש שנים, פער חד בין היתרים למסירות דירות וריכוז יזמות נדל"ן במרכז על חשבון הפריפריה
נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו ביומיים האחרונים מציירים תמונה של שוק נדל"ן שנכנס לנתיב לא מוכר: בין יולי 2025 ליוני 2026 החלה בנייתן של כ-76,040 דירות בלבד, ירידה של 7% לעומת השנה הקודמת, ולראשונה מזה שלוש שנים נרשמת נסיגה בתחלות הבנייה במקביל להאטה במסירות הדירות בפועל. הנתון מעורר תשומת לב מיוחדת לאור העובדה שבמקביל נרשם שיא של כ-84 אלף היתרי בנייה בשנה החולפת, וכי מינהל התכנון ממשיך להנפיק אישורים בקצב גבוה. הפער בין המספרים מעלה שאלה מהותית: אם הוועדות המקומיות מאשרות, והיזמים אינם בונים, מי או מה תוקעים את המשאבה של שוק הדיור בישראל?
ירידה חדה בתחלות הבנייה וריכוז בלתי רגיל במרכז
הנתון החדש בולט במיוחד כאשר בוחנים את התפלגותו הגיאוגרפית. בתל אביב נרשם זינוק של כ-20% בהתחלות הבנייה עם 7,611 דירות חדשות בשנה האחרונה, כאשר העיר עקפה את ירושלים והובילה את רשימת הערים המובילות בבנייה. גם חיפה מציגה קפיצה מרשימה של כ-93%, מה שמצביע על התעוררות מפתיעה במטרופולין הצפוני. אלא שמנגד, בירושלים נרשמה צניחה של כ-30% בהתחלות הבנייה, ונתון זה בולט במיוחד בהתחשב בכך שהבירה הובילה עד כה בפער ניכר בהנפקת היתרים.
המגמה המדאיגה יותר נרשמת בערי הדרום, שחוו נפילה נרחבת בתחלות הבנייה. באשדוד נרשמה צניחה של כ-54%, באופקים ירידה של כ-45% ובבאר שבע ירידה של כ-33%. הנתונים הללו מצביעים על תופעה של ריכוזיות יזמית המתחזקת: קבלנים ויזמים מעדיפים לרכז סיכונים ולהתמקד באזורי הביקוש במרכז הארץ, במקום להרחיב את הבנייה בפריפריה. ההשלכה ארוכת הטווח היא שהמדיניות השוקית של היזמים מעמיקה את הפערים הגיאוגרפיים בין המרכז לפריפריה, וממשיכה להגביר את לחץ המחירים דווקא במקומות שבהם הביקוש כבר היום גבוה.

צוואר הבקבוק: הפער בין היתרים לביצוע
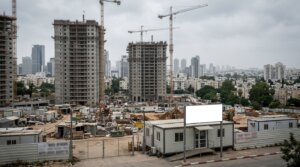
בדיקה מעמיקה של גלובס ושל ביזפורטל עולה כי הבעיה אינה באישורים אלא בביצוע. מנתוני מינהל התכנון מתברר כי עשר הערים שמובילות בהנפקת היתרי בנייה בשנה שעברה, מובילות גם בהיצע הדירות הלא מכורות, מה שמעיד כי היתרים רבים מתקבלים אך אינם ממומשים בפועל. הדו"ח השנתי של מינהל התכנון מדגיש את הפער הקיצוני בירושלים, שם מונפקים היתרים רבים אך קצב הבאת הדירות לאכלוס נשאר איטי. המשמעות המעשית היא שהוועדות המקומיות מאשרות תוכניות, אך ההמרה של היתרים לדירות אמיתיות על הקרקע מתעכבת חודשים ולעיתים שנים.
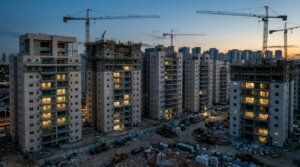
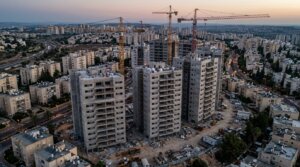
על פי בדיקת גלובס, בעיית היתרי הבנייה הלא ממומשים צפויה להתמשך ואף להחריף, והפעם לא בגלל מגפה או מלחמה אלא בגלל היצע הדירות עצמו. ככל שהקונים מציגים זהירות רבה יותר ושוקלים כל עסקה לעומק, כך קטן התמריץ של היזמים להתחיל פרויקטים חדשים. הדו"ח של ספונסר מדגיש כי בעוד שכ-217,240 דירות נמצאות כרגע בבנייה פעילה, מספר הדירות שנמצאות בשלבי התחלה דווקא יורד באופן עקבי. במילים אחרות, השוק עדיין מייצר דירות, אך מייצר פחות מהן בשנה החולפת מאשר בשנה שקדמה לה.
lightbulb טיפ מהמומחה
רוכשים פוטנציאליים שמתלבטים בין דירת קבלן חדשה לדירת יד שנייה צריכים לקחת בחשבון כי זמן הבנייה הממוצע כיום הוא 37.3 חודשים, והתארכות זו מייקרת את העסקה. מומלץ לבדוק היטב את המצב הכספי של הקבלן, את קצב הביצוע ההיסטורי שלו ואת תאריך המסירה הצפוי, ולכלול בחוזה התחייבות מפורשת על פיצוי בגין עיכובים. בשוק שבו עיכובים מתמשכים והוצאות הריבית של הקבלנים מגולגלות אל הרוכש, בדיקת נאותות מקיפה יכולה לחסוך עשרות אלפי שקלים.
התארכות זמן הבנייה וההשלכות על יוקר המחיה
נתון נוסף שמעורר דאגה הוא התארכות זמן הבנייה. הזמן המשוקלל לפי מספר הדירות בבניין הגיע כיום ל-37.3 חודשים, התארכות לעומת 36.3 חודשים בתקופה הקודמת. העיכובים המתמשכים במסירת הדירות מגדילים את הוצאות הריבית של הקבלנים, עלויות שבסופו של דבר מגולגלות אל רוכשי הדירות. במקביל, הנתונים מראים ירידה של 9.7% בגמר הבנייה ברבעון השני, והסיבות המרכזיות להאטה הן מחסור בכוח אדם בענף הבנייה ועיכובים באספקת טכנולוגיות בנייה.
עם זאת, נרשמה נקודת אור מסוימת בסיום הפרויקטים. בשנה החולפת הסתיימה בנייתן של כ-60,970 דירות, עלייה של 7.9% לעומת התקופה הקודמת. נתון זה מספק עדיין אוויר לנשימה בטווח הקצר, אך אינו פותר את בעיית ההיצע בטווח הארוך. כאשר משלבים את הירידה בתחלות הבנייה עם העלייה המתונה במסירות, מתקבלת תמונה שבה המשאבים הקיימים מנוצלים אך לא מתחדשים, ושהמאגר של דירות חדשות עתידיות מתרוקן בהדרגה.
התחדשות עירונית: מנוע הצמיחה הכמעט יחיד
הנתונים מלמדים כי ההתחדשות העירונית הפכה בשנים האחרונות למנוע המרכזי לייצור דירות באזורי הביקוש. כ-29.5% מסך הדירות שנבנו בשנה החולפת נעשו במסגרת התחדשות עירונית, וכ-84.4% מהן מבוססות על הריסת בניין קיים והקמת חדש במסלולי פינוי-בינוי ותמ"א 38/2. כמעט 80% מהפרויקטים הללו מרוכזים במחוזות תל אביב והמרכז, מה שמעיד על כך שללא התחדשות עירונית, המחסור בקרקעות פנויות במרכז הארץ היה מוביל לקיפאון חמור עוד יותר בהתחלות הבנייה.
התלות הרבה בהתחדשות עירונית טומנת בחובה סיכונים משלה. פרויקטים של פינוי-בינוי מורכבים מבחינה משפטית ותפעולית, דורשים הסכמה של רוב גדול של הדיירים ולעיתים מתפרקים בשלב מתקדם. מידע שהתפרסם באחרונה בהקשר זה מראה כי רוכשי דירות בפרויקטים של התחדשות עירונית נאלצים לעיתים להתמודד עם עיכובים ממושכים ועם סיכונים משפטיים. בנוסף, הריכוז הגיאוגרפי הגבוה של הפרויקטים במרכז מחזק את הפער בין אזורי הביקוש לשאר חלקי הארץ.
הפער בין השקת פרויקטים למכירה בפועל
כתבה שפורסמה בדה מרקר היום חושפת כי פרשקובסקי השקיעה בקמפיין נרחב 15 מיליון שקל שבסופו הכניסה כ-150 מיליון שקל ממכירת דירות, יחס נמוך מאוד מהמקובל בענף השיווק. למרות שהחברה אספה מידע יקר ערך על כ-100 אלף מתעניינים, היא הוכיחה עד כמה הביקוש הרב בשוק לא פוגש את המחירים המתאימים. נתון זה מחזק את ההבנה כי הפער בשוק אינו נובע מהיעדר ביקוש אלא מהפער בין גובה המחירים שהיזמים מבקשים לבין יכולת ההשגה של הרוכשים.
balance פרשנות ביקורתית: הצד השני של המטבע
בעוד נתוני תחלות הבנייה היורדות מציגים תמונה שלילית לכאורה, יש הטוענים כי מדובר בתיקון בריא של השוק לאחר שנים של התנפחות. ההיתרים הרבים שהונפקו ב-2025 טרם מומשו, וייתכן שהיזמים פשוט משהים את הביצוע בציפייה לתנאי שוק מיטביים. בנוסף, מלאי של כ-217 אלף דירות בבנייה פעילה מספק אוויר לנשימה בטווח הקצר, ומכאן שהמחסור הצפוי אינו מיידי אלא נובע מהאטה הדרגתית שככל הנראה תתאזן בהמשך.
במקביל, מחירי הדירות ממשיכים להציג תנודתיות ושוק השכירות ממשיך להעיק על השוכרים. על פי נתוני הלמ"ס, שכר הדירה לשוכרים חדשים זינק ב-4.4%, והדיור ממשיך לתרום נתח משמעותי למדד המחירים לצרכן. גלובס פרסם ביומיים האחרונים גם נתון מעניין על שכונות בפריפריה שבהן המחירים דווקא יורדים, בהן רמות יורם בנתיבות, נוריות בראשון לציון ושכונות נוספות בפתח תקווה ובמודיעין. הגורמים לירידות הם בניית שכונות ענק חדשות, דירות מסובסדות שנמכרו בהגרלות וריבוי פרויקטים של התחדשות עירונית.
שמונה חברות שליטה בשוק הנדל"ן
נתון שעורר דיון בשוק הוא הריכוזיות הרבה בשוק הנדל"ן הישראלי. לפי סקירות של אגף הכלכלן הראשי באוצר, כ-20% מתזרים המזומנים של הקבלנים הגיעו משמונה חברות בלבד, על אף שבשוק פועלים מאות יזמים. הנתון מלמד על המצוקה של קבלנים קטנים, שנותרים עם נתח זעיר מהתזרים על רקע גל הקריסות בענף. במצב שכזה, פחות קבלנים קטנים פעילים וריכוז גבוה יותר של כוח בידי חברות גדולות, מה שעשוי להשפיע גם על תחרות המחירים ועל פוטנציאל ההזרמה של דירות חדשות לשוק.
במקביל, שוק הנדל"ן העסקי ממשיך לפעול בקצב גבוה. שופרסל זכתה במכרז על 20 דונם ברמת הנגב תמורת 15 מיליון שקל, במטרה להקים מרכז מסחר, תעסוקה ותיירות עם זכויות בנייה לכ-16 אלף מ"ר. חברת לארו נדל"ן, זרוע הנדל"ן של הרשת הקמעונאית, זכתה במכרז בהשקעה של 100 מיליון שקל ליד עיר הבה"דים. גם חברת דיזנגוף סנטר מקדמת תוכנית להוספת 32.9 אלף מ"ר בתל אביב, בהם 85 דירות להשכרה, מלון בן 40–50 חדרים ו-2,000 מ"ר לשימושים ציבוריים. הפרויקטים הללו מראים כי בעוד שוק הדיור מתמודד עם האטה, השקעות גדולות בנדל"ן מסחרי ותיירותי ממשיכות להתבצע במהירות.
מה צופן העתיד לשוק הדיור
השילוב בין ירידה בתחלות הבנייה, התארכות זמן הבנייה, ריכוזיות יזמית במרכז והאטה במסירות מצייר תמונה שבה ההיצע העתידי של דירות חדשות בישראל הולך ומצטמצם. על פי ניתוח של ספונסר, פחות אתרי בנייה שנפתחים היום יתרגמו למחסור בדירות בשנים הקרובות, דבר שימשיך להפעיל לחץ כלפי מעלה על מחירי הדיור והשכירות. הציבור הרחב, שממתין לירידת מחירים, עלול להתאכזב אם המגמות הנוכחיות יימשכו, במיוחד באזורי הביקוש המרכזיים.
בשורה התחתונה, השוק עומד בפני נקודת מפנה שדורשת התייחסות מדינית. בעוד שהרשויות מדווחות על הישגים בהנפקת היתרים, הנתונים בפועל מראים כי הפער בין התכנון לביצוע מתרחב. נשאלת השאלה האם המדינה תתערב כדי לעודד יזמות בפריפריה, לייעל את מסלול הבנייה ולצמצם את צווארי הבקבוק בענף, או שהשוק ימשיך להתנהל לפי היגיון שוקי טהור שמרכז את הפעילות במקומות הרווחיים ביותר.
שאלות נפוצות (FAQ)
-
הירידה נובעת מהאטה בפעילות היזמים על רקע התייקרות המימון, עלייה בריבית המשכנתאות וחוסר ודאות כלכלית שגורם לקבלנים לצמצם השקעות ולהתמקד בפרויקטים בטוחים במרכז הארץ.
-
היתרים מייצגים אישור לבנות, אך לא בטוח שהבנייה באמת מתחילה. כאשר היזמים מקבלים היתרים אך לא ממשיכים אותם לבנייה בפועל, מתעכב ההיצע העתידי של דירות ומתגבר המחסור בשוק.
-
בפריפריה נרשמו ירידות מרשימות: באשדוד כ-54%, באופקים כ-45% ובבאר שבע כ-33%. מנגד, תל אביב וחיפה הציגו עליות של 20% ו-93% בהתאמה, מה שמראה ריכוז יזמות במרכז.
-
כ-29.5% מהדירות שנבנו בשנה האחרונה נבנו במסגרת פינוי-בינוי ותמ"א 38/2, ומרביתם מרוכזים במחוזות תל אביב והמרכז. ללא התחדשות עירונית, המחסור בדירות היה חמור עוד יותר באזורי הביקוש.