ברזאני חותכת את מחיר ההנפקה ב-20%: מה חושפת הגיוס של מיליארד השקל על ענף התשתיות
חברת התשתיות הפרטית הגדולה בישראל מורידה את השווי המבוקש אחרי שהתשקיף חשף דיבידנד ענק לבעלים - ובמקביל מזהירים בכנס התשתיות כי משק החשמל עומד בפני מבחן ענק
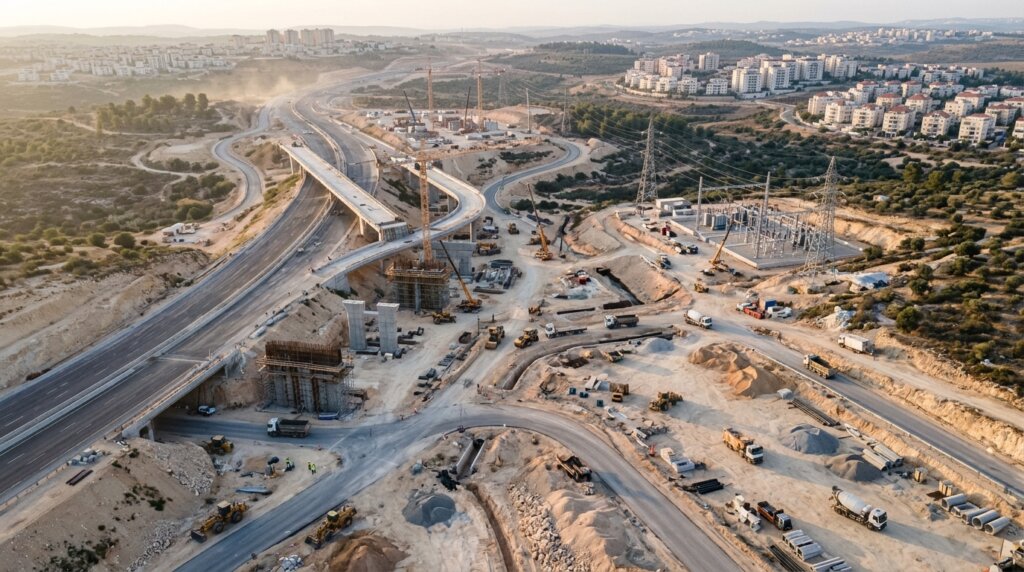
חברת התשתיות י.ד ברזאני, החברה הפרטית הגדולה בענף בישראל, נכנסת השבוע לרגע המכריע שלה בשוק ההון: לאחר פרסום טיוטת התשקיף וחשיפת התנאים המקוריים של ההנפקה, החליטה החברה לחתוך את השווי המבוקש בכ-20% ולהוריד את מחיר המניה בהנפקה. כעת היא תנסה לגייס כמיליארד שקל באמצעות מכירת כ-30% ממניותיה לפי שווי של עד 3 מיליארד שקל – ירידה משמעותית מהיעד הראשוני שהציגה למשקיעים. המהלך מתרחש דווקא בתקופה שבה ענף התשתיות חווה גל התאוששות, אך גם חשיפה ציבורית גוברת לשאלות קשות על תפקידן של חברות התשתית בכלכלה הישראלית.
החיתוך בשווי בא בעקבות פרסום תכלילי התשקיף, שחשפו לראשונה נתונים שעוררו גלגולי עיניים בקרב מנהלי תיקים וגופים מוסדיים: החברה צפויה לחלק כשליש מהתמורה מההנפקה – כ-330 מיליון שקל – כדיבידנד לבעלי המניות, סכום שנועד בין היתר לסייע לאחים יוסי ברזאני ודיין בר להחזיר הלוואות שנלקחו מהחברה עצמה. בנוסף, עלות התגמול השנתית של השניים, המשמשים מנכ"לים משותפים, צפויה לזנק מ-4.9 מיליון שקל ל-8.4 מיליון שקל – כמעט כפילות – כך שכל אחד מהם ישתכר בסביבות 4.1 מיליון שקל בשנה לאחר ההנפקה.
הנפקה בזמן שהענף במשבר זהות
ההנפקה של ברזאני משתלבת בגל רחב של מהלכי שוק ההון בסקטור התשתיות. רק בחודשים האחרונים חזרה מנרב לבורסה בגיוס של 360 מיליון שקל לפי שווי של 1.56 מיליארד שקל, חמש שנים לאחר שנמחקה מהמסחר; קבוצת אוליצקי, שנמחקה מהמסחר לפני 23 שנה, מתכננת גיוס של 200 מיליון שקל; וקיסטון הודיעה על העלאת יעד ההון העצמי שלה ל-6 מיליארד שקל עד 2030, במקביל לתכנון הנפקת אגד ב-2027. שוק ההון הישראלי, שנים בו היה סגור לחברות קבלניות כבדות מחוב, נפתח בפתאומיות – וחברות התשתית ממהרות להיכנף.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי ההנפקה המתוקשרת של ברזאני מסתתרת שאלה ציבורית רחבה: כאשר שליש מהכספים שנגייסים מהציבור מחולק כדיבידנד לבעלים, המשקיעים המוסדיים בודקים האם ההנפקה משרתת את צמיחת החברה או בעיקר מסייעת לבעלים להחזיר הלוואות שהעמידו לה. ההיסטוריה של הנפקות התשתיות מלמדת כי חברות שנכנסות לבורסה עם מודל חלוקה אגרסיבי מתמודדות בהמשך עם לחצי נזילות, במיוחד בענף שבו התזרים תלוי בפרויקטים ארוכי מועד.
אך מאחורי הרוד־שואוס והמיליארדים מסתתרת תמונה מורכבת פחות. מבט על דוחות החברות בענף מגלה שחיקה מתמשכת ברווחיות הקבלנית: הריבית הגבוהה במשק ומנגנון התשלומים של "שוטף פלוס 85" מכפילים את עלויות המימון של הקבלנים, שנדרשים לממן פרויקטים עצומים מכספם במשך חודשים ושנים עד לקבלת ההחזר מהמדינה. דניה סיבוס, אחת הענקיות הבריאות בענף, סיכמה שנתון בהפסד גולמי במגזר התשתיות, ובעשור האחרון נעלמו כ-30% מהחברות בענף. חברת אהרונסי הנדסה ותשתיות, שפועלת מ-1988, הוצאה לאחרונה להליכי עיכוב הליכים עם חוב של 33 מיליון שקל, כשהיא מייחסת את המשבר לעיכובים בפרויקטים, למחסור בכוח אדם ולזינוק בעלויות חומרי הגלם בעקבות המלחמה.
הצד השני: הביקוש לחשמל שמערער את היסודות
במקביל להתרחשות בשוק ההון, בכנס התשתיות הלאומיות של כלכליסט ובנק לאומי נשמעו אזהרות חדות על האתגר המבני הגדול הממתין למשק. עדי חכמון, שותפה מייסדת ב-Energy nGrid, הזהירה כי הזינוק בביקוש לחשמל – שנובע מהתרחבות השימוש בבינה מלאכותית ומהחישמול המהיר של התחבורה – מחייב פריצת דרך בקצב ההקמה של תשתיות האנרגיה. לדבריה, מה שהמשק בנה במאה שנה יידרש להתרבות פי 1.5 בתוך 25 שנה בלבד, קצב שאף מערכת תכנונית ישראלית לא התנסה בו עד היום.
אליאב פולק, מנהל ההשקעות הראשי בקרן ג'נריישן קפיטל, הוסיף ממד כלכלי-פיננסי לאזהרה: "אי אפשר לקיים משק חשמל מודרני בלי שדרה חזקה של תחנות גז", אמר בכנס, באזהרה שנוגעת ישירות לשאלה אם מערך הייצור המתחדש בלבד יוכל לספק את הביקוש המזנק. ברקע, נתונים מהשוק האמריקאי ממחישים את גודל הגל: מחקר חדש מצא כי ההשקעה בדאטה סנטרס ובתשתיות AI בארה"ב תעמוד על 10.3 טריליון דולר בין השנים הקרובות – יותר מכל תשתית הרכבת והחשמל שנבנתה שם אי פעם. ישראל, שמתחילה להיכנס לתחרות על מרכזי נתונים ועל חיבורי סיבים אופטיים בינלאומיים, נמצאת בנקודת הפתיחה של מירוץ שהחברות הקבלניות וקרנות התשתיות רוצות להיות בו שחקניות.
trending_up שינוי מגמה
השפעה משמעותית שצריך להכיר ולהבין את המשמעות שלה.
הפער בין מיליארדים לכוח אדם
אך אם יש צוואר בקבוק אחד שחוזר ומופיע בכל דיון על הענף, הוא כוח האדם. בחודשים האחרונים נשמעו בכירים בענף כי "המחסור במהנדסים הוא אתגר לאומי אסטרטגי", וכי ישראל משקיעה מיליארדים בתשתיות, בדיור ובתחבורה מבלי לתכנן את כוח האדם שיידרש להוציאם לפועל. גם הסקטור הציבורי אינו מוגן: בתוכנית הענק לשיקום הצפון עדיין נתקע סעיף של 600 מיליון שקל שיועד לשיקום תשתיות, ורק פעימה ראשונה שוחררה לאחרונה בעקבות זעקה פומבית של בכיר בנתיבי ישראל. הפער בין ההכרזות התקציביות לביצוע בשטח הוא כיום אחד הסיכונים המרכזיים להערכות השווי של חברות הענף – כולל של ברזאני עצמה, שתפקידה להוציא לפועל פרויקטים ציבוריים עתירי תלות במדינה.
"חסינות תשתיתית" מול אי הוודאות הפוליטית
נקודה נוספת שעלתה בכנס התשתיות נוגעת ליחס בין המערכת הפוליטית לפרויקטים ארוכי הטווח. בימים שבהם המערכת הפוליטית סוערת לאחר הבחירות וההרכב הממשלתי אינו ברור, תשתיות המדינה – מסילות, מטרו, רשתות חשמל ומים – נבנות לעשורים קדימה. הטיעון שנשמע בכנס הוא כי יש לחלץ את התכנון לטווח הארוך ממחזורי הבחירות ולבנות "חסינות תשתיתית" – מנגנונים שימנעו הקפאות ושינויי סדרי עדיפויות בכל מעבר שלטוני. עבור חברות כמו ברזאני, שרווחיותן תלויה בהמשכיות של פרויקטים ציבוריים, אי הוודאות הפוליטית אינה עניין תיאורטי אלא משתנה סיכון מדורג ישירות במודלים הפיננסיים.
הנתונים הפיננסיים של ברזאני מסבירים מדוע המוסדיים מעוניינים בחשיפה לחברה למרות ההסתייגויות: החברה צופה כי הכנסותיה יחצו השנה את רף מיליארד השקלים, ומעריכה קפיצה של 42% ברווח השנתי לכ-113 מיליון שקל. צבר הפרויקטים שלה כולל כבישים, צמתים ומיגון עורפי בקנה מידה לאומי, והיא נחשבת לאחת השחקניות הבולטות במכרזים ציבוריים. גם הסביבה התחרותית מתאפשרת בזכות ההתאוששות הכללית: אלקטרה למשל דיווחה על קפיצה של 60% ברווח הרבעוני בתמיכת מגזרי התשתיות, שפיר הנדסה מוכרת נכסי חלוקת גז בתשואות גבוהות, וקרן ג'נריישן ממשיכה להגדיל תזרימים ולחלק דיבידנדים רבעוניים רצופים.
מה מחפשים המשקיעים המוסדיים
המשמעות הכלכלית של החיתוך במחיר ההנפקה חורגת מברזאני. היא מאותתת כי גם בשוק שוקק, המוסדיים אינם משלמים עוד כל תג ליד. חברות התשתית הנסחרות בבורסה – מדוראל ועד קבוצת מר – נסחרות כיום במכפילים שמשקפים ציפייה לצמיחה דו-ספרתית במשך שנים, וכל פער בין הבטחות לביצוע מתומחר במהירות. עבור הציבור המשקיע, ההנפקה של ברזאני תהיה בעצם מבחן אמון ראשון: האם שוק ההון הישראלי מוכן לשלם פרמיה עבור חשיפה לתשתיות לאומיות, גם כאשר התשקיף חושף שהמנהלים-בעלים לוקחים מהחברה הן מזומן בדמות דיבידנד והן תגמול גדל – או שהחיתוך הנוכחי הוא רק הצעד הראשון בכיוון.
menu_book מילון מונחים כלכליים רלוונטיים
- שוטף פלוס 85:
- מנגנון תשלום ממשלתי לקבלני עבודות ציבוריות שבו המדינה משלמת את עלות העבודות רק לאחר ביצוען, וכך מחייבת את הקבלן לממן את הפרויקט מכיסו עד לקבלת ההחזר.
- צבר הזמנות (Order Backlog):
- סך ערך הפרויקטים החתומים שטרם הושלמו על ידי חברה קבלנית; מדד מרכזי להערכת הכנסות עתידיות בענף התשתיות והבנייה.
- דיבידנד מהונפקות:
- חלוקת חלק מכספי גיוס שנגייסו מהציבור בהנפקת מניות לבעלי המניות הקיימים; נהוג לראות בכך איתות על כך שהגיוס משרת בעלים ולאו דווקא צמיחה עסקית.
- עיכוב הליכים:
- הליך משפטי שבו בית המשפט מגן על חברה שאינה מצליחה לפרוע את חובותיה מהליכי הוצאה לפועל, במטרה לאפשר לה להמשיך לפעול כעסק חי ולהיחלץ.
עוד בנושא


שאלות נפוצות (FAQ)
-
ברזאני תגייס כמיליארד שקל בהנפקת כ-30% ממניותיה לפי שווי מופחת של כ-3 מיליארד שקל, וכשליש מהגיוס - כ-330 מיליון שקל - יחולק כדיבידנד לבעלי המניות, בין היתר לסיוע בהחזר חובות לחברה.
-
ברזאני חיתכה את השווי המבוקש ב-20% מול המוסדיים, ככל הנראה בעקבות חשיפת התשקיף את חלוקת הדיבידנד הגדולה לבעלים ואת הכפלת התגמול השנתי של האחים המנכ"לים המשותפים, מה שעורר שאלות בקרב משקיעים.
-
בכנס התשתיות הלאומיות של כלכליסט ובנק לאומי הזהירה עדי חכמון כי מה שנבנה במאה שנה יידרש להתרבות פי 1.5 בתוך 25 שנה בעקבות ביקוש ה-AI והחישמול, ואליאב פולק הדגיש כי לא ניתן לקיים משק חשמל מודרני ללא שדרה חזקה של תחנות גז.
-
ההנפקות בסקטור התשתיות מעידות על פתיחות מחודשת של שוק ההון, אך המשקיע נדרש לבחון את מבנה התגמול לבעלים, יעדי הדיבידנד והחשיפה לעלויות מימון ולרגולציה, שהן מנועי הסיכון המרכזיים בענף.