ענף התשתיות בצומת דרכים: רווחים שיא אצל הענקיות מול קריסת הקטנות
בזמן שחברות כמו אלקטרה ושפיר מדווחות על זינוק חד ברווחים ובהכנסות, קבלניות תשתיות קטנות ובינוניות קורסות תחת עלויות מימון כפולות ומנגנוני תשלום מפלים
פיצול חד בין הענקיות לקטנות בענף התשתיות
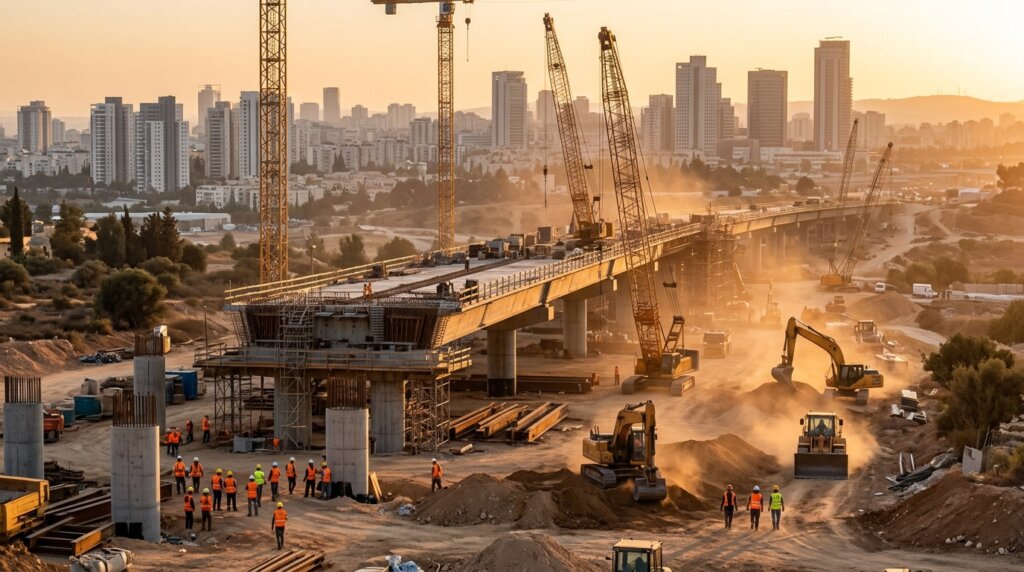
ענף התשתיות הישראלי מצוי בימים אלו בתמונת מצב כמעט סכיזופרנית. מחד, חברות הענק הנסחרות בבורסה לניירות ערך בתל אביב מדווחות על תוצאות פיננסיות מרשימות: אלקטרה סיכמה את הרבעון עם זינוק של 60% ברווח הנקי, שהגיע ל-109 מיליון שקל, על הכנסות של 4 מיליארד שקל, כאשר הצמיחה נתמכת בעלייה חדה במגזרי התשתיות, הנדל"ן והזכיינות בישראל. מאידך, בצד השני של הספקטרום, חברות קבלניות קטנות ובינוניות נשחקות תחת עלויות מימון מכפילות, מנגנוני תשלום מפלים ועיכובים בפרויקטים – ונכנסות בזו אחר זו להליכי עיכוב הליכים והסדרי נושים בבתי המשפט.
הפער הזה אינו תוצאה מקרית של תנאי שוק. דווקא בתקופה שבה המדינה משקיעה מיליארדים בתשתיות, בדיור ובתחבורה, ומקדמת פרויקטים לאומיים ענקיים כמו המטרו הישראלי, הרכבת הקלה ועוקפי ערים, ענף התשתיות כולו נמצא בתהליך של סינון אכזרי. החברות הגדולות, הנהנות מגישה זולה יותר לאשראי בנקאי ומפיזור סיכונים בין פרויקטים רבים, מנפיקות את הפוטנציאל המלא של הצמיחה הלאומית. החברות הקטנות, לעומתן, נאבקות על הישרדות יומיומית.
המנגנון הפיננסי שדוחק את הרווחיות לאחוזים בודדים
בלב המשבר עומד מנגנון התשלומים של שוטף פלוס 85 שהמדינה מפעילה מול הקבלנים. מנגנון זה מחייב את החברות לממן את הפרויקטים מכספן העצמי במשך תקופה ארוכה, לפני שהן מקבלות את התשלומים המגיעים להן מהרשויות הציבוריות. בתקופה של ריבית גבוהה, משמעות הדבר היא הכפלת עלויות המימון – כך דיווח כלכליסט בניתוח מקיף שפורסם בשבועות האחרונים. הרווחיות של קבלני התשתיות נדחקת לאחוזים בודדים, וכל עיכוב בתשלומים או זינוק בעלויות חומרי הגלם עלול להפוך עסק רווחי לעסק מפסיד.
התוצאה ברורה: בעשור האחרון נעלמו כ-30% מהחברות בענף התשתיות בישראל. בשבועות האחרונים בלבד, בית המשפט המחוזי הוציא צו עיכוב הליכים זמני לחברת אהרונסי הנדסה ותשתיות, חברה משפחתית הפועלת מ-1988 בעבודות עפר ותשתיות, החייבת 33 מיליון שקל. החברה מייחסת את המשבר להשלכות מלחמת חרבות ברזל – עיכובים בפרויקטים, מחסור בכוח אדם וזינוק בעלויות חומרי גלם. במקביל, בית המשפט המחוזי בחיפה נתן הגנה מפני נושים לשתי חברות בבעלות קבלן פיתוח וסלילת כבישים מהצפון, המבצע פרויקטי תשתית גדולים בהם הרכבת הקלה וכביש עוקף עפולה, שצברו חובות של יותר מחצי מיליארד שקל.
balance פרשנות ביקורתית: הצד השני של המטבע
יש הטוענים כי קריסת הקבלניות הקטנות היא בעצם תיקון שוק הכרחי. חלק מהחברות זכו בעבר במכרזים במחירים נמוכים מדי בתקווה לרווחים עתידיים, תוך היעזרות במנגנוני הצמדה והצמדת עלויות שהמדינה מספקת. השוק החופשי עשוי לתגמל רק את היעילים, אך המחיר החברתי של ההליך – פיטורים, פרויקטים תקועים ופגיעה בנושים – כבד.
אפילו הענקיות מרגישות את השחיקה
לא רק החברות הקטנות נפגעות מהמבנה הפיננסי של הענף. דניה סיבוס, ענקית הבנייה הגדולה בישראל, סיכמה את השנה האחרונה עם הפסד גולמי של 3.6 מיליון שקל במגזר התשתיות בשל עלייה בתשומות בעקבות המלחמה ובשל מבנה התשלומים הנדחים שמכפיל את עלויות המימון. לדניה סיבוס, עם מאזניה העצומים והפיזור הרחב שלה בין תחומי פעילות, זו מכה קלה בכנף. אך כפי שנכתב בגלובס, לחברות קטנות ממנה זו עשויה להיות מכת מחדל של ממש – כזו שתסגור אותן לחלוטין.
הקפיצה של הגדולות: מהקו הסגול ועד פיצויי מלחמה
בצד המנצח של הענף, התמונה שונה לחלוטין. שפיר הנדסה, שנסחרת כיום בשווי של כ-15 מיליארד שקל – הרבה מעל יתר חברות התשתיות במשק – דיווחה על הכנסות שזינקו בכ-21% לכ-1.7 מיליארד שקל ברבעון, כאשר הרווח הנקי הוטב הודות לפיצוי על נזקים בתקופת המלחמה. קפיצת ההכנסות של החברה ברבעון השלישי ב-15% ל-1.6 מיליארד שקל, עם רווח נקי של 57 מיליון שקל, הונעה בעיקר מהתקדמות עבודות הביצוע בפרויקט הקו הסגול של הרכבת הקלה בתל אביב. החברה אף מינתה לאחרונה את יוגב גרדוס, לשעבר הממונה על התקציבים במשרד האוצר, כראש חטיבת הכספים והפיתוח העסקי – מהלך שמעיד על ההשקעה בפיתוח עסקי ובקשרים ממשלתיים.
גם קבוצת ג'נריישן, קרן התשתיות הנסחרת בבורסה, רשמה עלייה של 110% בתזרימים מההשקעות וזינוק של 480% ברווח לפני מס, לצד דיבידנד רבעוני שישי ברציפות בהיקף 25 מיליון שקל. במקביל, גל ההנפקות בענף ממשיך: מנרב, חברת התשתיות שנמחקה מהבורסה לפני חמש שנים, גייסה 360 מיליון שקל לפי שווי של 1.56 מיליארד שקל, וקבוצת אוליצקי מתכננת IPO בשווי של 800 מיליון שקל, 23 שנים לאחר שנמחקה מהמסחר. שוק ההון מתמחר את הענף כשמרווחי – אך רק את השחקניות הגדולות בו.
המשבר המובנה: כוח אדם והסדרי עדיפויות
מעבר לפערים הפיננסיים, הענף מתמודד עם חולשה מבנית נוספת שעשויה להעמיק את הפערים: מחסור חמור בכוח אדם הנדסי. כפי שהדגישו בכירי הענף לקראת פורום Duns 100 לבכירי ענף ההנדסה והתשתיות, המחסור במהנדסים מהווה אתגר לאומי אסטרטגי. ישראל משקיעה מיליארדים בתשתיות, בדיור ובתחבורה, אך אינה מתכננת את כוח האדם שיידרש כדי להוציא את התוכניות לפועל. בלי הכשרה, קליטה ותכנון ארוך טווח, גם הפרויקטים הגדולים ביותר עלולים להישאר על הנייר.
trending_up שינוי מגמה: ריכוזיות גוברת בענף
השפעה משמעותית שצריך להכיר ולהבין את המשמעות שלה.
החברות הגדולות מצליחות לגייס ולשמר מהנדסים באמצעות משכורות גבוהות, יציבות תעסוקתית וגיוון פרויקטים. החברות הקטנות, הנמצאות בשוליים הפיננסיים, מתקשות להתחרות על אותו כוח אדם – מה שיוצר מעגל קסמים: חוסר בכוח אדם מוביל לעיכובים, עיכובים מובילים לקנסות ולשחיקה כספית, ושחיקה כספית מחלישה את יכולת הגיוס של עובדים איכותיים.
ההשפעה על הצרכן ועל המשק
פחות תחרות, מחירים גבוהים יותר
עבור הציבור הישראלי, קריסת חברות תשתיות אינה עניין תאגידי מרוחק. ככל שמספר הקבלניות בשוק קטן, כך פוחתת התחרות במכרזים הציבוריים – מה שעלול להעלות את עלות הביצוע של פרויקטים לאומיים ולהעביר את המחיר לצרכן. פחות שחקנים בשוק משמעותם גם ריכוזיות גוברת, כוח מיקוח מוגבר מול המדינה, ויכולת של החברות הגדולות להציע מחירים גבוהים יותר מבלי לחשוש ממתחרים זולים יותר.
פרויקטים שנתקעים באמצע
בנוסף, קריסת קבלנית באמצע פרויקט מחייבת את המדינה או הרשות המזמינה למצוא מחליף – תהליך שלוקח חודשים ולעיתים שנים, וגורם לעיכובים ממשיים בפרויקטי תחבורה, חשמל, מים ותקשורת. עבור הנהג הישראלי שתקוע בפקקים, עבור התושב שממתין לשדרוג תשתית המים ביישובו או עבור העסק שממתין לחיבור לסיבים אופטיים, המשמעות היא הארכת זמני ההמתנה – ולעיתים גם עלייה במחיר הסופי.
בזמן שמשרד התקשורת מציע לחייב את חברות הסלולר ברציפות קליטה בכבישים ובמסילות, כך שבכל מקטע של 20 ק"מ לא יצטברו יותר מ-200 מטר ללא כיסוי, ובזמן שמדינות רבות בעולם מזרימות טריליוני דולרים לתשתיות חדשניות – השאלה הישראלית נשארת בסיסית: האם המדינה תתאים את מנגנוני התשלום ואת מדיניות המכרזים כך שהענף כולו יוכל לשרוד, או שהריכוזיות הגוברת תהפוך לעובדה קבועה בנוף הכלכלי הישראלי.
menu_book מילון מונחים כלכליים רלוונטיים
- שוטף פלוס 85:
- מנגנון תשלום בו הקבלן מקבל מהמזמין 85% משווי העבודות שבוצעו, בעוד 15% נשארים אצלו כערבון עד להשלמת הפרויקט. המנגנון מחייב את הקבלן לממן את הפרויקט מכספו העצמי, מה שמכביד על תזרים המזומנים.
- עיכוב הליכים:
- הליך משפטי המעניק לחברה הנמצאת בקשיים כלכליים הגנה זמנית מפני נושים, במטרה לאפשר לה להתאושש ולהמשיך לפעול כעסק חי, במקום להיכנס לפשיטת רגל מיידית.
- ריכוזיות:
- מידת השליטה של מספר מצומצם של שחקנים בשוק מסוים. ריכוזיות גבוהה מפחיתה תחרות, עלולה להעלות מחירים ולפגוע ביעילות הכלכלית ובאיכות השירות.
- צבר הזמנות:
- היקף ההתחייבויות החוזיות של חברה לביצוע עבודות עתידיות. צבר הזמנות גדול מעיד על פוטנציאל הכנסות עתידי ונחשב למדד חשוב להערכת שווי חברות בענף הבנייה והתשתיות.
עוד בנושא


שאלות נפוצות (FAQ)
-
הסיבה המרכזית היא מנגנון התשלומים של שוטף פלוס 85 מול המדינה, המחייב את הקבלנים לממן את הפרויקטים בעצמם תקופה ארוכה. בשילוב עם ריבית גבוהה ועלייה בעלויות חומרי הגלם, עלויות המימון כפולות ודוחקות את הרווחיות לאחוזים בודדים - מה שעלול להפוך עיכוב תשלומים בודד לבעיה פיננסית קריטית.
-
על פי ניתוח של כלכליסט, בעשור האחרון נעלמו כ-30% מהחברות בענף התשתיות הישראלי. התופעה נמשכת גם כעת, כאשר בשבועות האחרונים ניתנו צווי עיכוב הליכים למספר קבלניות, בהן אהרונסי הנדסה ותשתיות החבה ב-33 מיליון שקל וחברות בבעלות מהדי אבו מוך החבות ביותר מחצי מיליארד שקל.
-
החברות הגדולות נהנות מגישה זולה יותר לאשראי בנקאי, יכולת לגייס הון בבורסה, ופיזור סיכונים בין פרויקטים רבים. בנוסף, חלקן מרוויחות מפיצויים על נזקי מלחמה, כמו שפיר שדיווחה על פיצוי על נזקים בתקופת המלחמה, ומקידום מהיר של פרויקטים ציבוריים גדולים כמו הקו הסגול בתל אביב.
-
קריסת קבלניות תשתיות מביאה להאטת פרויקטים ציבוריים ולפגיעה בתחרות במכרזים, מה שעלול להעלות את עלות הביצוע. פחות שחקנים בשוק משמעותו מחירים גבוהים יותר למדינה, עיכובים בפרויקטי תחבורה, חשמל ומים, ובסופו של דבר - פגיעה באיכות החיים ובכוננות הכלכלית של המשק.