מכרז המטרו ב-65 מיליארד שקל: חברות מהודו, ארה"ב וסין יחפרו את המטרו הישראלי — והקבלנים המקומיים נשארים מאחור
הפרויקט הגדול בתולדות התחבורה הציבורית בישראל הולך לקבלנים זרים, ומעורר שאלות קשות לגבי היכולת של ענף התשתיות המקומי לעמוד בקצב
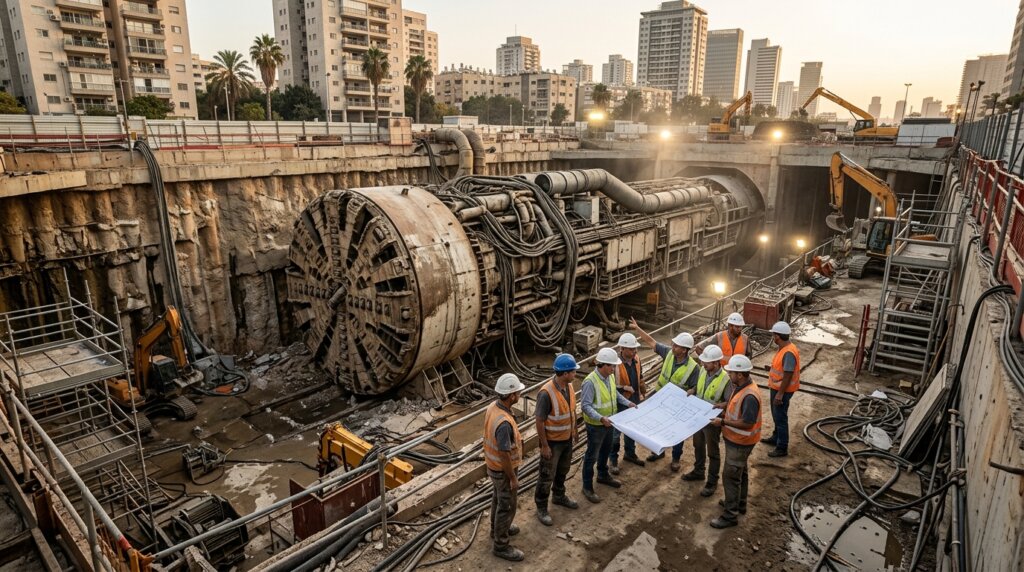
המכרזים להקמת רשת המטרו בהיקף של 65 מיליארד שקל — הפרויקט היקר בתולדות התחבורה הציבורית בישראל — מציירים תמונה חדה ומתסכלת עבור ענף התשתיות המקומי: את החפירות הענקיות של הקווים התת-קרקעיים, לפי דיווחים שפורסמו בדה-מרקר, יבצעו חברות מהודו, ארצות הברית וסין. שחקני הענף הישראלי — דניה סיבוס, אלקטרה, שפיר הנדסה וטלאור־כראדי, שמתמודדות גם במכרזי שיקום עזה — מוצאות את עצמן בתמונה הזו בתפקיד משני בלבד, בעוד הפער בין היקף ההשקעות הציבוריות לבין היכולת הביצועית המקומית מתרחב לרוחבו של המסדרון התת-קרקעי עצמו.
המספרים מאחורי ההכרזה מדברים בעד עצמם: 65 מיליארד שקל לקווי המטרו הראשונים, חפירות שיתבצעו בעומק מטרופוליני צפוף, ולוחות זמנים שהמדינה מתחייבת אליהם מול ציבור שכבר ספג שנים של הבטחות תחבורה ציבורית שנתקעו בדרך. גורמים בענף מעריכים כי ללא הידע והציוד שמחזיקות חברות המטרו הבינלאומיות — שחופרות מנהרות בהודו, בסין ובאירופה בקצב של קילומטרים בחודש — פרויקט בסדר גודל כזה פשוט לא יצא לפועל בלוח זמנים סביר. אבל המחיר של המהירות הזו נגבה בעתיד התעשייתי של הענף המקומי.
ענף שנמחק בשליש: מאחורי הזרקורים של המכרזים
בזמן שהכותרות מתמקדות במיליארדים שנשפכים אל המטרו, ענף התשתיות הישראלי עצמו מתכווץ. נתונים שפרסמה סדרת כתבות של כלכליסט חשפו כי בעשור האחרון נעלמו כ-30% מהחברות בענף. הסיבות מרובות ומצטברות: מנגנון התשלומים של "שוטף פלוס 85" שהמדינה מפעילה מול הקבלנים, שמחייב אותם לממן בעצמם את עלויות העבודה חודשים לפני שהם רואים שקל אחד, בשילוב ריבית גבוהה שהכפילה את עלויות המימון בחסות המדינה עצמה. הרווחיות בענף נדחקת לאחוזים בודדים, ולא מעט חברות נאבקות על הישרדות בגבול שבין רווח להפסד.
balance פרשנות ביקורתית: הצד השני של המטבע
מנקודת מבטו של המזמין הציבורי, ההישענות על חברות זרות אינה כישלון אלא הכרח תפעולי: מהירות ביצוע גבוהה יותר, טכנולוגיות חפירה מתקדמות וחלוקת סיכונים. הסיכון האמיתי הוא בהעברת ידע מצומצמת, שתותיר את הענף המקומי תלוי גם בפרויקטים הבאים.
התוצאות מוחשיות במאזנים ובבתי המשפט. דניה סיבוס, הענקית שאמורה להיות הראווה של הענף המקומי, סיימה את 2025 עם הפסד גולמי של 3.6 מיליון שקל במגזר התשתיות בשל עלייה בתשומות בעקבות המלחמה ובשל מבנה התשלומים הנדחים שמכפיל את עלויות המימון. לדניה סיבוס, בהיקף שלה, זו מכה קלה בכנף — אבל לחברות קטנות ממנה זו עשויה להיות מכת מחץ. בחודשים האחרונים התקבלו בבתי המשפט צווי עיכוב הליכים לקבלני תשתיות בכירים, בהם חברת אהרונסי הנדסה ותשתיות שחייבת 33 מיליון שקל, וכן שתי חברות של קבלן סלילה מהצפון שצברו חובות של יותר מחצי מיליארד שקל על רקע פרויקטים גדולים בהם הרכבת הקלה וכביש עוקף עפולה. חברת י.ק.ר בראשי נכנסה להליכי פירוק עם חובות של 28 מיליון שקל.
הסחבת שתוקעת 600 מיליון שקל בצפון
במקביל, דווקא במקום שבו ענף התשתיות המקומי יכול לתרום משמעותית — שיקום התשתיות בצפון הארץ — עיקר התקציב נותר על הנייר. גלובס חשף כי למרות תוכנית הענק לשיקום הצפון, החלק המיועד לתשתיות — 600 מיליון שקל — נתקע בסחבת בירוקרטית, ורק בשבועות האחרונים הגיעה פעימת תקצוב ראשונה בעקבות זעקתו הציבורית של מנכ"ל נתיבי ישראל. עבור חברות הביצוע המקומיות, שדווקא מחזיקות ציוד וכוח אדם בגיאוגרפיה הזו, זהו פרדוקס מר: המדינה משלמת מיליארדים לשחקנים זרים בפרויקטי הדגל של המרכז, ובמקביל אינה מצליחה להעביר תקציבים שכבר אושרו לפרויקטים שבהם הידע המקומי שולט.
החסר המבני: מיליארדים בלי כוח אדם
שאלת היכולת הביצועית המקומית אינה עניין של לוחות זמנים בלבד, אלא של מדיניות. כתבה מרכזית בכלכליסט בחודשים האחרונים קבעה בכותרתה את האבחנה הקשה: ישראל משקיעה מיליארדים בתשתיות, בדיור ובתחבורה, אך אינה מתכננת את כוח האדם שיידרש כדי להוציא את התוכניות לפועל. מחסור במהנדסים תואר בכירי הענף כ"אתגר לאומי אסטרטגי", ובלי הכשרה, קליטה ותכנון ארוך טווח — גם הפרויקטים הגדולים ביותר עלולים להישאר על הנייר. כשהמדינה מזמינה מטרו בהיקף של 65 מיליארד שקל ואין לה עומק הנדסי מקומי לממשו, התוצאה היא לא בחירה אסטרטגית אלא ויתור על ריבונות ביצועית.
הפער הזה בא לידי ביטוי גם בשוק ההון המקומי, שם מתרחש כיום גל הנפקות יוצא דופן של חברות תשתיות — סימן לכך שההון זמין, גם אם הכוח הביצועי מוגבל. מנרב, שנמחקה מהבורסה לפני חמש שנים, חזרה למסחר בהנפקה שגייסה 360 מיליון שקל לפי שווי של 1.56 מיליארד שקל. אוליצקי, 23 שנה אחרי שנמחקה מהמסחר, מתכננת גיוס של 200 מיליון שקל בין לקוחותיה נתיבי ישראל, רשות שדות התעופה ורכבת ישראל. שפיר הנדסה דיווחה על זינוק בהכנסות בעקבות קידום הביצוע בקו הסגול של הרכבת הקלה, ואף גייסה בכיר לשעבר מאגף התקציבים באוצר — יוגב גרדוס — לתפקיד בכיר בחטיבת הכספים שלה. השוק מבין שהכסף נמצא אצל השורדים.
מה זה אומר לציבור הרחב
עבור האזרח הישראלי, הוויכוח בין קבלנים מקומיים לזרים עשוי להיראות כרוחק מהחיים, אבל ההשפעה הישירה אינה קטנה. עלויות הפרויקט נגזרות מכושר התחרות במכרזים: ככל שהתחרות מצטמצמת למספר קטן של קונסורציומים בינלאומיים, כך עולה הסיכון לחריגות תקציב שהציבור ישלם דרך מסים, דמי נסיעה והיעדר תחליפים. במקביל, עליית עלויות הביצוע בענף מתגלגלת לעלויות בינוי, לפיתוח שכונות חדשות ולמחירי הדירות — כפי שמראה הדיון הציבורי סביב מחלף אלכסנדר ושדרוג כביש 553, שעלולים לשחרר תוכניות בנייה שנתקעו במשך שנים בגלל עומסי התחבורה ולהשפיע על מחירי הדירות בשרון כולו.
יש גם ממד של תחרות כלכלית אזורית. בעוד ישראל מתווכחת על מכרזי המטרו, פרויקטים אזוריים כמו "המסדרון האזורי" לאירופה מתקדמים במהירות — וכפי שחשף גלובס, המלחמה האזורית דווקא דוחפת את הפרויקט הזה קדימה, אך "בלי ישראל": שילוב של סחבת בירוקרטית בגבולות, תשתיות לא מספקות וקיפאון מדיני מול ערב הסעודית עלול להותיר את ישראל מאחור במפת הסחר האזורית. מדינה שאינה מצליחה לבצע את תשתיותיה הפנימיות בזמן, מסתכנת גם באובדן רלוונטיות בפרויקטי הענק החוצי-גבולות שמעצבים את הכלכלה האזורית.
הכיוון החלופי: מעבודות עפר לדאטה סנטרס
חלק מהחברות המקומיות כבר מבינות שהעתיד לא נמצא בהתמודדות ישירה מול הענקיות הסיניות וההודיות על מנהרות המטרו. כתבות שוק ההון בשבועות האחרונות מציירות מגמה ברורה של פיבוט: קבוצת מר, חברת התשתיות הוותיקה, השלימה מהפך עסקי ופיננסי עם צבר הזמנות של כמעט מיליארד שקל וכניסה לנישת מרכזי הנתונים הקטנים עבור בינה מלאכותית. אפקון מדווחת על צבר של כ-2.5 מיליארד שקל והתרחבות בדאטה סנטרים ובאנרגיה, כשסמנכ"ל הכספים שלה מציין כי "כל יזם שרוצה להקים חוות שרתים נדרש גם להקים תחנת משנה". המהלך הזה מתיישב עם המגמה הגלובלית שחשף כלכליסט: ההוצאה על בינה מלאכותית בארה"ב — 10.3 טריליון דולר בתשתיות AI עד 2032 — עולה על כל תשתית הרכבת והחשמל במדינה יחד. העתיד של הענף עשוי להיות דווקא בחשמל ובמידע, לא בבטון התת-קרקעי.
בין המכרז למציאות: הנקודה שבה ייבחן הפרויקט
בסופו של יום, המבחן האמיתי של מכרזי המטרו לא יימדד ברגע ההכרזה על הזוכים אלא בשנים של ביצוע: התמודדות עם הפרעות קרקע, תביעות, חריגות תקציב ותיאום עם רשויות מקומיות. הניסיון הישראלי בפרויקטי ענק — מהרכבת הקלה בתל אביב ועד מסילת הרכבת לירושלים — מלמד כי הפער בין החוזה לביצוע תמיד רחב, וכי העלויות הסופיות נקבעות במשא ומתן על תוספות ופיצויים. אם הקבלנים הזרים ינצלו את עמדת המונופול שלהם להגדלת היקפים באמצע הדרך, הסכום של 65 מיליארד שקל עשוי להיות רק נקודת הפתיחה של החשבון הסופי — והחשבון הזה, כרגיל, יגיע לשולחן הציבור.
עוד בנושא


שאלות נפוצות (FAQ)
-
מדובר בפרויקטים ענקיים הדורשים חפירות תת-קרקעיות בקנה מידה שלא נעשה בישראל, ציוד ייעודי יקר וניסיון נרחב בפרויקטי מטרו בעולם. החברות המקומיות פשוט אינן מחזיקות בציוד ובכוח אדם בהיקף הנדרש, ולכן נאלצות לשתף פעולה עם שותפים בינלאומיים או להישאר בתפקידים משניים.
-
בטווח הקצר ההשפעה היא בעיקר בהפרעות תנועה ובהשקעה ציבורית עצומה שמקורותיה ציבוריים. בטווח הבינוני, קווי המטרו צפויים לשנות מקומות עבודה, ערכי נדל"ן וזמני נסיעה בגוש דן ובאזור המרכז. אם הפרויקט יתעכב, הציבור ימשיך לשלם את המחיר בפקקים ובזמן מוליד.
-
הנתונים מצביעים על מגמה מדאיגה: בעשור האחרון נעלמו כ-30% מהחברות בענף התשתיות, ומספר חברות הגישו בקשות לעיכוב הליכים בשנה האחרונה. שילוב של ריבית גבוהה, מנגנון שוטף פלוס 85 ומחסור במהנדסים מקשה עליהן להתחרות בשחקנים זרים בני סוף העולם.
-
PPP (שותפות ציבורית-פרטית) הוא מודל שבו המגזר הפרטי מממן, מתכנן ומפעיל תשתית ציבורית בתמורה לתשלומים מהמדינה או מהציבור לאורך שנים. המודל מפרס את ההשקעה הציבורית אך מחייב התקשרויות ארוכות טווח ומעביר חלק מהסיכון — וגם מהרווח — לידיים פרטיות, לרוב זרות.