המשקיעים אוחזים בנשימה לקראת הקלפי: הבורסה נערכת ליום הבחירות בצל שער דולר מטפס
שבוע מסחר שנסגר בירידות, שקל שנחלש מול הדולר ומדד ת"א 35 שאיבד 2.4% — כך נכנס שוק ההון הישראלי ליום המסחר האחרון לפני הבחירות, ומה אומרים הנתונים ההיסטוריים על מה שצפוי בקלפי ובמסחר
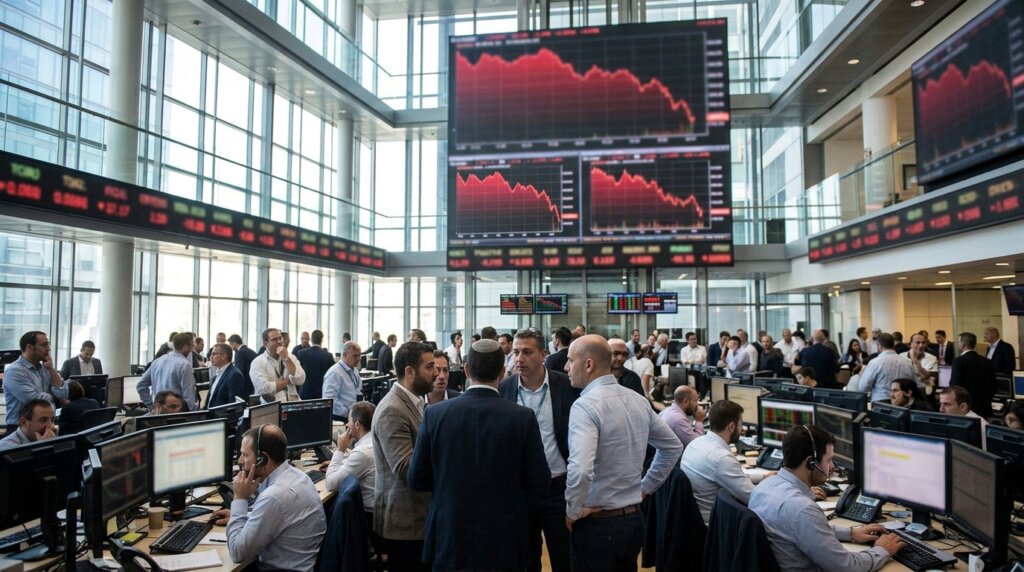
שבוע המסחר האחרון בבורסת תל אביב הסתיים בירידות שערים חדות, כאשר מדד ת"א 35 רשם ירידה של 2.38% ומדד ת"א 125 נחלש ב-1.38%, וזאת בסמוך ליום הבחירות לכנסת שבו לא יתקיים מסחר בבורסה. המשקיעים נכנסים לסוף השבוע הפוליטי כשהם אוחזים בתיקים שנפגעו בעיקר ממניות הטכנולוגיה ובראשן מניות השבבים — טאואר, קווליטאו וקמטק איבדו בסיכום שבועי 19.4%, 13.3% ו-10.1% בהתאמה — בעוד שמניות הנדל"ן, האנרגיה והביטוח פעלו למיתון הירידות.
השבוע שחלף התאפיין במסלול מתעתע: פתיחה חיובית בתחילת השבוע עם התאוששות בשוק השבבים, ואז הידרדרות מהירה בימי המסחר האחרונים בעקבות חששות מהסלמה נוספת מול איראן וידיעות על פינוי סגלים דיפלומטיים מהמזרח התיכון. במקביל, בגזרת המאקרו המקומי, הנגיד הותיר באמצע השבוע את הריבית ללא שינוי ברמה של 3.25%, למרות ירידה באינפלציה השנתית ל-1.6% — החלטה שהתקבלה בהבנה בשוק אך לא הצליחה לבלום את מגמת הירידות.
{"level":2}הדולר מטפס מעל 3.1 שקלים — והשקל במרכז ההתעניינות
אחד הסימנים הבולטים למתח שאחז בשוק בימים האחרונים הוא ההתחזקות המתמשכת של הדולר מול השקל. אחרי סבב הצהרות שהטרידו את השווקים בסוף השבוע — ובהן דבריו של ראש הממשלה על סנקציות פיננסיות אפשריות ועל עקיפתן באמצעות מטבעות דיגיטליים — נרשמה התחזקות נוספת של המטבע האמריקאי, שטיפס אל מעל 3.1 שקלים ולקראת 3.11 שקלים במסחר בוקר אחרון. מדובר בתזוזה משמעותית לנוכח העובדה שרק בימים ספורים קודם לכן נסחר הדולר באזור 3.09 שקלים, מיד לאחר החלטת הריבית של בנק ישראל.
בזירה הבינלאומית המטבע האמריקאי מתנהל בעצמו בסערה: הוא מתחזק ב-0.4% בשוק המקומי, בעוד היורו והפאונד נחלשים מולו. ברקע עומדת רקע פוליטי טעון — מחר מתקיימות בחירות בארצות הברית, ובשוק המעריכים כי קואליציה יציבה בוושינגטון שתצליח להעביר תקציב תהיה משמעותית יותר מזהות המנצח. גם בברזיל, אחרי ניצחונו של הנשיא לולה במפתיע, צלל שוק המניות המקומי — הוכחה נוספת לכך שהשווקים ברחבי העולם מתמחרים בזמן אמת תוצאות פוליטיות, בדיוק כפי שיעשו בתל אביב ביום המסחר הראשון אחרי הקלפי.
{"level":2}מה אומרים המספרים: הדפוס ההיסטורי של יום שאחרי הבחירות
מחקר חדש של יחידת המחקר בבורסה לניירות ערך, שפורסם בימים אלה, בחן את התנהגות מדדי ת"א 35 ות"א 125 בעשר מערכות הבחירות האחרונות — והממצאים משרטטים מסלול כמעט קבוע מראש. ביום המסחר הראשון שלאחר הבחירות רושמים המדדים עלייה זהירה: ת"א 35 עולה בממוצע ב-0.58% ות"א 125 ב-0.52%. ההסבר הכלכלי טמון בהקלה הראשונית על כך שהאי-ודאות הפורמלית הסתיימה, לפני שהשוק מתחיל לתמחר את מורכבות הרכבת הקואליציה.
lightbulb טיפ מהמומחה
מחקר הבורסה מצביע על כך שהשבוע הראשון שאחרי הבחירות הוא בדרך כלל השבוע הקשה ביותר, אך דווקא בתום חודש נרשמת תשואה חיובית ממוצעת של כ-1.7%. משקיעים לטווח קצר יכולים לשקול גידור באמצעות אופציות על מדדי הדגל, תוך התחשבות בעלות הגידור. משקיע לטווח ארוך יעשה היטב אם יימנע ממכירה בלחץ בשיא התנודתיות.
אלא שההתלהבות מתפוגגת במהירות. בתום השבוע הראשון שלאחר הבחירות רושם ת"א 35 תשואה שלילית ממוצעת של 0.89%, ות"א 125 יורד ב-0.67%. רק בחלוף 30 ימים ממועד ההצבעה מתהפכת התמונה: המדדים מציגים תשואה מצטברת חיובית של כ-1.7% בממוצע — 1.72% בת"א 35 ו-1.67% בת"א 125. המסקנה המתבקשת היא שהסבלנות היסטורית משתלמת, אך הדרך אליה עוברת בשבועות של תנודות חדות.
{"level":3}זינוק של עד 45% בתנודתיות — הנתון שמדאיג את מנהלי התיקים
הנתון המשמעותי ביותר שעולה מהמחקר אינו גובה התשואה אלא העצמה חדה של תנודות השערים: בשלושת השבועות הראשונים שלאחר הבחירות מזנקת התנודתיות במדדי הדגל בשיעור של 31% עד 45% בהשוואה לשבוע מסחר טיפוסי. רק לקראת תום החודש הראשון, כשהמפה הפוליטית מתחילה להתבהר והערכות סיכויי הקמת הממשלה מתגבשות, מתחילה רמת התנודתיות להתמתן. עבור גופים מוסדיים ומנהלי תיקים, משמעות הדבר היא תקופה של ניהול סיכונים מוגבר, חשיפה מוקטנת לטווח הקצר ושימוש נרחב יותר בנגזרים ובאופציות על המדדים המובילים.
בשוק מזהירים כי מעבר מהליך ההצבעה אל המציאות הפוליטית המורכבת הוא שלב עדין במיוחד: תשומת הלב של הפעילים עוברת משאלת זהות המפלגה הגדולה אל שאלות ההכרעה האמיתיות — סיכויי הרכבת הקואליציה, היכולת להעביר תקציב מדינה והמדיניות הכלכלית הצפויה. תהליך זה מייצר אי-ודאות ממושך המשתקף ישירות בלוח המשדרים של הבורסה, ולעיתים מקדים את התוצאות הפוליטיות בחודשים.
{"level":2}הרקע העולמי: וול סטריט ואסיה אינן מקלות על הבורסה בת"א
הבורסה בתל אביב נכנסת ליום ההכרעה גם עם רקע עולמי שאינו תומך. בורסות אסיה נסחרו בבוקר במגמה מעורבת, כאשר מדד ניקיי בטוקיו נחלש ב-0.2% ומדד שנגחאי נסחר ביציבות עם ירידה מזערית. בארצות הברית ננעל שבוע תנודתי בירידות קלות במדדים המובילים, ברקע עונת הדוחות שהאיצה: נטפליקס אכזבה את השוק וסיכמה את השבוע מתחת לשפל של יולי, טסלה פרסמה דוחות ללא תגובה מיוחדת, ומטא — למרות דוחות טובים — צללה לאחר מכן בשל הוצאות הון עצומות על תחום הבינה המלאכותית ומעבר לתזרים מזומנים שלילי.
גם שוק הסחורות משתתף במתח: מחירי הנפט, שטיפסו בשבוע שעבר לגבהים חדשים על רקע החששות מהסלמה, רושמים ירידות בבוקר האחרון — אך נותרו בטריטוריה גבוהה שמזינה חששות אינפלציוניים. בשוק השבבים העולמי נשמעים קולות זהירים, ואחד האנליסטים השוריים ביותר בוול סטריט הרים דגל אדום והזהיר כי ההתלהבות בשוק השבבים מוגזמת — אזהרה שיש לה הד ישיר בתל אביב, שבה מניות השבבים היו המנוע המרכזי הן של העליות והן של הירידות בחודשים האחרונים.
balance פרשנות ביקורתית: הצד השני של המטבע
מול ההתמקדות בדפוס ההיסטורי המרגיע, יש לזכור כי מערכת הבחירות הנוכחית מתנהלת ברקע חריג: סבב נוסף מול איראן נשקף ברקע, מחירי הנפט טיפסו לשיא של חצי שנה, והדיון הציבורי סביב סנקציות פיננסיות אפשריות על ישראל מטיל צל חדש על ההערכות. דפוס התנהגות היסטורי אינו מתחשב בגורמי סיכון שכלל לא היו קיימים במערכות הבחירות הקודמות.
התמחור של הפוליטיקה: מה השוק כבר מחיר
בשבועות האחרונים ניכר היה כי חלק מהחששות הפוליטיים כבר נכנסו לתמחור השוק. נתוני המט"ח השבועיים מלמדים כי הדולר עלה ב-0.3% מול השקל לאורך השבוע, תנועה מתונה יחסית שמרמזת כי השוק אינו מתמחר תרחיש קיצוני — אך כן משלם פרמיה על אי-הוודאות. עם זאת, הצהרות סוף השבוע על תרחיש סנקציות עשויות לשנות את התמונה: כ-100 כלכלנים, אנשי עסקים ויוצאי השירות הציבורי פרסמו גילוי דעת חריף שבו הזהירו כי סנקציות פיננסיות על ישראל יפגעו לא רק במדדים המקרו-כלכליים אלא גם בהתנהלות היומיומית של משקי הבית — מכרטיסי אשראי ועד שהיית עובדים זרים.
מחקר שפורסם החודש מוסיף נדבך לחששות אלה: הוא מגלה כי במקרה של סנקציות על מדינה, הנזק אינו מסתכם בפגיעה במטבע או בבורסה, אלא מגיע לכלל הסקטור הפיננסי — כולל תשתית התשלומים, האשראי והיחסים עם הבנקים הזרים. הלקח שמציגים החוקרים, שנבחן על בלארוס ורוסיה, הוא כי בידוד פיננסי הוא תהליך שמתגלגל במהירות מהכותרות אל שגרת החיים הכלכלית של האזרח הפשוט.
{"level":2}בין גורמי היסוד לרעש הפוליטי: מה באמת מניע את המדדים
למרות התנודתיות הפוליטית, האנליסטים מדגישים כי ביצועי שוק המניות המקומי בטווח הארוך מושפעים ראשית מגורמי היסוד של המשק: קצב הצמיחה, גובה הריבית, סביבת האינפלציה והרווחיות של החברות הנסחרות. ההחלטה האחרונה של הנגיד להשאיר את הריבית על 3.25%, תוך ירידה באינפלציה השנתית ל-1.6%, מספקת רקע מוניטרי שאינו לוחץ נגד המדדים. אם נתוני הבסיס של הכלכלה הישראלית יישארו יציבים, השוק המקומי צפוי להתגבר על טלטלת הבחירות ולשוב להתנהלות המונעת מהתוצאות העסקיות של החברות ולא מהכותרות הפוליטיות.
התנהלות השוק בשבוע הקרוב תיבחן גם מול נתונים מצטברים: מדד ת"א 35 ננעל ברמה של 4,124 נקודות, קרוב לרמות התמיכה שסוחרים עוקבים אחריהן, ומדד ת"א 90 אף רשם בסיכום שבועי עלייה של 2.09% — הוכחה כי התמונה האמיתית בשוק המקומי הייתה מורכבת יותר ממה שמרמזת הכותרת של המדדים המובילים. מניות כמו וואן טכנולוגיות, פורמולה מערכות ואפריקה מגורים עלו בשבוע שעבר בכ-10%, ומניות הביטוח והנדל"ן התקדמו — סימן לכך שחלק מהמשקיעים מסתירים את החשיפה לסקטורים המסוכסכים עם הפוליטיקה לטובת ערכי מגן יחסיים.
ככל שהקלפיות ייסגרו ותוצאות מדגמי הבחירות יפורסמו, תידרש מהמשקיעים להבחין בצורה חדה בין אופק ההשקעה שלהם לבין ניהול הסיכונים. שחקנים לטווח קצר יפעלו בשוק שבו התנודתיות עשויה להיות גבוהה משמעותית מהרגיל, ואילו משקיעים לטווח ארוך יידרשו להתאפק מול פיתוי למכור בשיא הלחץ. ההיסטוריה מלמדת כי הבחירות והמשא ומתן הקואליציוני מייצרים רעשי רקע בטווח הקצר — אך הם אינם המנוע המרכזי של הבורסה בטווח הארוך.
עוד בנושא


שאלות נפוצות (FAQ)
-
מחקר של יחידת המחקר בבורסה לניירות ערך, שבחן עשר מערכות בחירות, מצא דפוס קבוע: עלייה זהירה של כ-0.5% ביום המסחר הראשון, ירידות של כ-0.9% בשבוע הראשון, ותשואה מצטברת חיובית של כ-1.7% בממוצע בתום 30 ימים.
-
לאחר סגירת הקלפיות עוברת תשומת הלב של המשקיעים מזהות המפלגה הגדולה אל סיכויי הרכבת הקואליציה, היכולת להעביר תקציב ומדיניות כלכלית צפויה. תהליך המשא ומתן הקואליציוני יוצר אי-ודאות ממושך המשתקף בזינוק של 31% עד 45% בתנודתיות המדדים.
-
הנתונים ההיסטוריים מראים כי ניסיון לתזמן את השוק או מכירה בלחץ בשבוע השלילי הראשון עלולים להוביל להחמצת גל העליות שמגיע בדרך כלל בהמשך החודש. גורמי היסוד — צמיחה, ריבית ואינפלציה — הם אלה שמכריעים בטווח הארוך.
-
השקל נחלש מול הדולר מעל 3.1 שקלים על רקע שילוב של אי-ודאות פוליטית מקומית, חששות מהסלמה ביטחונית עם איראן וזעזועים בשוקי העולם, כולל נפילות בוול סטריט ומתיחות באירופה, המגבירים את הביקוש למטבע האמריקאי כנכס מקלט.










