הבורסה נכנעת לפוליטיקה: מדד ת"א 125 מוחק 2.5% ביום שאחרי הבחירות
תוצאות הבחירות שהותירו אף גוש ללא 61 מנדטים שלחו את שוק ההון לירידות חדות, את השקל להחלשות מעבר ל-3.12 לדולר ואת תשואות האג"ח ל-4.12%. הבנייה קרסה ב-8.8%, הבנקים והביטוח איבדו כ-5%, ובשוק מזהירים מפני תקופת אי-ודאות ממושכת
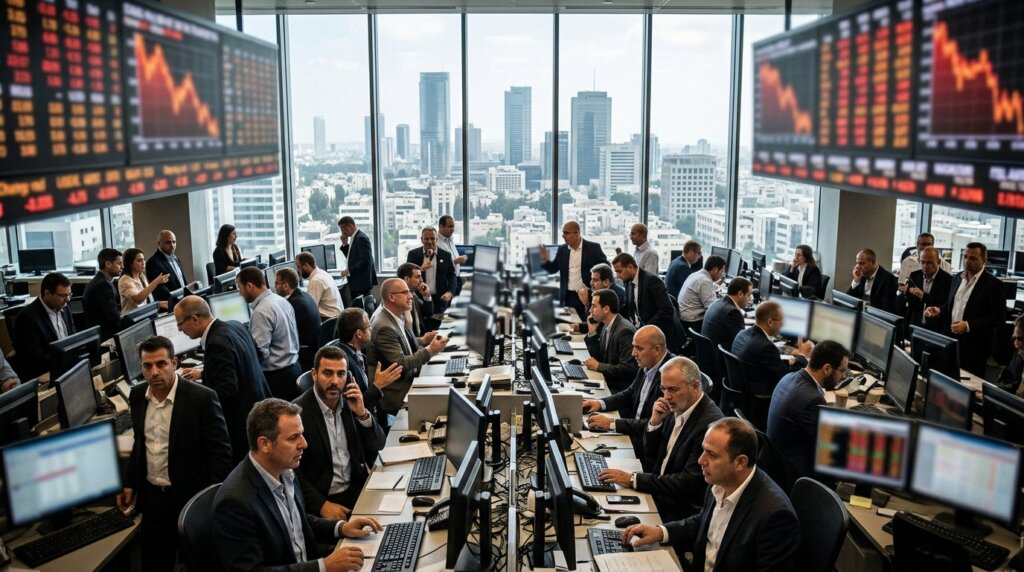
יום המסחר שאחרי הבחירות הגיש לשוק ההון הישראלי את אחת הסגירות הקשות של השנים האחרונות: מדד ת"א 125 מחק 2.5% משוויו, ת"א 35 ירד ב-1.8% ות"א 90 צנח ב-4.5%. מדד הבנייה קרס ב-8.8% – היום הגרוע שלו מזה שלוש שנים – והמדדים המובילים בסקטור הפיננסים לא נשארו חייבים: הבנקים איבדו 4.9% והביטוח צנח ב-5.2%. הירידות החדות מחקו את כל תשואות חודש אוקטובר, שהתאפיין בעליות מרשימות בנדל"ן, בבנקים ובביטוח דווקא מתוך ציפייה שהבחירות יניבו הכרעה ברורה.
המשקיעים הלכו לישון בליל הבחירות עם תחושה שגוש השינוי מתקרב להישג, והתעוררו למציאות אחרת לגמרי. ספירת 85.6% מהקולות העניקה לגוש נתניהו כ-53 מנדטים, לגוש איזנקוט כ-48, ולמפלגות הערביות 19 – קרי, אף צד לא מתקרב לרוב של 61. "האופוריה שנעלמה והתוצאות הכי רעות" כפי שהגדירו זאת ב-The Marker – ההשקעה שנבנתה בשבועות שקדמו ליום הבחירות התפוצצה תוך שעות ספורות, והבורסה נאלצה לחשב מסלול מחדש במחירים של אי-ודאות ממושכת.
השקל כמדד הרגישות: תנודות של שני אחוזים בתוך יומיים
אם היה צריך הוכחה לרגישות השוק הישראלי לאי-ודאות פוליטית, שוק המט"ח סיפק אותה בהדגמה חיה. בשיא האופטימיות בליל הבחירות, כשעלו אחוזי ההצבעה במעוזי המרכז-שמאל, שבר הדולר לזמן קצר את רף 3.02 שקלים. אלא שככל שהחלו לדלוף המדגמים והתבהרה התמונה של היעדר הכרעה, הפך הגלגל: הדולר זינק ביום המסחר שאחרי הבחירות ביותר מ-2% מול השקל וחזר להיסחר מעל 3.12 שקלים, כשהוא מוחק את כל מהלך ההתחזקות של השקל מהיום שקדם לבחירות. היורו נסחר סביב 3.47 שקלים.
בג'יי.פי. מורגן לא המתינו להתבהרות התמונה ופרסמו בבוקר שאחרי הבחירות תחזית ראשונה לפיה הדולר צפוי להתבסס בטווח 3.10-3.12 שקלים עד להתבהרות התמונה הפוליטית. "ככל שהסתמן השינוי בתוצאות הבחירות, כך התגברה סגירת הפוזיציות של השחקנים שהימרו על התחזקות שקל", תיארו בגלובס את המהלך, והוסיפו כי מדובר ב"פעילות ספקולטיבית נטו". תמיר פישמן, מנכ"ל בית ההשקעות הקרוי על שמו, חדד: "שיתוק פוליטי שעלול להוביל לשיתוק כלכלי" – ניסוח שמסביר היטב מדוע המטבע המקומי הפך לנייר ליטמוס של השוק.
lightbulb טיפ מהמומחה
בתקופות של אי-ודאות פוליטית מומלץ למשקיע הביתי להימנע ממכירות פאניקה של נכסים בסיסיים בתיק, שכן ההיסטוריה מלמדת כי אפקט הבחירות דועך תוך חודשים. במקום זאת כדאי לוודא פיזור מטבעות ואזורים גיאוגרפיים, לבחון חשיפה מאוזנת לנכסים דואליים הנסחרים גם בוול סטריט, ולהקצות חלק מהתיק לאפיקים בעלי תשואה מובטחת כמו פק"מ, שמנטרלים את התלות בתנודתיות היומית של המדדים המקומיים.
מדד הבנייה בתרדמת: כוח אדם ותשואות מנגחות את היזמים
בלב המפולת עמדו מניות הנדל"ן והבנייה, שספגו ירידות דו-ספרתיות: אפריקה ישראל למגורים צנחה ב-13.6%, ישראל קנדה איבדה 13%, אאורה נחלשה ב-11.5%, אשטרום ב-11% ופרשקובסקי ב-10.6%. מעבר לסחרור הפוליטי הגנרי, מדובר בתמחור של תרחיש תפעולי מוחשי: הציפייה בשוק הייתה שכל תוצאה פוליטית תביא לפתרון מצוקת כוח האדם בענף, והרכב הקואליציה המסתמן מצביע דווקא על התמשכות העיכובים בפרויקטים, הארכת זמני מסירת דירות ועלייה בעלויות התשומות והמימון.
הנזק הכפול בולט במיוחד: מצד אחד, ענף הבנייה סובל ממחסור מתמשך בידיים עובדות, ומצד שני, עליית התשואות בשוק האג"ח מייקרת את מימון היזמים ומדכאת את מחירי הדירות. בגלובס ציינו כי החשש הוא ש"חוסר הוודאות עשוי להמשיך לפגוע במכירת הדירות ולהגדיל את ההיצע בשוק" – תרחיש שמכביד ישירות על הרווחיות של החברות הציבוריות בענף. לא במקרה, אפוא, מדד ת"א-בנייה הוביל את טבלת ההפסדים גם כששוק ההון עצמו נסחר בתנודתיות פחותה.
הבנקים והביטוח: הענפים הרגישים לריבית סופגים את המכה
לצד הבנייה, הסקטור הפיננסי כולו ניצב בחזית הנפגעים: מדד הבנקים איבד 4.9% ומדד הביטוח צנח ב-5.2%. גורם בכיר בשוק הסביר ל-The Marker כי "הענפים בעלי הרגישות הגבוהה לריבית סופגים את המכה הקשה ביותר – נדל"ן, ביטוח ובנקים". ההיגיון הכלכלי פשוט: הקפאה ממושכת של הריבית במשק, שהפכה לתרחיש הבסיס בעקבות אי-הוודאות הפוליטית, פוגעת במאזן הרווחים של הבנקים, בהתמחרות חברות הביטוח ובכושר הרכישה של דיירים בשוק הדיור – שלושת מנועי הצמיחה המרכזיים של הסקטור בשנה החולפת.
נתון שעורר דאגה מיוחדת בקרב משקיעים מוסדיים הוא הקפיצה בשוק האג"ח הממשלתיות: תשואת אג"ח ישראל ל-10 שנים זינקה ב-8 נקודות בסיס בסיס ל-4.12%, שיא של התרחקות משיא החוב של המשק. רינת אשכנזי, הכלכלנית הראשית של הפניקס, לא חסכה במילים: "הגירעון אינו סיסטמי – חייבים לבצע רפורמות מבניות ולחזור ליחס חוב-תוצר של 60%, תהיה הממשלה אשר תהיה". הניסוח משקף קונצנזוס גובר בשוק כי בין אם תקום קואליציה צרה ויציבה ובין אם תושבע ממשלת אחדות, הכסף הזול שהתרגלו אליו היזמים והצרכנים עומד בפני סוף הדרך.
quiz האם ידעת ש…
שיעור ההצבעה בבחירות הגיע לכ-78%, הגבוה ביותר בישראל מאז 1999 – ובכל זאת הדבר לא עזר לשוק ההון. מחקרים מלמדים כי שווקים דווקא מעדיפים קואליציות צרות ויציבות על פני ממשלות רחבות ושבריריות, שכן ממשלה צרה יכולה לקבל החלטות תקציביות וכלכליות במהירות רבה יותר, בעוד קואליציה רחבה נוטה לפשרות שמקטינות את עוצמת הרפורמות.
המניות שעלו: טכנולוגיה, ביומד ודואליות מסיחים את הפנים מהפוליטיקה
בתוך הים האדום, מדדים אחדים בלטו לחיוב: מדד ת"א-ביומד עלה ב-1.1% ומדד ת"א-טכנולוגיה הוסיף 0.8%. בראש העולים בת"א 125 ניצבו טאואר עם עלייה של 6.1%, נובה עם 5.5%, אורמת עם 4.8%, קמטק עם 3.7% ופאלו אלטו עם 3.5%. ההיגיון מאחורי הפיצול ברור: חברות הטכנולוגיה והשבבים מבוססות על הכנסות במטבע חוץ, ולכן ההחלשות של השקל דווקא מיטיבה עמן. גם מניות הדואליות, שנסחרות במקביל בוול סטריט, נהנו מפערי ארביטראז' חיוביים מול השוק האמריקאי שסיפקו להן רוח גבית.
לצד החגיגה הטכנולוגית, בולטת גם סערה מקומית: מניית ברן התרסקה בעקבות הודעת לקוח אפריקאי על ביטול פרויקט תשתיות בהיקף של כחצי מיליארד דולר. העסקה, שיועדה להזרמת מים על פני יותר מ-1,000 ק"מ, מהווה כמחצית מהצבר העתידי של החברה, והלקוח טוען כי לא אורגנה חבילת מימון כנדרש. האירוע, שאינו קשור ישירות לבחירות, משקף את השבריריות של צברי ההזמנות הגלובליים שעליהם מתבססות חברות בנייה ישראליות – ובשוק כבר שואלים האם העסקאות שנותרו בדיווחי החברה מוצקות כפי שהוצגו.
מנהלי ההשקעות: אין פאניקה, אך גם אין אשליות
בבתי ההשקעות נשמע בעיקר קול אחד: לא למכור. אבנר חדד, מנכ"ל הפניקס בית השקעות, הרגיע: "אין פאניקה, מדובר בתיקון לעליות שנרשמו לאחרונה בציפייה לבחירות". גם בגלובס סיכמו אנליסטים כי "ההשפעה של הבחירות על הבורסה צפויה להתפוגג בתוך מספר חודשים, וישראל ערוכה טוב להמשך התמיכה הכלכלית בשווקים". איריני צקרידו, אנליסטית הכנסה קבועה ביוליוס בר, הוסיפה כי על אף התנודתיות הצפויה בטווח הקצר, "שואבים ביטחון מנתוני היסוד החזקים של ישראל ומהמדיניות המוניטרית האמינה שלה".
במקביל, נשמעים גם קולות פחות מרגיעים. קרן דנציגר, מנכ"לית קרנות ההשקעה של פאגאיה, הסבירה כי "השוק פחות שואל מי בדיוק יהיה בממשלה ויותר האם תהיה ממשלה יציבה, תוך כמה זמן היא תקום, ומה תהיה המדיניות הכלכלית שלה". ירון פרידמן, הכלכלן הראשי של מיטב, התייחס לתגובות שנרשמו בשוק במהלך הלילה ואמר כי "ברוב המכריע של המקרים, תגובות אמוציונליות מתבררות כטעויות" – אזהרה שמכוונת הן למוכרים בפאניקה והן לקונים שהימרו על הכרעה קואליציונית מהירה. ההערכה הרווחת בשוק היא כי עד שתוקם ממשלה, הנכסים הישראליים ימשיכו לסחוב פרמיית אי-ודאות שתבוא לידי ביטוי בתשואות האג"ח, בשער המטבע ובתנודתיות במדדים המובילים.
עוד בנושא


שאלות נפוצות (FAQ)
-
השוק מתמחר לא את זהות הגוש המנצח אלא את היעדר הכרעה: אף גוש לא הגיע ל-61 מנדטים, מה שמצביע על משא ומתן קואליציוני ארוך ואפשרות של בחירות חוזרות. אי-הוודאות סביב הרכב הממשלה, מדיניותה הפיסקלית וסיכויי הכרעה עתידית דחפו משקיעים לצמצם חשיפה לנכסים ישראליים בטווח הקצר.
-
חברות הבנייה והנדל"ן מתמחרות התמשכות מצוקת כוח האדם בענף. הציפייה בשוק הייתה שהכרעה פוליטית מסוימת תאפשר כניסה מבוקרת של עובדים פלסטינים לאתרי הבנייה, אך הרכב הקואליציה המסתמן מצביע על עיכובים בפרויקטים, הארכת זמני מסירת דירות ועלייה בעלויות התשומות - מה שמכביד ישירות על הרווחיות.
-
רוב האנליסטים בשוק ממליצים להימנע ממהלכים פזיזים. אבנר חדד, מנכ"ל הפניקס בית השקעות, תיאר את הירידות כתיקון לעליות שנרשמו לקראת הבחירות ולא כתחילתה של מגמה שלילית. הערכת יוליוס בר היא שההשפעה תתפוגג בתוך מספר חודשים, ונתוני היסוד של כלכלת ישראל והמדיניות המוניטרית האמינה צפויים לספק תמיכה לנכסים המקומיים.
-
עלייה של 8 נקודות בסיס ביום אחד בתשואת אג"ח ישראל ל-10 שנים משקפת ירידה במחירי האג"ח הממשלתיות וחשש גובר מהמדיניות הפיסקלית הצפויה. הכלכלנית הראשית של הפניקס, רינת אשכנזי, הדגישה כי הגירעון אינו בר-קיימא ונדרשות רפורמות מבניות להחזרת יחס חוב-תוצר ל-60% - גם אם קצב ההתקרבות יהיה איטי יותר בתרחיש של ממשלה לא-יציבה.










