ברזאני בדרך להנפקת הענק: כמיליארד שקל, דיבידנד של 330 מיליון וחיתוך שווי שמסמן את הטון בשוק
חברת התשתיות הפרטית הגדולה בישראל חותכת את שווי ההנפקה ב-20%, מחלקת שליש מהגיוס לבעלים ומעלה את שכר המנכ"לים המשותפים
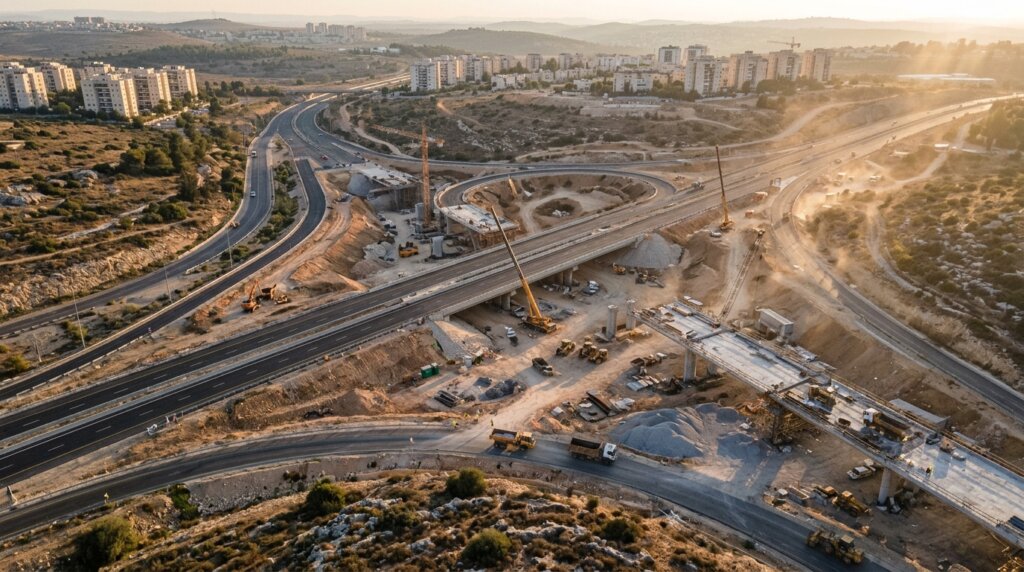
י.ד. ברזאני, חברת התשתיות הפרטית הגדולה בישראל, נמצאת בשלבים אחרונים של הכנה להנפקה ראשונה לציבור בבורסה לניירות ערך בתל אביב, בהיקף של כמיליארד שקל. לאחר שהפחיתה את השווי המבוקש בכ-20%, החברה של האחים יוסי ברזאני ודיין בר תנפיק כ-30% ממניותיה לפי שווי מתוקנן של כ-3 מיליארד שקל. מדובר באחד מאירועי ההנפקה הגדולים של חברת תשתיות מקומית בשנים האחרונות, והוא מצטרף לגל הנפקות נרחב בתחום, שכלל זה לא את מנרב, שגייסה 360 מיליון שקל לפי שווי של 1.56 מיליארד שקל, אלא גם את אוליצקי, שמנסה לגייס 200 מיליון שקל כמעט 23 שנים לאחר שנמחקה מהמסחר.
חיתוך שווי של 20%: המסר שהעבירה החברה למוסדיים
החלטת החברה לחתוך את מחיר ההנפקה בעשרות אחוזים מסמנת את הטון של המשא ומתן שניהלו בעלי השליטה מול מנהלי ההשקעות המוסדיים בשבועות האחרונים. בתחילת התהליך העריכה החברה את שוויה בסביבות 3 מיליארד שקל כבר בטיוטת התשקיף, אך המשא ומתן ברוד שואו חשף פער בין הציפיות של הבעלים לבין המתחם שבו מוכנים המוסדיים להיכנס לחברת קבלנות תשתיות. חיתוך של 20% בשלב זה, סמוך למועד ההנפקה, מעיד על רצון בעלי השליטה להבטיח את הצלחת העסקה ולא לסכן אותה במאבק תמחור.
במקביל, תשקיף החברה חושף תמונה פיננסית שגדלה במהירות: ברזאני צופה קפיצה של 42% ברווח השנתי ל-113 מיליון שקל, וההכנסות צפויות לחצות בשנה זו את רף מיליארד השקלים. הגיוס של כמיליארד שקל לפי השווי המתוקנן יקבע למעשה מכפיל שווי של פחות משלוש על הרווח הצפוי – מכפיל שנחשב לצנוע יחסית לחברות תשתיות נסחרות, אך גבוה משמעותית מהמכפילים שבהם נסחרו חברות קבלניות בעשור הקודם. המוסדיים נדרשים להחליט אם המכפיל משקף את יציבות צבר הפרויקטים הציבוריים של החברה או את השבריריות של ענף שחווה בשנים האחרונות גם קריסות וגם עיכובי הליכים של קבלנים גדולים.
balance פרשנות ביקורתית: הצד השני של המטבע
מבקרי ההנפקה מצביעים על פרדוקס: חברה שמגייסת מהציבור מיליארד שקל מחלקת מיד כשליש מהתמורה חזרה לבעלים, כאשר שכר האחים ברזאני ובר קופץ כמעט פי שניים ל-4.1 מיליון שקל לכל אחד. לשאלה מי באמת מממן את עסקת היציאה אין תשובה חד-משמעית, והמוסדיים יידרשו להחליט אם מדובר בכניסה עסקית או במנופאזה של יציאה.
דיבידנד של 330 מיליון שקל: גיוס מהציבור שמזרים כסף לבעלים
אחד הסעיפים המעוררים את הדיון הציבורי הגדול בתשקיף הוא ההודעה כי כשליש מהגיוס – כ-330 מיליון שקל – יחולק כדיבידנד לבעלי המניות, וכי החלוקה מיועדת בין היתר לסייע לבעלים להחזיר חובות שנצברו כלפי החברה עצמה. מדובר במבנה שמעורר שאלות מקצועיות בקרב אנליסטים: חברה שגייסה כסף מהציבור ומפנה חלק ניכר ממנו לבעלי השליטה יוצרת למעשה עסקת מימון לצד עסקת יציאה חלקית, במקביל.
שכר המנכ"לים המשותפים כמעט מוכפל
גם מודל התגמול של ההנהלה שונה במסגרת התשקיף: שכרם השנתי של הבעלים והמנכ"לים המשותפים, האחים יוסי ברזאני ודיין בר, יזנק מ-4.9 מיליון שקל בשנה ל-8.4 מיליון שקל לאחר ההנפקה, כ-4.1 מיליון שקל לכל אחד מהם. ההכפלה של התגמול האישי ביום שבו החברה מבקשת מהציבור להיכנס כבעל מניות מיעוט מהווה את אחד הנושאים שמקומעים עתה במשא ומתן מול המוסדיים, אשר בעבר התנו כניסות להנפקות בתנאים מגבילים בדבר תגמול שליטה וחלוקות דיבידנד עתידיות.
מנגד, תומכי ההנפקה מצביעים על כך שהחברה מציגה שקיפות חריגה: טיוטת התשקיף חושפת מראש את מבנה הדיבידנד, את תוכנית התגמול ואת תחזית הרווח, כך שהמשקיעים יודעים בדיוק לאן הכסף הולך. בשוק שבו חברות תשתיות רבות נשארו משנים פרטיות עם מבני שליטה מורכבים, יש הרואים בהנפקה מלאה ובמבנה מפורסם דווקא יתרון משמעותי למשקיע.
quiz האם ידעת ש…
בעשור האחרון נעלמו כ-30% מהחברות בענף קבלני התשתיות בישראל, זאת בעקבות מנגנון התשלומים של שוטף פלוס 85 שבחסות המדינה הכפיל למעשה את עלויות המימון. על רקע זה, הנפקה של כמיליארד שקל לחברת תשתיות פרטית נחשבת לאירוע נדיר ולמעידה על היערכות יוצאת דופן של שחקן ענקי בענף.
ענף תשתיות בשני קצוות: הנפקות ענק לצד קריסות קבלנים
ההנפקה מתקיימת על רקע תמונת מצב דו-קוטבית בענף. מצד אחד, חברות תשתיות נסחרות מדווחות על צמיחה אדירה: אלקטרה סיכמה רבעון עם הכנסות של 4 מיליארד שקל וזינוק של 60% ברווח ל-109 מיליון שקל, בזכות הזמנות תשתיות גדולות בישראל; שפיר הנדסה נסחרת בשווי של כ-15 מיליארד שקל ומקבלת בוסטר אנליטי נוסף עם מכירת פעילות חלוקת הגז לאלייד ב-230 מיליון שקל; וקבוצת מר השלימה מהפך עסקי עם צבר הזמנות של כמעט מיליארד שקל וכניסה לנישת מרכזי הנתונים. מצד שני, חברות קבלניות בינוניות וקטנות מתמודדות עם משבר עמוק: בשבועות האחרונים ניתנו צווי עיכוב הליכים לקבלני תשתיות שצברו חובות של עשרות ואף מאות מיליוני שקלים, בדומה לחברת אהרונסי הנדסה ותשתיות שחייבת 33 מיליון שקל, ולקבלן מהצפון שצבר חובות של יותר מחצי מיליארד שקל ומבצע פרויקטים לרבות הרכבת הקלה.
המפתח לפער הזה נמצא במבנה התשלומים של המגזר הציבורי: מנגנון השוטף פלוס 85 מכפיל למעשה את עלויות המימון של הקבלנים, ודוחק את הרווחיות לאחוזים בודדים. בדו"חות דניה סיבוס, למשל, נרשם הפסד גולמי במגזר התשתיות בשל עלייה בתשומות ובמבנה התשלומים הנדחים. דווקא בסביבה שכזו, חברה שבנויה בקנה מידה של ברזאני – עם גישה למימון בנקאי נרחב, פורטפוליו מגוון והתמחות בביצוע פרויקטי ענק של תשתיות תחבורה ומים – מציגה יתרון תחרותי שאפשרי רק לשחקנים הגדולים. ההנפקה עצמה, אם תושלם, תגביר את היתרון הזה דווקא במומנט שבו הקטנים נשחקים.
הרקע הפוליטי והתקציבי: תשתיות שנבנות בין מחזורי בחירות
לא ניתן להעריך את ההנפקה מבלי להסתכל על הרקע המאקרו. בזמן שהמערכת הפוליטית סוערת בעקבות הבחירות והכלכלה ניצבת בפני העמקת הגירעון ומחלוקות מיסוי, תשתיות המדינה נבנות לעשורים קדימה. משרדי ממשלה צפויים להמשיך להשקיע מיליארדים בפרויקטי תחבורה, מים ודיור, אך בשוק מזהירים כי הסדרים תקציביים עתידיים עלולים להשפיע על קצב הזמנת הפרויקטים החדשים. עבור חברה שנסחרת לראשונה בבורסה, שקיפות על צבר ההזמנות ועל רמת החשיפה לפרויקטים ציבוריים היא הגורם שיקבע את אמון המשקיעים בטווח הבינוני.
הפער בכוח אדם הנדסי: החשש הקטן שמתפרץ בגדול
אחד האתגרים המוכרים בענף הוא המחסור בכוח אדם הנדסי מקצועי, שמתואר על ידי בכירי התחום כאתגר לאומי אסטרטגי. עבור חברת תשתיות שנסחרת בבורסה, מחסור כזה מהווה סיכון תפעולי מדורג: קושי בגיוס מהנדסים ומנהלי פרויקטים מגביל את קצב הכניסה לפרויקטים חדשים ומייקר את הביצוע. המוסדיים שמנתחים את התשקיף מתמקדים גם בשאלה עד כמה צבר ההזמנות הנוכחי מוגן מפני עלויות כוח אדם שצפויות להמשיך לזנק בשנים הקרובות, וכיצד ניהול החברה מגדר סיכון זה.
השפעה על שוק ההון: אם ההנפקה תצליח, ייפתח צוואר בקבוק
הצלחת ההנפקה של ברזאני, על אף החיתוך במחיר, עשויה לפתוח את הצוואר בקבוק של הנפקות תשתיות בבורסה לאחר שנים של ריסוס. חברות נוספות כבר מציינות עניין בהנפקות עתידיות, והמוסדיים מדווחים על ראיית הסקטור כעל מגזר עם פוטנציאל התייעלות וערך יציב לאורך זמן, בדומה לתחזית חיובית שנשמעת מאנליסטים גם לגבי אנרגיה מתחדשת ותשתיות בשוק ההון המקומי. עם זאת, ההיסטוריה מלמדת כי חיתוך מחיר של 20% בספירלה של רוד שואו עשוי להצביע לא רק על ריאליזם של הבעלים, אלא גם על ערנות יתר של השוק – והרגליים של ההנפקה נבחנות בימים הקרובים בפעם הראשונה מול הביקוש האמיתי.
menu_book מילון מונחים כלכליים רלוונטיים
- הנפקה ראשונה לציבור (IPO):
- מהלך שבו חברה פרטית מנפיקה לראשונה מניות לציבור בבורסה, מאפשרת גיוס הון מהציבור ומחייבת שקיפות רגולטורית מלאה באמצעות תשקיף.
- רוד שואו (Road Show):
- מסע הצגה של החברה הניפקת בפני משקיעים מוסדיים לפני הנפקה, במטרה לגבש תמחור, למדוד ביקוש ולגייס התחייבויות רכישה מוקדמות.
- דיבידנד:
- חלוקת חלק מרווחי החברה או מהונה לבעלי המניות, בדרך כלל במזומן, שמפחיתה מההון העצמי הזמין להשקעה בפעילות החברה.
- שוטף פלוס 85:
- מנגנון תשלום בפרויקטי תשתית ממשלתיים שבו הקבלן מממן את העבודות מכיסו למשך תקופה ארוכה, מה שמגדיל את עלויות המימון ושוחק את הרווחיות.
עוד בנושא


שאלות נפוצות (FAQ)
-
לאחר חיתוך של כ-20% בשווי המבוקש, החברה מתכננת להנפיק כ-30% ממניותיה בגיוס של כמיליארד שקל, לפי שווי מתוקנן של כ-3 מיליארד שקל.
-
כשליש מהתמורה, כ-330 מיליון שקל, יחולקו כדיבידנד לבעלי המניות, בין היתר לצורך החזר חובות שנצברו כלפי החברה, והיתרה תנוצל למימון הפעילות התפעולית וההתרחבות.
-
הסיכון העיקרי נובע מהחלטת הבעלים לחלק דיבידנד ענק במקביל לכניסת משקיעי הציבור - מהלך המעיד על עסקת מימון לצד עסקת יציאה, לצד חשיפה לרגישות ריבית ולמתחם הפוליטי של השקעות התשתיות.
-
חיתוך מחיר לפני הנפקה נחשב לנוהג של ערנות מקצועית ולא בהכרח לחולשה; עם זאת, הוא משקף את ההתנהלות הזהירה של המוסדיים בגל ההנפקות הנוכחי, בדומה לתהליכים שקדמו להנפקות של מנרב ואוליצקי.