ייצוגית במיליארדים נגד ארבעה בנקים: המהלך שמטלטל את הרווחים מכספי העו"ש
בית המשפט המחוזי אישר לאחרונה תביעה ייצוגית בסכומי מיליארדים נגד ארבעה בנקים גדולים, בטענה שהם לא שילמו ריבית על יתרות החובה בחשבונות העו"ש — ומאות מיליארדי שקלים של לקוחות מוצבים כעת במרכז המאבק
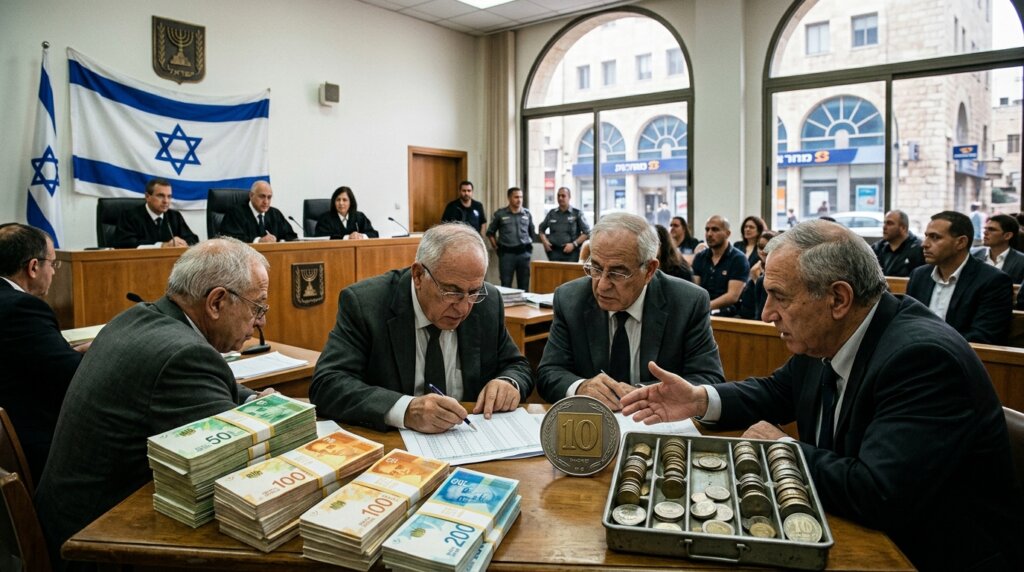
במערכת הבנקאית הישראלית מתקיים בימים אלה מהלך שעשוי לטלטל את אחד מעמודי התווך של הרווחיות הבנקאית: האישור של תביעה ייצוגית בסדר גודל של מיליארדי שקלים נגד ארבעה בנקים גדולים, בטענה שאלה לא שילמו את הריבית החובה המגיעה ללקוחות בעבור יתרות הזכות בחשבונות העו"ש. ההחלטה שהתקבלה בבית המשפט המחוזי זוערת בקרב הציבור, מעסיקה את כלי התקשורת הכלכליים ומעמידה בשאלה את המודל הרווחי שעליו נסמך הענף הבנקאי הישראלי לאורך שנים.
בליבה של התביעה עומדת טענה שנראית פשוטה, אך נושאת בחובה השלכות כלכליות עצומות: כיוון שמאות מיליארדי שקלים של לקוחות מונחים בכל רגע נתון בחשבונות העו"ש של הבנקים, והבנקים משתמשים בכספים אלה כדי להניב רווחים על ידי מתן אשראי והשקעה, יש לוודא כי לקוחות מקבלים את מה שמגיע להם מכוח החוק. לפי התביעה, בתקופות שונות, הבנקים פטרו עצמם מתשלום הריבית או שילמו ריבית שאינה עומדת בהוראות שנקבעו בחוק הפיקוח על שירותים פיננסיים ובהנחיות בנק ישראל. במצב כזה, לטענת התובעים, הנזק נופל על הצרכן הישראלי בעוד הבנקים מניפים את רווחי הענף.
מהות התביעה והרקע הרגולטורי
כדי להבין את עוצמת המהלך, צריך להתמקד בשני מושגים מרכזיים: ריבית חובה וחשבון עו"ש. ריבית חובה היא הריבית שבנק ישראל מחייב את הבנקים לשלם ללקוחות על יתרות זכות בחשבונות העו"ש שלהם, וזו נקבעת מדי חודש בהתאם להוראות החוק והריבית הבסיסית במשק. חשבון עו"ש, כפי שמוכר לכל תושב ישראלי, הוא חשבון הבנק היומיומי שמנהל את ההכנסות, ההוצאות, ההוראות הקבועות, חיובי האשראי והעמלות. מדובר בנתח נזילות עצום: מיליארדי שקלים מונחים בחשבונות הללו בכל רגע נתון, ובזמן שהלקוחות נושאים את התשואה האפסית או הזניחה שלהם, הבנקים מייצרים על אותם כספים תשואה גבוהה באמצעות הלוואות ואג"ח.
balance פרשנות ביקורתית: הצד השני של המטבע
מנקודת מבט בנקאית, הרווחים שהבנקים מפיקים מיתרות העו"ש מממנים בפועל את התשתיות הדיגיטליות, הסניפים, האבטחה והשירותים שמוענקים ללקוחות בחינם או בתשלום מופחת. נטילת הרווחים הללו בתביעות ייצוגיות עלולה להוביל, לפי הטענה הבנקאית, להעלאות עמלות אחרות או לצמצום שירותים, כך שהצרכן עצמו עשוי למצוא את עצמו משלם את המחיר בדרך עקיפה.
לפי הפרסומים העיתונאיים האחרונים, החלטת בית המשפט לאשר את התביעה כייצוגית משמעותה כי המערכת המשפטית מזהה עילה משמעותית בקבוצת הלקוחות, וכי יש מקום לבחון את המשך ההליך. באותה נשימה, כלי התקשורת הכלכליים עסקו לאחרונה גם בתביעה שהוגשה נגד בנק אחד שהוצא מההליך הייצוגי, מה שממחיש את המורכבות המשפטית והטכנית שמתלווה להליכים מסוג זה. ההחלטה לא רק פותחת את הדרך להמשך ההליך, אלא משדרת לכלל הענף הבנקאי שכללי המשחק מתחילים להשתנות, ושהצרכן הישראלי נמצא במרכז.
ההיבטים הכלכליים של הרווחים מעו"ש
מבחינה כלכלית, הרווחים שהבנקים מפיקים מיתרות עו"ש מהווים נדבך חשוב במודל הרווחיות של הענף. לאחרונה פורסמו נתונים המצביעים על רווחים של מאות מיליארדי שקלים בענף הבנקאות, ולאחר שנים של צמיחה יציבה ברווחי הענף, ההחלטה הייצוגית מציבה בפני הבנקים עול פוטנציאלי שעשוי להגיע לסכומים של מיליארדים ולשנות את מודל ההיוון של התשואה העודפת שהם מפיקים מהנזילות של לקוחותיהם. ההשפעה על הצרכן יכולה להיות מורכבת: מצד אחד, ישנה אפשרות לפיצוי ישיר ללקוחות שיהיה כרוך בהשבת חלק מהריבית שלא שולמה; מצד שני, ייתכן שהבנקים יגיבו בהעלאות עמלות אחרות, בהידוק תנאי האשראי או בצמצום שירותים שמוענקים כיום בחינם או במחיר מוזל.
בהתאם להערכות כלכליות עדכניות, הרווחים ממודל הריבית החובה על כספי עו"ש משמשים בפועל כמנוע רווח מרכזי לצד ענף האשראי. לכן, פגיעה במודל הזה עלולה להיות בעלת השפעה מרוכזת על התוצאות העסקיות של הבנקים הגדולים, על מדדי הבנקים בבורסה בת"א ועל התקבולים של המשקיעים במניות הבנקאיות. אכן, בשוק ההון נרשמה לאחרונה ירידה במניות הבנקים, בין היתר על רקע הכותרות המשפטיות שמעלות חששות מפני פגיעה ברווחיות העתידית של הענף.
trending_up שינוי מגמה ביחס המערכת הבנקאית ללקוח
השפעה משמעותית שצריך להכיר ולהבין את המשמעות שלה.
תשומת הלב הציבורית וההשפעה הרגולטורית
המהלך מתקבל ברקע של עניין ציבורי גובר בנושאים פיננסיים צרכניים, כאשר כלי תקשורת כמו כלכליסט, גלובס, דה-מרקר, ביזפורטל וטלוויזיה 10 מקדישים בחודשים האחרונים סיקור נרחב לענייני צרכנות פיננסית, ריבית עו"ש, החזרי מס ומע"מ בחו"ל. בקרב הציבור מתרחשת מודעות גוברת לזכויות פיננסיות שהבנקים לא תמיד ממלאים, וזו בדיוק הסביבה שמזינה התדרדרות של תביעות ייצוגיות מוצלחות ושינוי בתודעה הציבורית. התוצאה המתקבלת היא לחץ משולש על הענף הבנקאי: לחץ ציבורי, לחץ רגולטורי ולחץ משפטי.
מבחינה רגולטורית, התהליך עשוי להוביל לבחינה מחדש של הכללים המחייבים את הבנקים בתחום ריבית עו"ש, בדומה למהלכים שבנק ישראל יזם בשנים האחרונות סביב רפורמות לקידום תחרות במערכת הבנקאית. כאשר ההחלטה המשפטית מקבלת תוקף, נוצרת סבירות גבוהה לכך שהרגולטור יגבש כללים ברורים יותר, ידרוש שקיפות רבה יותר מול הלקוחות ואף יקבע מנגנונים אוטומטיים שיבטיחו שתשלום הריבית מתבצע על בסיס חודשי לכל לקוח בהתאם ליתרות שצבר.
מי מרוויח ומי מפסיד בסופו של תהליך
מעבר להיבט המשפטי והרגולטורי, יש לשאול מי יפיק תועלת בפועל מההליך. מצד אחד, אם התביעה תתקבל, קבוצת הלקוחות הגדולה של הבנקים עשויה לזכות בהשבת כספים שנגרעו מהם לאורך שנים, ובכך יימצא מתווה שמייצר תיקון כלכלי אמיתי לצרכן. מצד שני, ההליכים המשפטיים בתביעות ייצוגיות עשויים להימשך שנים, ובמקביל הבנקים עשויים לפעול בדרכים שימזערו את החשיפה שלהם. בין האפשרויות ניתן למנות עדכון של מדיניות תשלום ריבית, פיצוי חד-פעמי ללקוחות, או שילוב של שני ההיבטים. מנגד, ההליך עשוי להוביל לתמריץ שלילי לבנקים להעלות עמלות אחרות, מה שעלול לפגוע בצרכן בדרך עקיפה.
עבור המשקיעים בשוק ההון, ההחלטה מהווה גורם מסוים של אי-ודאות סביב רווחי הבנקים, אך בו בזמן היא גם ממחישה את החשיבות של ניתוח מודל עסקי ומודל סיכון של חברות בנקאיות. בשוק ההון הישראלי, הבנקים מהווים חלק מרכזי מהמדדים המובילים, וכל אירוע שמטלטל את מודל הרווחיות שלהם משפיע על התיקים של מאות אלפי משקיעים פרטיים ומוסדיים בישראל.
המשמעות ארוכת הטווח לצרכן הישראלי
בסופו של דבר, מה שעומד על הפרק הוא לא רק סכום כסף עצום, אלא השאלה כיצד מתנהלת המערכת הבנקאית ביחס ללקוחותיה. ההחלטה שהתקבלה עשויה להוביל לשינוי במודעות הציבורית, להגביר את התחרות בענף, לעודד צרכנים לבחון את חשבונות הבנק שלהם בצורה יותר מעמיקה ואף להעביר כספים לאפיקים חלופיים שמציעים תשואה טובה יותר. עם זאת, ההליך המשפטי נמצא עדיין בשלביו המוקדמים, והדרך לפסיקה סופית ולפיצוי בפועל עוד ארוכה. בינתיים, כלי התקשורת הכלכליים ממשיכים לעקוב אחר ההתפתחויות, והענף הבנקאי מסתכל בעניין רב על מה שצפוי להיות אחת התביעות המשפיעות ביותר בהיסטוריה שלו.
עוד בנושא


שאלות נפוצות (FAQ)
-
התביעה הייצוגית אושרה נגד ארבעה בנקים מהגדולים במערכת הבנקאית בישראל, בטענה שפעלו בניגוד להוראות חוק שמחייבות תשלום ריבית חובה על יתרות זכות בחשבונות העו"ש של לקוחות.
-
הריבית החובה היא ריבית שבנק ישראל מעדכן בהתאם להוראות החוק, והבנקים מחויבים לשלם אותה על יתרות הזכות של לקוחותיהם. המחלוקת בתביעה מתייחסת לתקופות שבהן, לטענת התובעים, הבנקים לא שילמו את הריבית או שילמו ריבית פחותה מהמחייב.
-
התביעה נאמדת במיליארדי שקלים, כשהכוונה היא לכספים שהבנקים פטורים מתשלום ריבית עליהם, בעוד הלקוחות נושאים את הנזק. מדובר באחת התביעות הייצוגיות הגדולות בהיסטוריה של המערכת הבנקאית בישראל.
-
בהתאם להחלטת בית המשפט, ייתכנו שינויים בהתייחסות של הבנקים ליתרות העו"ש, שינויים רגולטוריים אפשריים, ואף פיצוי לקבוצת הלקוחות במידה והתביעה תתקבל בעקבות החלטת בית המשפט בשלבים הבאים.











