הבחירות מתמחרות את שוק ההון: פרמיית סיכון, מדד הבנקים והדולר במרכז ההתרחשות
מחקר חדש של בית ההשקעות IBI מפרט כיצד תרחישי הקואליציה ישפיעו על השקל, הריבית והבנקים, בעוד מדד הבנקים מאבד 5% בשבוע והשקל מתחזק
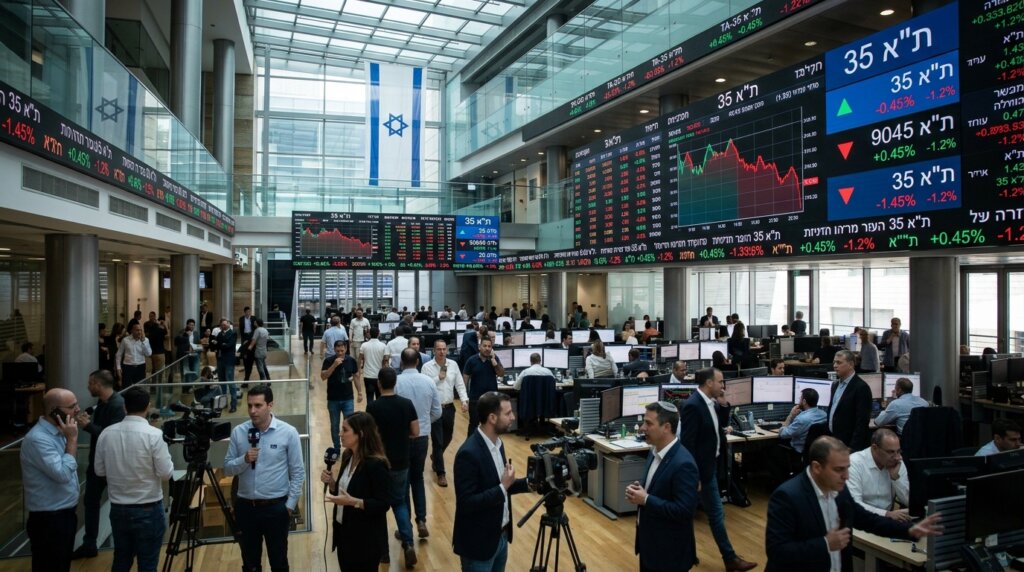
שוק ההון נערך להכרעה הפוליטית: מחקר IBI מצייר שלושה תרחישים למשק
שבוע המסחר שנפתח היום בבורסה בתל אביב נפתח על רקע אחד השבועות התוססים בזירה הפוליטית-פיננסית מזה חודשים, כאשר מערכת הבחירות לכנסת הפכה לגורם המרכזי שמתמחר בשוק ההון המקומי. בית ההשקעות IBI פרסם בימים האחרונים מחקר מקיף הממפה את תרחישי הבחירות ואת השלכותיהם על פרמיית הסיכון, דירוג האשראי, עצמאות המוסדות ופוטנציאל הצמיחה במשק. המחקר מעריך כי הקואליציה הנוכחית נחלשת מ-68 מנדטים בסקרים לכ-50 עד 54 מנדטים, מה שמייצר גוש חוסם או אפשרות לממשלת מיעוט, אך לא בהכרח קואליציה חלופית בעלת רוב מוצק.
נקודת המוצא של המשק לקראת ההכרעה אינה פשוטה: מצד אחד, המשק מגיע לבחירות בתעסוקה מלאה, עם עודפי מט"ח ויתרות גבוהות בבנק ישראל המסתכמות בכ-242 מיליארד דולר. מצד שני, הנטל הביטחוני והרפיון הפיסקאלי העלו את יחס החוב-תוצר לכ-70%, לעומת 60% טרום המלחמה. בנק ישראל מזהיר כי ללא התאמות תקציביות, שיצטרכו להגיע בעיקר מצד ההכנסות והמיסוי, תוואי החוב נמצא במגמת עלייה. המקורות למימון הגירעון קיימים בזכות חיסכון מקומי גבוה וחשיפה מוסדית נמוכה לאג"ח ממשלתיות, כך שהסוגיה המרכזית היא מידת האמון במדיניות הממשלה הבאה.
התרחישים על השולחן: מה יקרה לשקל, לריבית ולמדדים
במחקר של IBI מוגדרים שלושה תרחישים מרכזיים. בתרחיש הראשון, של ממשלת שינוי, צפויה תגובה חיובית בשווקים: ירידה בפרמיית הסיכון, ייסוף בשקל, שיפור בסנטימנט העסקי והצרכני ופוטנציאל לשיפור בדירוג האשראי. ההתאמות הפיסקאליות בתרחיש זה יהיו קלות יותר לביצוע בזכות קיצוץ כספים קואליציוניים וסגירת זירות לחימה, אם כי גידול בהוצאות הביטחון עדיין יחייב התאמות בצד ההכנסות כדי להוריד את הגירעון ליעד של 3%. בתרחיש השני, של המשך הקואליציה הנוכחית, האנליסטים מזהירים מפני תגובה שלילית ניכרת: עלייה בפרמיית הסיכון, לחץ לפיחות בשקל, עלייה בסביבת הריביות וחשש מהמשך החלשת המוסדות, המעלה את ההסתברות להורדת דירוג אשראי.
התרחיש השלישי, של תרחישי ביניים כמו ממשלת מיעוט או ממשלת מעבר, צופה תגובה חיובית ראשונית אך מוגבלת. ממשלת מיעוט תבלום פגיעה במוסדות ותקצץ כספים קואליציוניים, אך תתקשה להעביר רפורמות והחלטות משמעותיות עקב חוסר יציבות. ממשלת מעבר במצב של אי-הכרעה עשויה להוביל לתגובה שלילית מלווה באי-ודאות מתמשכת, קיפאון בפעילות העסקית ודחיית השקעות. בכל הנוגע לריבית, בגזרת הטווח הקצר ההערכות הן כי הריבית תישאר ללא שינוי בהחלטה הקרובה, במטרה להמתין להבהרת התמונה הפוליטית ולהתנהגות השקל, אך בתרחיש של ממשלת שינוי צפויה הפחתת ריבית נוספת.
balance פרשנות ביקורתית: הצד השני של המטבע
חלק מהאנליסטים מציינים כי הקשר בין תוצאות בחירות לביצועי שוק ההון אינו מכני. גם בתרחיש של החלפת ממשלה, הנטל הביטחוני ויחס החוב-תוצר העומד על כ-70% ימשיכו להכתיב את המדיניות הפיסקאלית, כך שהשפעת התוצאה הפוליטית על השווקים עשויה להיות מוגבלת בטווח הבינוני.
מדד הבנקים בעין הסערה: תביעה ייצוגית והערכות לגבי המחיר של הסיכון
ענף הבנקאות עומד במרכז העניין השבוע משתי סיבות מרכזיות. הראשונה היא שבוע קשה במדד ת"א בנקים, שאיבד כ-5% משוויו, כאשר מדד ת"א 35 ירד בכ-3.7% ומדד ת"א 125 איבד כמעט 4% במצטבר שבועי. השנייה היא התפתחות משפטית בעלת משמעות כלכלית: בית המשפט המחוזי בלוד אישר לנהל תביעה ייצוגית נגד ארבעה מחמשת הבנקים הגדולים בגין אי-תשלום ריבית על יתרות העו"ש, כאשר על הפרק עומדים מיליארדי שקלים. בענף חלוקים האם מדובר בהחלטה צודקת או בטעות מסוכנת שעשויה לטלטל את המערכת כולה.
בבית ההשקעות IBI מעריכים כי מערכת הבנקאות מגיעה לבחירות על רקע נסיגת הרוח הגבית של הריבית הגבוהה, וכי "הבחירות ישנו את מחיר הסיכון שבו השוק מתמחר את הבנקים". כשהפוקוס עובר מהכנסות הריבית לאיכות הצמיחה, הרכב הממשלה הבאה ייבחן בעיקר דרך דירוג האשראי, תוואי הריבית ומדיניות המיסוי והתקציב. במקביל, מתגבש גל של אינטרס עסקי בענף: לאומי נכנסת לראשונה לניהול נאמנויות באופציות לעובדים בשותפות שווה עם אספייר, במטרה לתפוס נתח משוק של כ-400 מיליארד שקל באופציות של ההייטקיסטים, בתחרות מול IBI Capital, הפניקס ESOP ואלטשר.
בנק וואן זירו מפטר 10% מעובדיו בגלל הבינה המלאכותית
במקביל ללחץ הפוליטי, ענף הבנקאות חווה גם זעזוע טכנולוגי. בנק וואן זירו הודיע לעובדיו על פיטורים של כ-25 עד 30 עובדים, כ-10% מכוח האדם, בגלל השינוי שמחוללת הבינה המלאכותית באופן הפעילות של ארגונים. המנכ"ל אייל גפני הסביר כי הבנק, שנבנה על תשתיות טכנולוגיות מודרניות, מעדיף ליזום את ההתאמות כעת מתוך עמדה של צמיחה ולא לחכות ששינויים בטכנולוגיה או בתחרות יאלצו אותו להגיב. זהו סבב הפיטורים השלישי של הבנק הדיגיטלי מאז הקמתו, והוא מגיע למרות שהבנק חצה את רף 200 אלף הלקוחות.
השקל מתחזק, הדולר נוחת וול סטריט מתנדנדת
בשוק המט"ח נרשמה השבוע התחזקות מתונה של השקל: הדולר ירד ל-3.05 שקלים לאחר רצף של ירידות קלות, והאירו נחלש ל-3.41 שקלים. תנועת השקל מלווה בניתוחים המקשרים את כוחו היחסי, בין היתר, לחוסר הוודאות הגוברת בצרפת שם המשבר הפוליטי לוחץ על היורו, ולהערכות בקרב סוחרי מט"ח שהבחירות בישראל עשויות להוביל לשינוי משמעותי בכיוון. עם זאת, עליית הדולר בעולם בתקופה האחרונה מציבה גורם מנגד, כאשר הדולר נסחר בשיא של שנה וחצי מול סל המטבעות המובילים.
quiz האם ידעת ש…
תשואת האג"ח האמריקאיות ל-10 שנים טיפסה השבוע לרמה הגבוהה מאז 2002, כ-5.3% לפני התייצבות. רמה זו מהווה סמן מרכזי לריביות על משכנתאות והלוואות רכב ואשראי בארה"ב, ומשפיעה בעקיפין גם על שווקי ההון בישראל ועל ההשוואה בין אג"ח ממשלתיות.
בוול סטריט השבוע שחלף היה מתוח במיוחד: תשואת האג"ח האמריקאיות ל-10 שנים זינקה לרמה הגבוהה ביותר מאז 2002, כ-5.3%, מה שמזנק את עלות האשראי למשקי בית ולעסקים ומעלה חששות סביב סכומי העתק הנדרשים למימון תעשיית הבינה המלאכותית. הנאסד"ק צלל בחדות לאחר שדיווח חשף כי קצב ההכנסות השנתי של OpenAI נמוך בכ-20 מיליארד דולר מהערכות השוק, ומניות ענקיות כמו אינטל ו-ARM איבדו משמעותית. גוגל, שגייסה בעבר בריבית אפסית, מהווה דוגמה למלכודת שנוצרה בשוק החוב: איגרת חוב שלה צנחה ב-55%, ומסבירה מדוע גם המניה עשויה להיות בסיכון.
טבע זינקה לשיא מאז 2016 אחרי אישור FDA
על רקע התנודתיות הכללית, מניית טבע סיפקה את אחד הרגעים החיוביים הבולטים למשקיעים הישראליים בוול סטריט: המניה זינקה בכ-6% והגיעה למחיר שיא מאז 2016 לאחר שקיבלה אישור ממינהל המזון והתרופות האמריקאי לתרופה WELTRUZA לטיפול בסכיזופרניה באמצעות זריקה חודשית. אישור התרופה מחזק את האסטרטגיה החדשה של החברה להתמקד בתרופות מקוריות, והיא צופה לפעילות הזריקות ארוכות הטווח מכירות של 1.5 עד 2 מיליארד דולר בשנה. לעומתה, מניית נובה מחקה מעל 40% מערכה מהשיא שנרשם ביוני, לאחר שסיטי בנק הוריד את המלצתו ל"נייטרלי", ונקסט ויז'ן איבדה כרבע משוויה השבוע בעקבות מימוש ענק של פידליטי.
מבט קדימה: שבוע מסחר עמוס עם עונת דוחות, CPI ואינפלציה
לקראת השבוע החדש, בג'יי. פי. מורגן מתארים את ההזדמנות הנוכחית כ"פעם בדור", וממליצים בחום על שילוב אג"ח קונצרניות בתיקי ההשקעות, בעקבות הריביות הגבוהות בשוק החוב. עונת הדוחות בארה"ב תיפתח השבוע עם תוצאות הבנקים הגדולים ושתי ענקיות שבבים, וצפויים להתפרסם מדדי המחירים לצרכן בישראל ובארה"ב, שיעמדו למבחן את תוואי הריבית בשתי הכלכלות. בישראל, מסחר רביעי שבו מדד ת"א 35 נחלש ב-0.7% ות"א 90 זינק ב-1.6% העיד על פיצול חד בין סקטורים, כאשר מניות הטכנולוגיה הדואליות סובלות מפערי ארביטראז' שליליים מול וול סטריט.
הגאופוליטיקה אף היא חוזרת למוקד: לאחר מתקפת החות'ים בשדה התעופה בריאד, ובהקשר של הסכם בין טראמפ לפוטין לאספקת מיליוני טונות סולר לארה"ב ולעולם בניסיון לבלום את הזינוק במחירי האנרגיה, השווקים ממתינים לתגובות. כל אלה מתרחשים כאשר המשקיעים המוסדיים בישראל מחזיקים בחשיפה נמוכה יחסית לאג"ח הממשלתי המקומי, מה שעשוי לפעול כבולם זעזועים במקרה של תנודתיות חדה בשווקי החוב. בכירי שוק ההון המקומי, ובהם רועי ורמוס מקרן נוקד, נוקטים בימים אלה עמדות פומביות לקראת הבחירות, ומה שנראה ברור הוא שההכרעה הפוליטית תשפיע באופן ישיר על מחירי הנכסים בשבועות הקרובים.
עוד בנושא
שאלות נפוצות (FAQ)
-
על פי מחקר בית ההשקעות IBI, בתרחיש של ממשלת שינוי צפויה ירידה בפרמיית הסיכון וייסוף חריף בשקל, בעוד בתרחיש של המשך הקואליציה הנוכחית קיים לחץ לפיחות השקל ועלייה בסביבת הריביות.
-
מדד ת"א בנקים איבד כ-5% בשבוע, בין היתר על רקע התפתחות תביעה ייצוגית בגין אי-תשלום ריבית על יתרות עו"ש שאושרה להתנהל נגד ארבעה מהבנקים הגדולים, לצד תנודתיות לקראת הבחירות.
-
בטווח הקצר הריבית צפויה להישאר ללא שינוי, אך בתרחיש של ממשלת שינוי, ירידת פרמיית הסיכון וייסוף השקל עשויים לרסן את האינפלציה ולפתוח פתח להפחתת ריבית נוספת.










