מניות הפיננסים איבדו 10% בשלושה שבועות: המשקיעים מתמודדים עם גל ירידות חריג בבורסה בתל אביב
מה בדיוק מטלטל את מניות הביטוח ובתי ההשקעות, ומה הקשר לרקע ההיחלשות הרכישות הזרות, לתשואות האג"ח ולאי-הודאות לקראת הבחירות
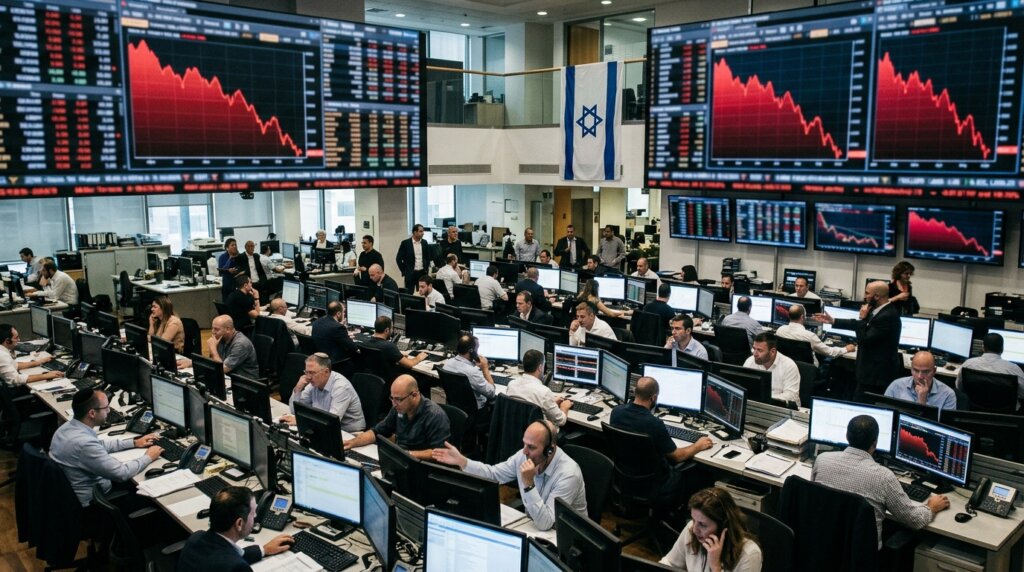
גל ירידות חריג מתמשך בסקטור הפיננסי של הבורסה בתל אביב מעלה שאלות מהותיות בקרב מנהלי השקעות ומשקיעים פרטיים כאחד. מניות חברות הביטוח ובתי ההשקעות איבדו כ-10% משוויין בתוך שלושה שבועות בלבד, לפי ניתוח שהתפרסם היום בכלכליסט, לאחר שנתיים של עליות חדות בבורסה בתל אביב. הירידות מגיעות על רקע משולש של גורמים: רקע של היחלשות רכישות הזרים בשוק המקומי, עליית תשואות האג"ח בעולם ובישראל, ואי-הודאות גוברת לקראת הבחירות בישראל, שזוכות להתייחסות הולכת ומתגברת בכלי הכלכלה המרכזיים.
מפת הירידות: סקטור שלם נמצא בנעילה שלילית
המסחר ביום שני בבורסה בתל אביב הסתיים בתמונה מעורבת ותנודתית: מדד ת"א 35 דשדש במקום ות"א 90 הוסיף 0.2%, אולם מתחת לפני השטח המצב דרמטי הרבה יותר. מדד ת"א 35 איבד בשבוע שחלף 3.7% והמדד הבנקאי נחלש ב-7.8% במהלך השבוע, כשנקסט ויז'ן – אחת המניות הבולטות בשוק – צללה ב-23.8% בשבוע בודד. המדדים המובילים נעלו ללא שינוי משמעותי, אך סקטור התקשורת ירד ב-1.3% ומניות הביטוח המשיכו במגמת השלילה שהתגבשה בשבועות האחרונים. תמונה זו מציירת שוק שבו הכסף עוזב דווקא את הסקטורים שהובילו את העליות בשנתיים האחרונות, ומחפש מחסום בסקטורים הגנתיים יותר.
מה שמדאיג את מנהלי ההשקעות, לפי הניתוח שהתפרסם, אינו בהכרח המצב הנוכחי של המשק הישראלי, אלא התרחישים האפשריים בהמשך. ״השוק לוקח בחשבון הסתברות גבוהה יותר לתרחישים שנתפסים כשליליים״, נאמר בשוק. החששות נסובים סביב שילוב של פרמיית סיכון עולה, אפשרות להיחלשות השקל ותוואי ריבית שעשוי להשתנות בהתאם להרכב הממשלה הבאה ולמדיניות התקציבית שתלווה אותה.
הרקע העולמי: תשואת שיא באג"ח אמריקאית מושכת את הכסף הזר
אחד הגורמים המרכזיים לירידות אינו מקומי כלל. תשואת אג"ח ארה"ב ל-10 שנים טיפסה השבוע ל-5.18% – רמתה הגבוהה ביותר מאז 2007, לפי סקירה שהתפרסמה בכלכליסט. בגרמניה נרשמה תשואת שיא של 17 שנים. כאשר אג"ח ממשלתית אמריקאית מניבה יותר מ-5% ללא סיכון אשראי מהותי, מנהלי כספים מוסדיים ברחבי העולם מעבירים הקצאות ממניות – ובפרט ממניות בשווקים קטנים ומתעוררים – לאג"ח הממשלתי. ישראל, שזכתה לתזרים זר מרשים בשנתיים האחרונות, חשופה ישירות לשינוי כיוון כזה.
balance פרשנות ביקורתית: הצד השני של המטבע
לצד החששות, יש הטוענים כי ירידות אלו מהוות תיקון בריא של הערכות יתר. מניות הפיננסים נסחרו במכפילים שהניחו המשך של תזרים מוגבר מחוץ לארץ וירידת ריבית מהירה. אם שתי ההנחות לא יתממשו, המחירים היו צריכים להתכוונן. התמחור המחודש עשוי להזרים לשוק משקיעים ארוכי טווח שנמנעו מכניסה במחירי שיא.
העניין הזר בבורסה בתל אביב היה אחד ממנועי העליות המשמעותיים של השוק בשנים האחרונות. היחלשות הרכישות הזרות מקטינה את הביקוש למניות הגדולות, ובראשן מניות הבנקים, הביטוח ובתי ההשקעות – בדיוק הסקטור שנהנה מהתנועה ההפוכה. במקביל, הטכנולוגיה המצליחה הצליחה להסתיר בספטמבר את החולשה בשוק הרחב, אך הנדל"ן, האנרגיה המתחדשת, התשתיות והבנקים מרגישים כבר את הלחץ. עונת הדוחות האמריקאית שנפתחת השבוע צפויה להוסיף מדד נוסף למצב הרוח הגלובלי, והגיאופוליטיקה – מתקפות החות'ים בסעודיה והעליות בנפט מעל 107 דולר לחבית – מוסיפה נדבך של תנודתיות.
הבחירות מתחילות להימכר בשוק
פרמיית הסיכון ודירוג האשראי במרכז
ניתוח שהתפרסם באחרונה בעיתונות הכלכלית קבע כי ״הבחירות ישנו את מחיר הסיכון שבו השוק מתמחר את הבנקים״. בבית ההשקעות איי.בי.איי מעריכים כי מערכת הבנקאות מגיעה לבחירות על רקע נסיגת הרוח הגבית שסיפקה הריבית הגבוהה לרווחיות הבנקים. כשהפוקוס עובר מהכנסות הריבית לאיכות הצמיחה, הרכב הממשלה הבאה ייבחן בעיקר דרך שלושה משתנים: דירוג האשראי, תוואי הריבית ומדיניות המיסוי והתקציב. כל אחד מאלה משפיע ישירות על שווי השוק של הגופים המוסדיים – שרוכזים במניות שדווקא נמצאות עכשיו בנעילה שלילית.
מניות הנדל"ן למגורים הן דוגמה מאלפת לאופן שבו הפוליטיקה מתומחרת כבר עכשיו. מדד ת"א בנייה ירד כבר בכ-30% מהשיא שאליו הגיע בתחילת השנה, לפי ניתוח שהתפרסם בדה-מרקר. הרוכשים אינם חוזרים למשרדי המכירות, והאנליסטים חוששים כי מגמת הורדת הריבית עשויה להיחלש, וכי תוצאות הבחירות עשויות להוביל להמשך הגירה שלילית מישראל ולעלייה מחודשת בפרמיית הסיכון. אותם גורמים פועלים גם מול מניות הפיננסים, שהרי חברות הביטוח מנהלות תיקי נדל"ן, אג"ח קונצרני ונכסים ארוכי טווח שכולם רגישים לאותם משתנים.
עסקאות המיזוג בסקטור מסמנות חוסר אמון
אי-הודאות ניכרת גם בעסקאות הגדולות שמתנהלות בסקטור. השוק מביע אי-אמון בעסקת המיזוג בין ווישור לאלטשולר שחם: מניית אלטשולר צנחה ב-22% בתוך חודש, והיא נסחרת בשווי של 1.15 מיליארד שקל – נמוך בכ-40% מהמחיר שווישור הייתה מוכנה לשלם לפני חודש. במקביל, חברת הביטוח איילון בוחנת רכישת חברת כרטיסי האשראי כאל מדיסקונט, בעוד דיסקונט בוחנת במקביל הנפקה של כאל לנוכח הסיכון הרגולטורי בעסקה. מגדל ביטוח ופיננסים, מצדה, הודיעה על שיתוף פעולה עם גולדמן זאקס, ותציע שני מסלולי חו"ל חדשים בפוליסת החיסכון שינוהלו על ידי זרוע ניהול ההשקעות של הבנק האמריקאי. הזירה התחרותית בסקטור מתעצבת מחדש בדיוק בתקופה שבה המשקיעים מפחיתים חשיפה – שילוב שמגביר את התנודתיות.
quiz האם ידעת ש…
תשואת שיא של אג"ח ארה"ב ל-10 שנים, שנרשמה לאחרונה, היא הגבוהה ביותר מאז 2007 – רמה של 5.18%. רמה כזו גורמת למשקיעים מוסדיים ברחבי העולם לעבור ממניות לאג"ח ממשלתיות, ומשפיעה באופן ישיר גם על זרימת הכספים אל השווקים המתעוררים, ובהם ישראל.
המוסדיים מצמקים חשיפה לאג"ח ממשלתי
נתון שעורר דיון בשוק הוא שהחשיפה לאג"ח של מדינת ישראל נמצאת בשפל בקרב הגופים המוסדיים, וכי כל ממשלה שתקום תצטרך את אמונם כדי לגייס. גופים אלה הם בין המשקיעים הגדולים ביותר במניות הפיננסים עצמן, כך שכל שינוי בהקצאות שלהם מהדהד ישירות במחירי המניות. כאשר המוסדיים מתמרנים בין אג"ח ממשלתי למניות, בין חשיפה מקומית לחו"ל, ובין סקטורים – הם יוצרים גלים שהמשקיע הפרטי חווה כירידות חדות ופתאומיות בתיק.
הדולר, השקל והריבית: המשתנים שיקבעו את ההמשך
בזירת המטבע נרשמה לאחרונה התחזקות הדולר בעולם בפתיחת שבוע האינפלציה, כששער החליפין נסחר סביב 3.08 שקלים, אם כי הציפיות לירידת אינפלציה בישראל נותרו ברקע. על פי ההערכות שהושמעו בשוק, ציפיות האינפלציה לשנה קדימה המשיכו לרדת – לרמה הנמוכה מאז ינואר 2022 – נתון שיכול לתמוך בהמשך מגמת הורדות הריבית. אך דווקא העליות האחרונות בתשואות האג"ח האמריקאיות מציבות אתגר בפני בנק ישראל: הפער בין הריביות עלול ללחוץ על השקל, והיחלשות משמעותית של המטבע המקומי תעלה את מחירי היבוא ותפגע בכוח הקנייה של משקי הבית. התיאום שבין הריבית המקומית, הריבית האמריקאית ושער הדולר הוא בדיוק המשוואה שהמשקיעים מנסים לפתור כשהם מתמחרים מניות פיננסים.
בוול סטריט, בינתיים, התמונה מעורבת: דאו ג'ונס נסוג בכ-0.1%, S&P 500 ירד ב-0.1% ונאסד"ק נחלש ב-0.3%, כשמיקרון נופלת בצל התחרות הסינית בשוק השבבים וגוררת את מניות הסמיקונדקטור עמוק יותר לשטח של תיקון. בהקשר הישראלי, טבע ריכזה עניין חיובי לאחר שקיבלה אישור FDA לתרופה לסכיזופרניה ומנייתה קפצה ב-4.6%, בזן איבדה כמעט חצי מיליארד שקל משוויה ברקע דליפת הבנזן בחיפה, ואלקטרה נדל"ן זינקה ב-14.2% לאחר הודעת הזרמת ההון של 200 מיליון שקל בהשתתפות אלקו. שוק מפוצל כזה – שבו חדשות חברתיות ספציפיות מתנגשות במגמה שלילית רחבה – מקשה על בחירת מניות ומגביר את משקלם של גורמי המקרו בתמחור.
השאלה שנותרת פתוחה היא האם מדובר בתיקון נקודתי או בשינוי מגמה. מנהלי השקעות שדוברו בכלי הכלכלה מדגישים כי התשובה תלויה בשלושה אירועים קרובים: פרסום נתוני האינפלציה בארה"ב ביום רביעי, דוחות הבנקים הגדולים שיתפרסמו השבוע, והתפתחויות הפוליטיות בישראל בדרך אל הבחירות. כל אחד מאלה יכול להטות את הכף – והמשקיעים, כרגיל בתקופות של אי-ודאות, מעדיפים לצמצם חשיפה לפני שהתשובות יתקבלו.
"},"featured_image_caption_extra":"עוד בנושא


שאלות נפוצות (FAQ)
-
מניות הביטוח ובתי ההשקעות רגישות במיוחד לשלושה גורמים שפעלו במקביל: רקע של היחלשות רכישות הזרים בבורסה, עליית תשואות האג"ח שפוגעת בשווי תיקי האג"ח של החברות וביכולתן להניב, ואי-הודאות רגולטורית ופיסקאלית לקראת הבחירות. כאשר התזרים הזר מתמתן והתשואות עולות, המכפילים שאליהם נסחרו המניות נחתכים במהירות.
-
מנהלי השקעות שדוברו בכלי הכלכלה המובילים מעריכים כי החשש אינו נובע מהמצב הנוכחי של המשק אלא מהתרחישים האפשריים בהמשך - פרמיית סיכון עולה, היחלשות השקל ותוואי ריבית שעשוי להשתנות. עם זאת, ירידה של 10% בתוך שלושה שבועות בסקטור בודד אינה בהכרח אינדיקציה למיתון רחב בשוק, אלא תיקון ממוקד של סקטור שעלה חדות.
-
לפי ניתוחים שהתפרסמו בעיתונות הכלכלית, תוצאות הבחירות עשויות להשפיע על דירוג האשראי של המשק, על תוואי הריבית ועל מדיניות המיסוי והתקציב - שלושה משתנים שקובעים את רווחיות הבנקים, חברות הביטוח והיזמים. מניות הנדל"ן למגורים כבר נסוגו בכ-30% מהשיא, בין היתר בשל החשש מהמשך הגירה שלילית ועלייה מחודשת בפרמיית הסיכון.










