פידליטי מוכרת שני שלישים מנקסט ויז'ן בדיסקאונט: המניה מוחקת כ-3 מיליארד שקל משווייה בבורסה
מכירת הענק בהיקף של 1.3 מיליארד שקל בדיסקאונט של 7% הפילה את יצרנית המצלמות לרחפנים ביותר מ-10%, ומזעזעת את כל הסקטור הביטחוני בתל אביב
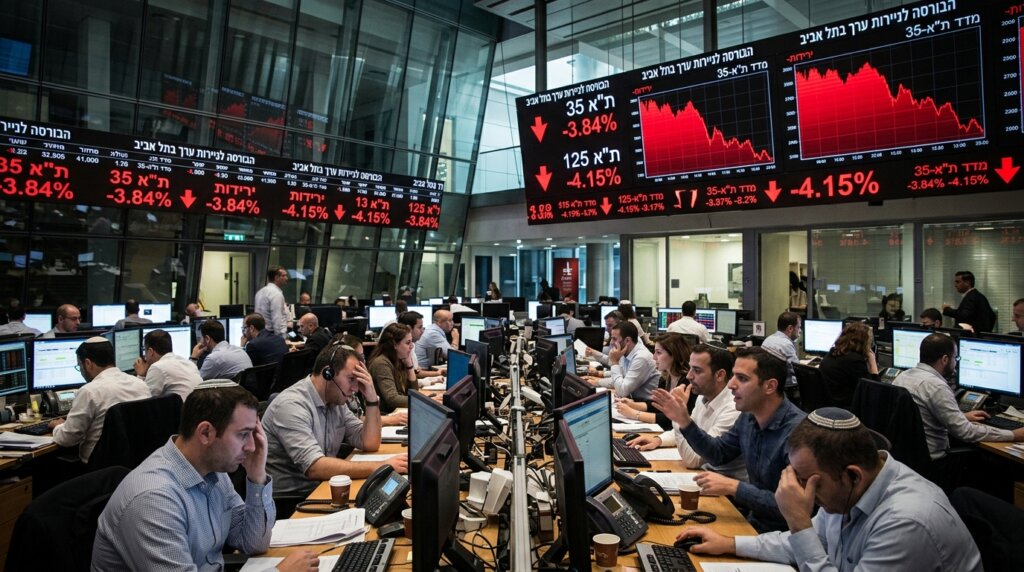
שוק ההון בתל אביב נכנס אתמול בערב לטלטלה חדה כאשר התברר כי ענקית ההשקעות האמריקאית פידליטי מכרה בשוק המשותף כ-5.7 מיליון מניות של נקסט ויז'ן – כ-65% מכלל אחזקותיה ביצרנית המצלמות המיוצבות לרחפנים – בהיקף של 1.3 מיליארד שקל. המכירה בוצעה במחיר של כ-227 שקל למניה, נמוך בכ-7% ממחיר הסגירה בבורסה, והשלימה נפרידה כמעט מוחלטת של המוסדי הזר מהחברה הביטחונית: מהחזקה של 9.5% בשווי של כ-2.1 מיליארד שקל, נשארה פידליטי עם כ-4% בלבד. בפתיחת המסחר הבוקר, המניה צללה ביותר מ-12%, ומחקה משווייה קרוב ל-3 מיליארד שקל בשיא, במחזור מסחר חריג שנושק ל-300 מיליון שקל במניה בלבד.
המהלך, שפורסם לראשונה בשעות הערב אתמול בכלי התקשורת הכלכליים, עורר מיד שאלות על מניעיו. לדברי בנק ההשקעות אופנהיימר, עסקת הענק משקפת בעיקר מימוש רווחים טכני ולא שינוי מהותי בעסקי החברה, אך המספרים מדברים בעד עצמם: מכפילי החברות הביטחוניות בשוק ירדו כבר בכ-30% בממוצע מהשיאים, כפי שהעריך עמרי עפרוני, אנליסט התחום הביטחוני של הבנק, שהוסיף כי בישראל התיקון חד יותר. ההשוואה עם הפקדות השוק בחו"ל מראה כי הבועה בתמחור הביטחוני המקומי הייתה חדה יותר, והמכירה של פידליטי עשויה להוות נקודת מפנה בהבנת המשקיעים המוסדיים הזרים את הגבולות של התמחור המקומי.
צניחה של מעל 10% והשפעה מכרסמת על המדדים המובילים
ההשפעה של מכירת פידליטי לא הסתכמה במניה בודדת. הצניחה החדה של נקסט ויז'ן, שהיא אחת המניות הבולטות במדד ת"א 35, חייבה את הבורסה לפתוח את המסחר ב"פתיחה אנגלית" בשל תנודה חריגה, ומדד הדגל נסחר בפתיחה כמעט ללא שינוי כשכל העליות המוקדמות נמחקו. מדד ת"א 90, החשוף יותר לחברות קטנות, נחלש בכ-1%, ומדדי הבנקים והביטוח ירדו ב-0.9% וב-1.5% בהתאמה. יו"ר החברה חן גולן סיפק תגובה ראשונה בשיחות מול אנשי שוק: "קיבלנו את זה בהפתעה. מכרו בצורה טכנית ביום אחד", אמר, ותיאר מהלך שאינו מאפיין מוסדות זרים ועשוי להעיד על לחצים פנימיים בניהול התיק של החברה האמריקאית.
balance פרשנות ביקורתית: הצד השני של המטבע
לצד הפאניקה בשוק, חשוב לזכור כי הקונים בעסקה היו בעיקר משקיעים זרים ששפכו 1.3 מיליארד שקל למניה ביום אחד. אנליסט התחום הביטחוני של אופנהיימר עמרי עפרוני סבור כי מדובר במימוש רווחים טכני בעסקת בלוק, ולא באות אזהרה על הידרדרות עסקית. מי שמכר בהנחה אולי פשוט העדיף נזילות מיידית על פני סיכון המשך החזקה, מהלך מוכר בכל שוק עולמי.
ההשפעה על מניות ביטחוניות נוספות
הטלטלה לא עצרה בנקסט ויז'ן. מניית אירודרום, הנסחרת במדדים הביטחוניים, צנחה ב-4.9%, מגדל מערכות נשחקה ב-2.5% ומנורה נחלשה ב-2.1%, בעוד מדד הביטוח מאבד 1.5% בשעות הבוקר. הסקטור הביטחוני הישראלי, שעמד בשנתיים האחרונות במרכז הראלי של הבורסה המקומית עם עליות פנומנליות וגיוסים בשוויי הערכה גבוהים, מתחיל להראות סימני התמוטטות של התמחור. אלביט מערכות כבר איבדה ב-30% מהשיא שלה, והנתון שהוצג אתמול על ידי אנליסטים – ירידה של כ-30% במכפילי החברות הביטחוניות בממוצע – הופך את המכירה של פידליטי לאות אזהרה סימבולי יותר ממה שנראה על פני השטח.
מה עמד מאחורי ההחלטה של פידליטי?
השאלה הגדולה שעסוקים בה כעת אנשי שוק ההון היא האם מדובר במימוש רווחים שגרתי או באות אזהרה על עתיד הסקטור. העובדה כי המכירה בוצעה בדיסקאונט של 7% על מחיר השוק מעלה חשש כי פידליטי הייתה מוכנה לוותר על חלק מהתשואה רק כדי לצאת מהמניה במהירות. מנגד, לדברי גורמים בשוק, רוב המכירה בוצעה למשקיעים זרים בנפרד, כך שמי שמכר בהנחה לא בהכרח שפך על החברה – אלא העביר את ההחזקה לגורמים אחרים שמוכנים לשאת בסיכון הנזילות. מהלך כזה נפוץ בשווקים העולמיים כאשר מוסדי גדול מעוניין לצאת ממניה עם מחזור יחסית נמוך, אך בשוק מקומי כמו הישראלי ההשפעה הפסיכולוגית הרבה יותר גדולה מההשפעה המכנית של המכירה עצמה.
גורמים בגוף פיננסי זר מטילים ספק בנוהל
בכיר בגוף פיננסי זר המוסד ביקורת על אופן ביצוע המכירה טען כי "לא מוכרים כמות כזו בבת אחת. ייתכן שהם חושבים שהתעשייה עברה את השיא". דברים אלה ממחישים כי מאחורי המהלך עומדת החלטה אסטרטגית של ניהול תיק שרואה את המגזר הביטחוני הישראלי בשלב מתקדם של מחזורו. בנוסף, אותו בכיר הוסיף כי "אי אפשר להמשיך להתבסס על מוצר אחד, החברה חייבת לבצע רכישה", בהתייחסו לריכוזיות הגבוהה של נקסט ויז'ן במוצר אחד – המצלמות המיוצבות לרחפנים. הערה זו מצטרפת לדיון רחב יותר על יכולת הצמיחה של חברות טכנולוגיה ביטחוניות קטנות לשמר את קצב העליות שלהן בשנים הבאות.
quiz האם ידעת ש…
לפני המכירה, פידליטי החזיקה בכ-9.5% ממניות נקסט ויז'ן בשווי שוק של כ-2.1 מיליארד שקל, והמכירה של 5.7 מיליון מניות בהיקף 1.3 מיליארד שקל צמצמה את אחזקתה לכ-4% בלבד. בנק ההשקעות אופנהיימר העריך כי המהלך נעשה לצרכי מימוש רווחים, תוך שמכפילי החברות הביטחוניות בשוק ירדו כבר בכ-30% בממוצע מהשיאים.
שוק מסוער והספירה לאחור לפני הבחירות
המהלך של פידליטי מתרחש בתקופה רגישה במיוחד עבור שוק ההון הישראלי, שנמצא ימים ספורים לפני הבחירות לכנסת. המשקיעים מנסים להעריך כיצד התוצאות הפוליטיות ישפיעו על המשך הגיוסים, על ריבית בנק ישראל ועל התמחור של מניות הביטחון, והערכות גורמים בשוק הן כי קיים פוטנציאל להתחזקות חדה בשקל אחרי הבחירות אם השוק יפרש את התוצאות כך. במקביל, מתבססת תחושת היזהרות בקרב גורמים מוסדיים שרואים בסקטור הביטחוני אחד המרווחים הגדולים ביותר שנוצרו בעשור, ושואלים כמה עוד ניתן לגבות עבור חברה שהכנסותיה גדלות אך הרווחיות עדיין בתהליך הוכחה. מכירת פידליטי, בסדר גודל שכזה ובדיסקאונט שכזה, מסמלת בעיני רבים את סוף העידן שבו מכפילים דמיוניים יכלו להחזיק מעמד בסקטור הביטחוני המקומי.
השוואה עם מהלכים מוסדיים נוספים
לא מדובר במהלך מבודד בשוק. רק בתקופה האחרונה נרשמו מכירות של בעלי שליטה בחברות ביטחוניות במחירי שיא שגררו אחריהן צניחות חדות – כך במקרה של ארית, שבעל השליטה בה מכר נתח של 7% מהחזקותיו בתחילת השנה תמורת 400 מיליון שקל, רק כדי לראות את המניה צונחת במעל 70% מאז. המוסדיים שרכשו, בהם מנורה מבטחים, הפניקס ומור, נמצאים כיום בהפסדים של כרבע מיליארד שקל. במקביל, המשקיע הצ'יליאני אלחנדרו ויינשטיין מימש את השקעתו בסמארט שוטר ברווח של 58 מיליון שקל, אך נתקל בקשיים ביתר ההשקעות שלו בישראל. התמונה המתגבשת היא של שוק שמתמחר מחדש את עצמו בקצב מהיר, כשמי שיצא בזמן קוצר רווחים עצומים ומי שנשאר סופג את המכה.
מה הצעד הבא של נקסט ויז'ן?
בעוד שאלת התמחור עסוקה בכותרות, האתגר העסקי של נקסט ויז'ן נותר על כנו: החברה נשענת ברובה המכריע על מוצר אחד – מצלמות מיוצבות לרחפנים – והביקוש לתחום הדיפנס-טק עדיין גבוה, אך תחרות הולכת וגוברת. החברה דיווחה הבוקר על הזמנה נוספת בסך 24 מיליון דולר, נתון שבדרך כלל היה מזנק את המניה, אך בתנאי המסחר הנוכחיים הוא נבלע בצל המכירה הענקית. בשוק מעריכים כי החברה תידרש בשנים הקרובות להראות גידול במגוון המוצרים או רכישה אסטרטגית, מהלך שכבר נדרש על ידי גורמים בשוק. למשקיעים, השאלה המרכזית תישאר האם התמחור הנוכחי של הסקטור הביטחוני המקומי משקף את הפוטנציאל הצמיחה האמיתי, או שהמכירה של פידליטי הייתה רק תזכורת ראשונה מצד המוסדיים הזרים שהעידן של המכפילים הדמיוניים הגיע לקיצו.
menu_book מילון מונחים כלכליים רלוונטיים
- עסקת בלוק (Block Trade):
- מכירה של כמות גדולה של ניירות ערך מחוץ למחזור הרגיל, בדרך כלל בהסכם ישיר בין קונה למוכר, ולעיתים בהנחה על מחיר השוק בשל נזילות מוגבלת.
- דיסקאונט נזילות:
- הפחתה במחיר העסקה ביחס למחיר השוק, שנגבית מהמוכר בתמורה ליכולת למכור כמות גדולה של ניירות ערך בבת אחת.
- מכפיל רווח (P/E):
- מדד המשווה את מחיר המניה לרווח הנקי למניה; מכפיל גבוה משקף ציפיות צמיחה גבוהות, ומכפיל דמיוני – תמחור שקשה להצדיק בבסיס הרווחים הקיים.
- מימוש רווחים:
- מכירת ניירות ערך לצורך הפיכת עליות על הנייר לרווח ממשי, בדרך כלל לאחר תקופה של עליות משמעותיות בשווי ההשקעה.
עוד בנושא
שאלות נפוצות (FAQ)
-
המכירה בוצעה בדיסקאונט של 7% על מחיר השוק, מה שאותת למשקיעים כי גורם מוסדי מוביל היה מוכן לוותר על תמחור מלא רק כדי לצאת מהמניה בבת אחת. מעבר למימוש עצמו של 5.7 מיליון מניות, ההנחה עוררה חשש כי המוסדיים מזהים תמחור יתר בסקטור הביטחוני המקומי, ולכן המניה צללה ביותר מ-10% בפתיחת המסחר.
-
לפי הערכת אנליסטים בבנק אופנהיימר, מדובר בעיקר במימוש רווחים טכני ולא בשינוי מהותי בעסקי החברה. עם זאת, יו"ר החברה חן גולן הודה כי המהלך התקבל בהפתעה, וכי המכירה בוצעה בצורה טכנית בגוף אחד גדול - מהלך שאינו מאפיין מוסדות זרים, לדבריו.
-
המסחר המשותף הוביל גם לירידות במניות ביטחוניות נוספות: אירודרום צנחה ב-4.9%, מגדל נשחקה ב-2.5%, מנורה נחלשה ב-2.1% ואלביט מערכות נחלשה. זה משקף שהשוק מתחיל להטיל ספק במכפילים הגבוהים של הסקטור, שכבר ירדו בכ-30% בממוצע לדברי אנליסטים.
-
בשיא הצניחה במסחר בתל אביב המניה מחקה משווייה קרוב ל-3 מיליארד שקל, כשהיא צוללת ביותר מ-10% בעקבות מכירת ה-1.3 מיליארד שקל של פידליטי, אשר צמצמה את אחזקותיה מכ-9.5% לכ-4% בלבד מהחברה.










