צרפת בקו פרשת המים: גירעון מזנק, חוב שיא והפגנות שלא נגמרות מטלטלות את אירופה
בעוד תקציב 2027 כולל קיצוצים בהיקף 54 מיליארד יורו, הרחוב הצרפתי מתלהט והשווקים מתחילים לתמחר סיכון ריבוני בגוש היורו
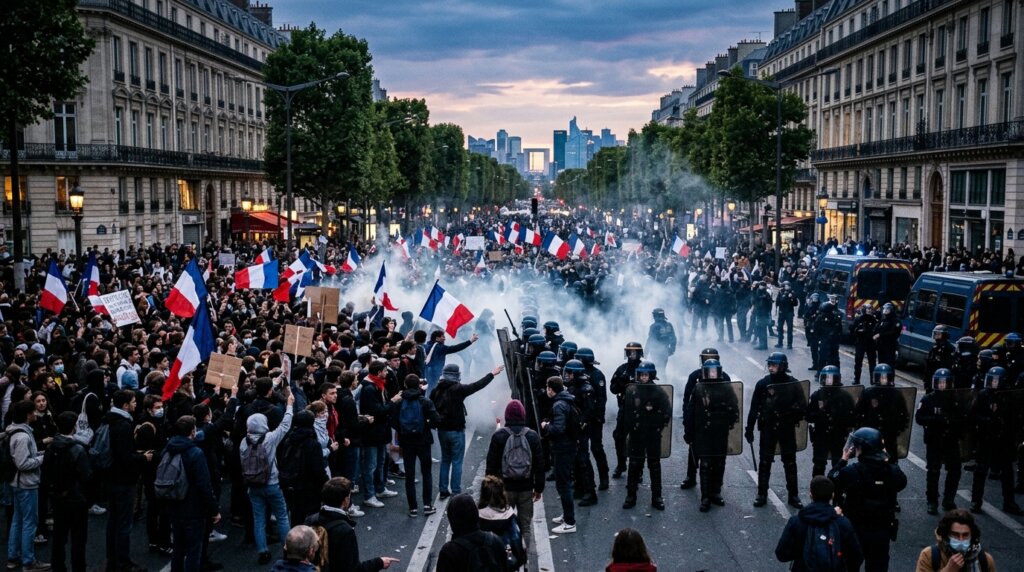
ההפגנות שהפכו מחאת חינוך לסיכון פיננסי אירופי
הרחובות בצרפת אינם רגועים כבר ימים, ומה שהחל כמחאת תלמידי תיכון על צפיפות בכיתות ומחסור במורים התגלגל למסה ארצית שמטלטלת את המערכת הפוליטית והכלכלית של המדינה. כפי שדווח בכלכליסט, ההפגנות אינן צפויות לדעוך בקרוב, והן ניצתו דווקא על רקע הצגת תקציב 2027 הכולל קיצוצים בהיקף 54 מיליארד יורו. התזמון הוא פרט שאינו אבוד על המשקיעים: הציבור הצרפתי מתבקש לשאת במחירי ההתאמה הפיסקלית ברגע שבו נתוני הגירעון והחוב של המדינה מגיעים לרמות חסרות תקדים בעידן שלאחר המגפה.
בלב המשבר עומד כישלון של ממשלות צרפת להשתלט על החוב והגירעון, כישלון שנמשך כבר מספר שנים והיה קשור לקואליציות שבריריות ולממשלות עם רוב רעוע. תקציבים עוקבים נתקלו בהתנגדות משולבת של ימין ושמאל הרדיקלי, והיכולת לבצע קונסולידציה אמיתית נדחתה שוב ושוב. כעת, כאשר הגירעון מזנק והחוב הציבורי מגיע לשיא, החובה לפעול הפכה לדחופה והפעולה עצמה הפכה למתכון להתלהטות חברתית. זו הדילמה הקלאסית של כלכלות עודפות באירופה, אך בצרפת היא מתחדדת בשל גודלה של הכלכלה ובשל מקומה בליבת גוש האירו.
גירעון מזנק וחוב בשיא: הנתונים שמדאיגים את השווקים
הנתונים הפיסקליים האחרונים מצרפת חושפים תמונה שקשה לטשטש. הגירעון ממשיך לזנק בקצב שמדאיג גם מוסדות אירופיים, והחוב הציבורי מגיע לרמה שיא שכבר חוצה את הרף המקובל במסגרת אמנות האיחוד. המשמעות היא כי המדינה ממשיכה להנפיק אג"ח בהיקפים עצומים, וכי השאלה המרכזית שנשאלת בשווקים היא לא עוד אם הקיצוצים יבוצעו, אלא אם כל תוכנית התיקון תהיה משכנעת מספיק כדי להחזיר את אמון המשקיעים באמינות הפיסקלית של פריז.
השוק מגיב כבר זמן מה בסימנים מוקדמים של אי-נוחות. פרמיית הסיכון בין האג"ח הצרפתית לבונד הגרמני, המוכרת בעולם ההשקעות בשם הספרדית למחצה OAT-Bund Spread, נשארת ברמות שעשויות להיות מתוארות כבלתי מתחשקות לכלכלה שנחשבת לעמוד התווך של אירופה. מנהלי השקעות מסבירים כי החשש הוא כפול: מחד, אם התיקון הפיסקלי יתגלה כעמוק מדי, הוא יכבה את מנוע הצמיחה הצרפתי ויחליש את הכנסות המדינה. מאידך, אם התיקון ירוכך, השוק ידרוש תשואות גבוהות עוד יותר, ומעגל של עליית עלויות גיוס והתעמקות גירעון ייכנס לתוקף.
balance פרשנות ביקורתית: הצד השני של המטבע
יש הטוענים בשוק ההון האירופי כי הפאניקה סביב צרפת מוגזמת. צרפת ממשיכה לגייס בקלות יחסית, המסגרות הפיסקליות של האיחוד עדיין חלות עליה, ובנק צרפת מנוהל באופן שמרני. לדבריהם, המשבר פוליטי בבסיסו ולא פיננסי, וכל עוד הבנק המרכזי האירופי ערני, סיכון קריסה אמיתי רחוק.
הקיצוץ הגדול: מה באמת נגזר על הציבור
תקציב 2027 המוצע, בהיקף קיצוץ של 54 מיליארד יורו, מייצג את אחד המהלכים הפיסקליים הנוקשים ביותר שניסתה צרפת בעידן המודרני. קיצוצים בתחומים רגישים כמו חינוך, בריאות ורווחה, בשילוב עם תוספות מס מבוקשות, יוצרים משוואה פוליטית מסוכנת. תלמידי התיכון, שהיוו את הניצוץ הראשוני למחאה, הפכו לסמל של תסכול רחב יותר: תחושה כי עמל ההתאמה הפיסקלית מוטל על שכבות חלשות ועל שירותים ציבוריים, בעוד ההוצאות המבניות הכבדות של המדינה נותרות על כנן. בפועל, החינוך הצרפתי סובל מכיתות צפופות וממחסור במורים, וכל קיצוץ נוסף בתחום מגביר את התחושה כי המדינה נוטשת את תפקידה.
הפוליטיקה הצרפתית מקבלת ממילא מרק נוסף בעקבות חוסר היציבות השלטונית המתמשך. כל חלוקת רוב חדשה עשויה לגרום להידרדרות נוספת באמון השוק, שכן ממשלה חלשה אינה יכולה להתחייב לתוכנית פיסקלית ארוכת טווח. עבור בנק צרפת והבנק המרכזי האירופי, זו משוואה מורכבת: ריבית גבוהה עוד יותר על אג"ח ריבונית פוגעת ביכולת של המדינה לחדוש את החוב שלה, אך הרפייה מונטרית לא סבירה בשלב זה בשל אינפלציה שעודה מעל היעדים באירו-אזור. התוצאה היא מצב שבו מנהלי המדיניות באירופה מוצאים את עצמם בין הפטיש של ריבית גבוהה לבין הסדן של חוב מתנפח.
ההשפעה על השווקים ועל הצרכן הישראלי
למשבר הצרפתי יש רגל ישראלית, אם כי עקיפה. האירו ממשיך להיות אחד ממטבעות המסחר המרכזיים בתיקי המט"ח של ישראלים, וזעזוע באמינות הפיסקלית של צרפת עשוי להתבטא בתנודתיות מוגברת בשער האירו-שקל. בענף היבוא, שמסתמך בחלקו על סחורות מאירופה, שינויים בשער עשויים להשפיע על מחירי המדף. עבור חוסכי פנסיה וקרנות השתלמות של ישראלים, אשר מושקעים בחלקם באג"ח ובמניות אירופיות, כל עלייה בסיכון ריבוני בצרפת מתורגמת לתנודתיות נוספת בתיק הפנסיוני.
מה עושים מנהלי ההשקעות
מנהלי השקעות באירופה ובארצות הברית מעדכנים כבר את המודלים שלהם כדי לשקף סיכון גבוה יותר באג"ח צרפתית. ההעדפה בשוק היא לגוון לכיוון אג"ח גרמנית, הולנדית ואפילו אמריקאית, תוך צפייה מהירה בכל הצהרה של הממשלה הצרפתית לגבי היכולת לעבור תקציב. הפחד הוא כי אם התוכנית תקרוס בפרלמנט, השוק יצטרך לתמחר מחדש את כל עקומת התשואות הצרפתית, מהלך שיעלה ביוקר גם לחברות פרטיות הממומנות ביורו. בשוק ההון הישראלי, מניות אירופיות דואליות וקרנות מדד אירופיות עשויות לשקף את התנודתיות הזו, בעיקר בענפים רגישים כמו בנקאות ומוצרי צריכה.
trending_up שינוי מגמה: אספרנטה פיסקלית חדשה באירופה
השפעה משמעותית שצריך להכיר ולהבין את המשמעות שלה.
יש גם מי שרואים במשבר הזדמנות להסתכל מחדש על מבנה האירו-אזור. ההצעות ליצירת אג"ח אירופית משותפת או לחיזוק התקציב האירופי חוזרות לשיח, במטרה למנוע מהכלכלות הגדולות להיכנס למשבר של אמון כמו זה המטלטל את צרפת כרגע. אך הדרך להישג כזו חוצה את קווי המתח בין המדינות המרוויחות למדינות המשלמות בברית המטבע, ולכן אין ציפייה לפריצות דרך מהירות. בינתיים, הצרפתים ברחוב והמשקיעים בלונדון ובניו יורק מסתכלים על אותן מספרים בדיוק, רק מזוויות שונות לגמרי.
ההשפעה חורגת מצרפת: המשבר כמבחן לכלכלה האירופית
החשש בשוק הוא כי מה שקורה בצרפת יהפוך למתכון למשבר רחב יותר באירו-אזור. מדינות נוספות באירופה סובלות מגירעונות גבוהים ומחובות שהלכו והתרחבו מאז המגפה, ואם אחת הכלכלות הגדולות תאבד את דירוג האמון שלה בשוק, הרוח הקרה עשויה להגיע למדינות נוספות בזה אחר זה. התוצאה עשויה להיות זרימת הון לכיוון נכסים בטוחים, עליית דולר וזהב, והתחממות נוספת של שוקי המניות בארצות הברית, מהלך שכבר התרחש בעבר בתקופות של מתח בגוש האירו.
בעבור הצרכן הישראלי העומד בפני חופשה באירופה או רכישת מוצרים יבואניים, ההשפעה המיידית עדיין מסוגלת להיראות מוגבלת. אך בטווח הבינוני, תקופה של אי-ודאות גושית באירופה משמעותה פחות הזדמנויות עבור הכלכלה הישראלית, שמסתמכת בחלקה על סחר עם היבשת. חברות ישראליות שמייצאות לאירופה עשויות לפגוש ביקוש מתון יותר, והפער בין ריבית אירופאית לריבית אמריקאית עשוי להשפיע על המטבעות ועל תזרימי ההון הגלובליים. כל אלה הם סימנים שהמשבר הצרפתי אינו סיפור פנימי-צרפתי, אלא אירוע שיכול לעצב את הכלכלה העולמית בחודשים הקרובים.
השאלה הגדולה נשארת: האם המנהיגות הצרפתית תצליח להעביר את תקציב 2027 בלי להיתקל בחוסר אמון מוחלט מצד הציבור והשוק, או שההפגנות תהפוכנה לכלי מוגבר שיכריח ויתור על הקיצוצים ובכך יעמיק את משבר האמון עם מלווי החוב. מה שברור הוא כי אמינות פיסקלית נבנית בשנים ונהרסת בשבועות, וכי צרפת עומדת על סף קפיצת מדרגה כלפי מעלה בסיכון ריבוני שלה, מהלך שכמותו לא נצפה בליבת אירופה כבר שנים רבות.
menu_book מילון מונחים כלכליים רלוונטיים
- פרמיית סיכון ריבונית:
- הפער בתשואה בין אגרת חוב של מדינה מסוימת לבין אגרת חוב בטוחה יותר, כמו הבונד הגרמני. פער גדל משקף חוסר אמון מוגבר ביכולת המדינה לפרוע את חובותיה.
- קונסולידציה פיסקלית:
- תהליך שבו ממשלה מצמצמת את הגירעון שלה באמצעות שילוב של קיצוצי תקציב, העלאות מס ורפורמות מבניות, במטרה לייצב את יחס החוב לתוצר.
- OAT:
- אגרות חוב ממשלתיות צרפתיות לטווח ארוך, הנסחרות בשוק הבינלאומי ומשמשות מדד לבריאות הפיננסית של צרפת ולסיכון הריבוני שלה.
- אמינות פיסקלית:
- מידת האמון של השווקים בכך שמדינה תנהל את כספי הציבור באחריות, תעמוד ביעדי הגירעון ותשלם את חובותיה במועד.
עוד בנושא


שאלות נפוצות (FAQ)
-
ההפגנות, שהחלו על רקע צפיפות בכיתות ומחסור במורים, התלהטו בעקבות הקיצוצים בתקציב 2027 בהיקף 54 מיליארד יורו. כאשר רחוב מתמרד בשילוב עם חוב ציבורי בשיא, השווקים מתחילים לתמחר חוסר יציבות פוליטית שמקשה על המדינה לממן את עצמה בשוקי האג"ח.
-
באופן עקיף בהחלט. תנודתיות בגוש היורו משפיעה על שער האירו-שקל, על תיקי ההשקעות המושקעים באג"ח ובמניות אירופיות, ועל עלויות הגנת סיכונים. בנוסף, זעזוע באירופה עשוי להזרים הון לשווקים אחרים ולהשפיע על תשואות העומדות בבסיס מוצרי החיסכון הפנסיוני בישראל.
-
יוון הייתה כלכלה קטנה בתוך גוש האירו שיכלה להיות מצוידת בסיוע חיצוני. צרפת היא הכלכלה השנייה בגוש, וככזו אין גורם שיכול באמת לחלץ אותה ללא טלטלה בכל מבנה האירו. משום כך גם הדיווחים על המשבר מטרידים יותר את מנהלי ההשקעות.
-
קיצוצים בתשתיות חברתיות ובחינוך מורידים את רמת השירות הציבורי, מעמיקים אי-שוויון ומעלים את הסיכוי לשביתות. עבור הצרכן, פרט לפגיעה בשירותים, הסיכון הוא התייקרות אשראי מדיני ואי-ודאות שמוצצת לכלכלה האירופית דלק צמיחה.