גל דחיות בהנפקות חברות תשתיות: הכסף הגדול של ה-AI מתחיל לרעוד
אחרי חודשים של אופוריה סביב השקעות בתשתיות בינה מלאכותית, שווקי ההון מתחילים להציג עדינות: חברות נדחות מהנפקות, הלוואות בהיקפים אסטרונומיים עולים על שולחן המועצה, והסיכון לכלכלה האמריקאית ולמשק הישראלי נמדדים בטריליונים
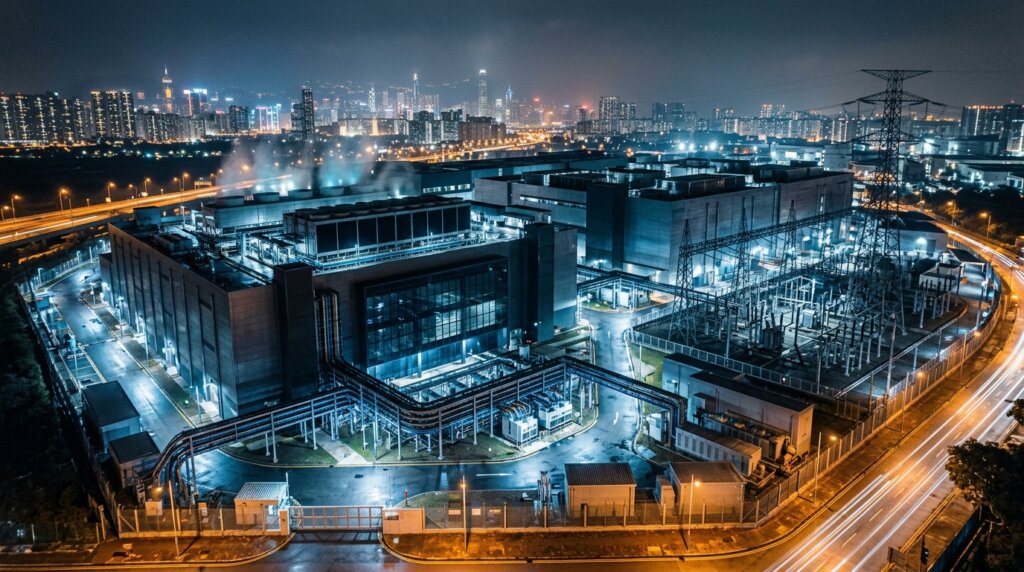
ההוצאה על בינה מלאכותית חוצה את רף הטריליונים — ויוצרת תלות מסוכנת בהלוואות
מחקר חדש שהתפרסם השבוע בכלכליסט חושף נתון שקשה להתעלם ממנו: ההשקעה בדאטה סנטרס ובתשתיות בינה מלאכותית בארה"ב צפויה להגיע ל-10.3 טריליון דולר בין 2025 ל-2032. מדובר בסכום שבממוצע שנתי מייצג כ-3.6% מהתמ"ג האמריקאי — היקף שעולה על ההוצאה ההיסטורית על תשתיות הרכבת והחשמל יחד. חמש ענקיות הטק המובילות מתכננות להוציא בעצמן 4.2 טריליון דולר בארבע שנים, והמקור המרכזי למימון העצום הזה הוא — הלוואות. דווקא הנתון האחרון הוא שמדאיג את אנשי שוק ההון: מבנה מימון כה תלוי אשראי הופך את הענף כולו לרגיש במיוחד לכל סימן של האטה בביקוש.
המחקר מציין כי הסיכון המרכזי אינו בהיקף ההשקעה עצמו אלא בהשלכות הרוחב שלה על הכלכלה כולה במקרה של עצירה פתאומית. חברת CoreWeave, אחת מדוגמאות הדגל של הענף, נושאת חוב של 35.6 מיליארד דולר וממשיכה לגייס עוד 3 מיליארד דולר במקביל. מנייתה ממשיכה לרדת, ומורנינגסטאר עדיין מזהה פוטנציאל של כ-31% אפסייד בזכות הקשר ההדוק עם אנבידיה — אך גם מזהירה מפני מינוף גבוה ותחרות גוברת. זהו מתח שמלווה כעת את כל ענף התשתיות ל-AI: מחד פוטנציאל עצום, מאידך תשתית חוב שנבנתה על הנחות צמיחה אופטימיות בקצה.
גל של דחיית הנפקות: "אמון המשקיעים התערער"
בדיוק כשהנתונים מראים שיא היסטורי בהשקעות, שוק ההון מציג תזכורת צוננת. דיווח שהתפרסם בניו יורק טיימס וסוקר בהארץ ובהמרקר מגלה גל של דחיית הנפקות בענף התשתיות לבינה מלאכותית. חברות שתכננו לצאת לבורסה בחודשים האחרונים משהות את המהלכים, לאחר שהערכות השווי שדרשו כבר לא עמדו במבחן השוק. הנימוק המרכזי: אמון המשקיעים התערער, והמוסדיים מבקשים פרמיה גבוהה יותר עבור סיכון שאיש אינו יודע למדוד במדויק — בקשות חיבור לחשמל של כ-27 אלף מגה-ואט מחכות להכרעה רגולטורית, ועתיד הביקוש לכושר המחשוב נתון לוויכוח אקדמי ועסקי כאחד.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי הנתונים המרשימים של טריליוני הדולרים מסתתרת שאלה לא פשוטה: מי ישלם בסוף את המחיר אם הביקוש ל-AI יתפוג מהר מהצפוי? חברות כמו CoreWeave נושאות חוב של 35.6 מיליארד דולר, והן ממשיכות לגייס עוד מיליארדים. מבנה מימון כזה, המבוסס על הנחה שהצמיחה תימשך בקצב חסר תקדים, עלול להותיר שווקים שלמים חשופים.
הדחיות אינן מתרחשות בחלל ריק. בשבועות האחרונים נרשמה גם ירידה של 17% בהשקעות העולמיות באנרגיה מתחדשת במחצית הראשונה של השנה, בעיקר בסין, אך גם בארה"ב ובאירופה. מדובר בשני צדדים של אותה מטבע: התשתיות שמזינות את מהפכת ה-AI — חשמל, קירור, סיבים אופטיים ומרכזי נתונים — מבוססות על שרשרת השקעות שלמה, וכאשר חוליה אחת מתערערת, כל השרשרת חשופה. מחירי הנחושת, למשל, זינקו בשל ביקוש ממרכזי נתונים ורשתות חשמל, והדבר מייקר את עלויות הקמת התשתיות עצמן — מעגל משוב שעלול לשחוק את הרווחיות שעליה נשענות הערכות השווי.
מה קורה לכסף הישראלי שהוצב במרכז המשחק
החשיפה של המשקיעים הישראלים לתשתית ה-AI העולמית היא גדולה משחשבים. דיווח בלעדי של גלובס חשף כי הגופים המוסדיים הגדולים — מגדל, מור, מיטב וכלל — השקיעו בחברת EdgeConneX האמריקאית, המפעילה יותר מ-90 חוות שרתים עבור חברות הענן וה-AI הגדולות בעולם. מגדל הסביר את ההימור בכך ששיתוף פעולה עם גוף חזק ומנוסה מקטין את הסיכוי להיפגע, ומיטב הדגישה כי חוזים מול החברות הגדולות בעולם מספקים ביטחון. עתה, כשהמשקיעים הציבוריים מתחילים לסגת, נשאלת השאלה אם גם ההשקעות הפרטיות של הקופות וקרנות הפנסיה הישראליות — כספי החיסכון של הציבור — מוגנות מספיק מפני תיקון מחירים בענף.
במקביל, חברות התשתית הישראליות ממשיכות לדווח על צמיחה מרשימה בזכות הגל העולמי. אפקון דיווחה על צבר הזמנות של כ-2.5 מיליארד שקל ועל התרחבות מתוכננת באנרגיה ובדאטה סנטרס, כאשר סמנכ"ל הכספים שלה הסביר כי "כל יזם שרוצה להקים חוות שרתים נדרש גם להקים תחנת משנה" — נישה שהחברה נמצאת בה בלב. גם קבוצת מר, שהשלימה מהפך פיננסי מקיף, נכנסה לנישת מרכזי הנתונים הקטנים עבור AI עם צבר הזמנות של כמעט מיליארד שקל, ו-SKS האוסטרלית מבית היוצר הישראלי הכפילה את רווחיה בזכות פרויקט דאטה סנטר במלבורן. אך דווקא הריכוזיות הגוברת של חברות תשתית ישראליות בענקיות הטק הזרות עלולה להפוך את הכתף הזו לנקודת תורפה.
quiz האם ידעת ש…
בארה"ב ממתינות כיום כ-27 אלף מגה-ואט של בקשות חיבור לרשת החשמל מטעם חוות שרתים — פי יותר מכל כושר הייצור המותקן במדינות רבות. הרשות האמריקאית אמורה להחליט בדצמבר מי מהמבקשות תקבל חיבור, וההחלטה עשויה לעצב מחדש את מפת הדאטה סנטרס בעולם ולהשפיע על מחירי החשמל לצרכן.
מעבר ל-AI: מה קורה בתשתיות המקומיות — מהמטרו ועד שיקום הצפון
בעוד תשומת הלב הציבורית נתונה לדאטה סנטרס, בחזית התשתיות המקומיות מתנהלות מקבילות מתוחות משלהן. דיווח של המרקר חשף כי במכרז של 65 מיליארד שקל לחפירת המטרו הישראלי זכו חברות מהודו, ארה"ב וסין — בשונה מהעבר, כאשר הפרויקטים הלאומיים הגדולים נוהלו בעיקר בידי קבלנים מקומיים. במקביל נחשף כי הסחבת הבירוקרטית תוקעת מעבר של 600 מיליון שקל לשיקום התשתיות ביישובי הצפון, ורק לאחרונה הגיעה פעימת תקציב ראשונה בעקבות זעקת מנכ"ל נתיבי ישראל. שני הסיפורים האלה מציירים תמונה עקבית: משק שמשקיע מיליארדים בתשתיות אך מתקשה לתרגם את התקציבים לביצוע — בשל מחסור במהנדסים, שהוגדר בכלכליסט כ"אתגר לאומי אסטרטגי", ובשל עלויות מימון שהוכפלו עבור קבלני התשתיות.
מצב זה משפיע ישירות על הכיס של האזרח. כתבה של דותן לוי בכלכליסט תיארה כיצד הריבית הגבוהה ומנגנון התשלום "שוטף פלוס 85" דוחקים את רווחיות קבלני התשתיות לאחוזים בודדים, כאשר כ-30% מהחברות בענף נעלמו בעשור האחרון. בשבועות האחרונים בלבד הוטל צו עיכוב הליכים על קבלן תשתיות מהצפון שצבר חובות של יותר מחצי מיליארד שקל, ומינהל ההסדרים מינה שני נאמנים לחברת אהרונסי הנדסה ותשתיות שחייבת 33 מיליון שקל. כאשר הריכוזיות בענף גדלה והקבלנים הקטנים נעלמים, התחרות במכרזים פוחתת — והמחיר לציבור, בסופו של יום, רק עולה.
שאלת החשמל: הצוואר הבקבוק שמכריע הכל
אחת הכתבות המדוברות בהמרקר בימים האחרונים הצביעה על פרדוקס מטריד: מדינת ישראל רוצה להוביל בתחום הבינה המלאכותית, אך עדיין לא העריכה כמה חשמל תצטרך לשם כך. גם ברמה העולמית, החשמל הוא הצוואר הבקבוק האמיתי של תעשיית ה-AI — ולא כושר המחשוב. ההחלטה האמריקאית הצפויה בדצמבר לגבי מי מ-27 אלף המגה-ואט של בקשות החיבור תקבל עדיפות תשפיע על מפת הדאטה סנטרס העולמית כולה, על מחירי האנרגיה ובעקיפין — גם על חברות התשתית והאנרגיה הישראליות שמספקות שירותים לענף. עבור המשקיע הישראלי, המסקנה המעשית היא שהחשיפה לענף התשתיות כבר איננה מקרה של הנאה מגל צמיחה חד-כיווני, אלא משחק עם סיכוני מינוף, רגולציה ותזמון — שלושת המשתנים שדווקא בשבוע האחרון התחילו לנוע לכיוונים לא צפויים.
menu_book מילון מונחים כלכליים רלוונטיים
- דאטה סנטר (מרכז נתונים):
- מתקן פיזי המאחסן שרתים ומערכות מחשוב לעיבוד ואחסון נתונים. מרכזי הנתונים מהווים את התשתית הפיזית של ענן המחשוב והבינה המלאכותית, ודורשים השקעות עתק בחשמל, קירור וקישוריות.
- IPO (הנפקה ראשונה לציבור):
- הליך שבו חברה פרטית מציעה מניות למשקיעי הציבור לראשונה בבורסה. דחיית IPO משקפת לרוב פער בין הערכות השווי של החברה לבין המחיר שהמשקיעים מוכנים לשלם.
- מינוף (Leverage):
- שימוש בכספי הלוואות לצורך השקעה במקום הון עצמי בלבד. מינוף מגדיל פוטנציאל רווחים אך מגביר משמעותית את החשיפה לסיכון במקרה של ירידה בהכנסות או עליית ריבית.
- PPP (שותפות ציבורית-פרטית):
- מודל מימון של פרויקטי תשתית לאומיים שבו המגזר הפרטי מממן, בונה ומפעיל את הפרויקט תמורת תשלומים מהמדינה לאורך שנים, תוך חלוקת הסיכונים בין הצדדים.
עוד בנושא



שאלות נפוצות (FAQ)
-
לפי מחקר חדש שסוקר בכלכליסט, ההשקעה בדאטה סנטרס ותשתיות AI תעמוד על 10.3 טריליון דולר מ-2025 עד 2032 — סכום המייצג בממוצע שנתי כ-3.6% מהתמ"ג האמריקאי, יותר מכל תשתית הרכבת והחשמל בהיסטוריה של ארה"ב.
-
על פי דיווחים בשוק ההון, אמון המשקיעים התערער בשבועות האחרונים בשל המינוף הגבוה, חוסר הוודאות בשוק החשמל לדאטה סנטרס והחשש מהאטה בביקוש ל-AI. חברות מעדיפות לדחות IPO עד להתייצבות מחירים ולשיפור הערכות השווי.
-
הגופים המוסדיים הגדולים בישראל — מגדל, מיטב, מור וכלל — השקיעו בחברת EdgeConneX המפעילה מעל 90 חוות שרתים עבור ענקיות הענן וה-AI. בנוסף, חברות ישראליות כמו קורוויב, אפקון וקבוצת מר מתמחות בהקמת תשתיות ודאטה סנטרס.
-
חמש ענקיות הטק מתכננות להוציא 4.2 טריליון דולר בארבע שנים, בעיקר באמצעות הלוואות. האטה בביקוש ל-AI עלולה להותיר חובות ענק, נכסי תשתית עודפים והשלכות רוחב על שוק העבודה, שוק האנרגיה ומחירי חומרי הגלם כמו נחושת.