הנפקת הענק של ברזאני בדרך: מיליארד שקל, דיבידנד בשווי 330 מיליון – והבעלים שמכפילים את השכר
טיוטת התשקיף חושפת שווי של עד 3 מיליארד שקל לחברת התשתיות של יוסי ברזאני ודיין בר, כשליש מהכסף יועבר לבעלים להחזר חובות
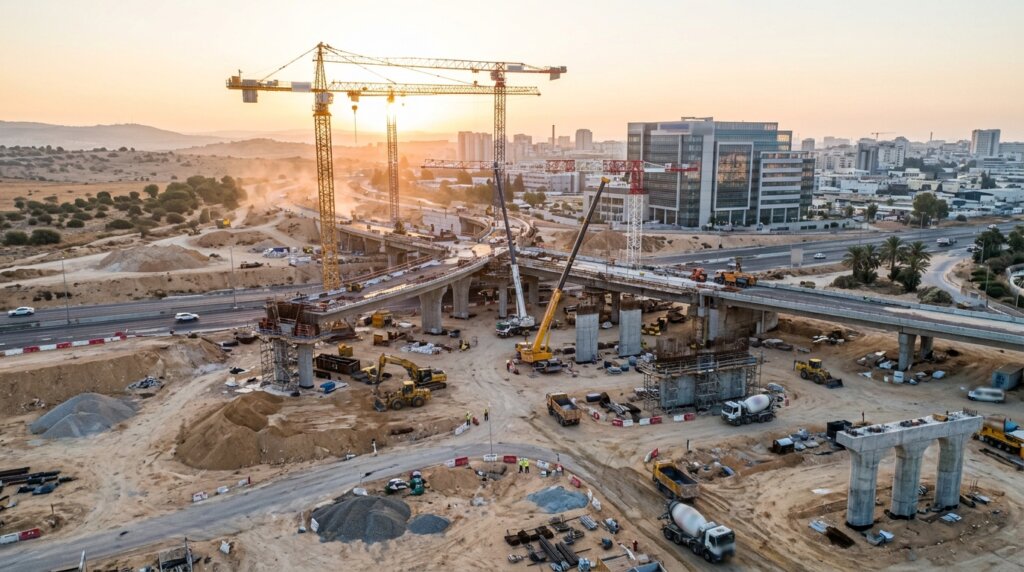
הבעלים של ברזאני לוקחים לעצמם שליש מהכסף של הציבור
חברת התשתיות של יוסי ברזאני ודיין בר פרסמה בימים האחרונים טיוטת תשקיף לקראת הנפקת מניות בבורסה לניירות ערך בתל אביב, שבמסגרתה תציע לציבור כ-30% ממניותיה לפי שווי מוערך של עד 3 מיליארד שקל. היקף הגיוס הצפוי עומד על כמיליארד שקל, אולם הנתון שעורר את הדיון הציבורי הרחב ביותר אינו השווי אלא יעודו של הכסף: כשליש מהתמורה, כ-330 מיליון שקל, יחולק כדיבידנד לבעלים, ומיועד, כך נאמר בתשקיף, לסייע לבעלים להחזיר חובות שצברו כלפי החברה עצמה. מדובר במבנה שאינו נפוץ בהנפקות ישראליות, שבו כספי משקיעי הציבור מופנים בחלקם לא לפיתוח עסקי אלא לשיפור המאזן האישי של בעלי השליטה.
התשקיף חושף גם את ההשפעה של ההנפקה על התגמול של הבעלים והמנכ"לים המשותפים. עלות התגמול השנתית של ברזאני ובר צפויה לזנק מ-4.9 מיליון שקל בתקופה שקדמה להנפקה ל-8.4 מיליון שקל לאחריה, כאשר שכרו של כל אחד מהשניים כמעט יוכפל ויעמוד על 4.1 מיליון שקל בשנה. ההכפלה מתרחשת במקביל לחלוקת הדיבידנד הגדול, ומציבה את החברה במרכזה של מגמה רחבה יותר בענף התשתיות, שבה חברות המסתמכות על הזמנות ציבוריות ממשלתיות נכנסות לשוק ההון בתנאים נוחים במיוחד לבעלים.
מאחורי ההנפקה: חברה שצומחת אל עבר רף מיליארד השקלים
מעבר לשאלות המבניות, התשקיף מתעד חברה בשיא של מומנטום עסקי. ברזאני ובר מצפה לקפיצה של 42% ברווח השנתי, שיגיע ל-113 מיליון שקל, ולהכנסות שיחצו בשנה הנוכחית את רף מיליארד השקלים. החברה פועלת בענף שבו מתקיימת פעילות תשתיתית אינטנסיבית הנתמכת בהשקעות ממשלתיות משמעותיות בדיור, בתחבורה ובפרויקטים לאומיים. ענף התשתיות הישראלי נמצא בתקופה של התרחבות תזמונית יוצאת דופן, עם צורך בהכפלת מאמצי הבנייה בעקבות שיקום הצפון והדרום, התחדשות עירונית מואצת ופרויקטי תחבורה בהיקפים של עשרות מיליארדי שקלים.
balance פרשנות ביקורתית: הצד השני של המטבע
חלוקת כשליש מכספי ההנפקה כדיבידנד לבעלים מעלה שאלות מהותיות לגבי שיקול הדעת של משקיעי הציבור. במקום שהגיוס יממן התרחבות, הצמיחה והגדלת כוח האדם ההנדסי החסר בענף, חלק ניכר מהכסף ינוע בפועל מכיס הציבור אל חזרת חובות בעלי השליטה ומימון זינוק בשכרם.
אלא שדווקא בשנים אלה, ענף התשתיות סובל משחיקה מבנית חמורה. נתונים שנחשפו לאחרונה מצביעים על כך שבעשור האחרון נעלמו כ-30% מהחברות בענף, כאשר הריבית הגבוהה ומנגנון תשלום של שוטף פלוס 85 ממשלתי דוחקים את רווחיות הקבלנים לאחוזים בודדים ומכפילים את עלויות המימון שלהם. בחודשים האחרונים נרשמו מקרים של עיכוב הליכים והסדרי נושים לקבלני תשתיות שצברו חובות של מאות מיליוני שקלים, וחברות מהשורה הראשונה כמו דניה סיבוס הציגו הפסדים במגזר התשתיות. מול רקע זה, ההנפקה של ברזאני מייצגת אספקט חיובי לענף: חברה פרטית שהצליחה לצמוח ולבנות רווחיות משמעותית בסביבה שבה רבים מהמתחרים נאבקים על הישרדות.
גל ההנפקות בענף התשתיות מתחזק
ההנפקה של ברזאני אינה אירוע מבודד אלא חלק מגל של מהלכים בשוק ההון הישראלי בתחום התשתיות. חברת אוליצקי, המספקת שירותים לנתיבי ישראל, רשות שדות התעופה, רכבת ישראל ורשות הנמלים, מתכננת הנפקה שתגייס 200 מיליון שקל לפי שווי של 800 מיליון שקל, 23 שנה לאחר שנמחקה מהמסחר. מנרב, שנמחקה מהבורסה לפני חמש שנים, השלימה לאחרונה גיוס של 360 מיליון שקל לפי שווי של 1.56 מיליארד שקל – פי שניים מהשווי שלפיו נמחקה – לאחר שחזרה לרווחיות עם רווח תפעולי של 69 מיליון שקל וצבר הזמנות של 5.7 מיליארד שקל.
במקביל, חברות התשתיות הגדולות מציגות נתונים מרשימים שתורמים לאטרקטיביות של הסקטור בעיני משקיעים. אלקטרה סיכמה רבעון עם קפיצה של 60% ברווח הנקי ל-109 מיליון שקל, ג'נריישן קפיטל רשמה זינוק של 480% ברווח לפני מס וממשיכה במהלך לרכישת שיכון ובינוי אנרגיה, ושפיר הנדסה מוכרת את פעילות חלוקת הגז הטבעי לאלייד תמורת 230 מיליון שקל במסגרת מימוש נכסים שהעלה את שווי השוק שלה לכ-15 מיליארד שקל. הסביבה הזו מסבירה מדוע חברות פרטיות נוספות ממהרות להצטרף לשוק הציבורי לפי שוויים גבוהים.
quiz האם ידעת ש…
גל ההנפקות בתחום התשתיות בתל אביב מתרחב: לצד ברזאני, גם אוליצקי מתכננת IPO של 200 מיליון שקל לפי שווי 800 מיליון, ומנרב כבר גייסה 360 מיליון שקל לפי שווי 1.56 מיליארד, כשחמש שנים אחרי שנמחקה מהמסחר.
הכלכלה שמאחורי המספרים: הענף שמסתמך על התקציב הממשלתי
חשיפת התשקיף מתרחשת ברקע של דיון מורכב על כלכלת ישראל לאחר הבחירות. הגירעון המעמיק, הזינוק בדרישות הצבאיות והקופה המדוללת של מס רכוש מציבים את נושא ההוצאה הציבורית במרכז סדר היום הכלכלי, והוצאת התשתיות הממשלתית היא אחד ממקורות ההכנסה המרכזיים של חברות כמו ברזאני. פרויקטים ציבוריים בהיקפים עצומים – מכרז המטרו בשווי 65 מיליארד שקל, תוכנית שיקום התשתיות בצפון בהיקף 600 מיליון שקל, והשקעות בכבישים וברכבת – מהווים את עיקר צבר ההזמנות של הקבלנים הגדולים. הרווחיות של חברות אלה, לפיכך, קשורה באופן ישיר ליכולת של המדינה לעמוד בתוכניות התקציב שלה.
במקביל, ניכרת התעוררות של הון פרטי בתחום התשתיות בעולם, שמשפיעה גם על ישראל. קרן KKR גייסה לאחרונה 19.2 מיליארד דולר לקרן תשתיות חדשה – סכום השיא שלה – בעוד שבארה"ב בלבד צפויה ההשקעה בדאטה סנטרס ובתשתיות AI להגיע ל-10.3 טריליון דולר עד 2032, השקעה שגבוהה יותר מכל תשתית הרכבת והחשמל של ארה"ב יחד. המשמעות עבור השוק הישראלי היא שההון המוסדי המקומי, שכבר השקיע בחוות שרתים אמריקאיות דרך גופים כמו מגדל, מור, מיטב וכלל, מביט גם על הסקטור המקומי בגישה של השקעה אקטיבית בתשתיות – מה שמגדיל את הביקוש להנפקות מהסוג של ברזאני.
מה בין ההנפקה לכיס של האזרח הישראלי
לציבור המשקיעים הישראלי, ובעיקר לחוסכים בקרנות הפנסיה ובקופות הגמל, יש עניין ישיר בהנפקות מהסוג הזה. הגופים המוסדיים הם הקונים העיקריים בהנפקות גדולות, ובכך נחשפים חסכונות הציבור לסיכון ולפוטנציאל התשואה של ענף התשתיות. ההכפלה של שכר הבעלים והחלוקה המיידית של שליש מהגיוס עשויים להשפיע על שיקול הדעת של המוסדיים, שבשנים האחרונות החלו להציג עמדות קשוחות יותר כלפי מבני הנפקה שמטיבים במיוחד עם בעלי שליטה. במקרים אחרים בעבר, תנאים דומים הובילו לדרישות להנחות תמחור או לשינוי מבנה העסקה.
מנקודת מבט רחבה יותר, ההנפקה משקפת את המומנטום של השוק הישראלי לאחר תקופה ארוכה של יובש בהנפקות, ואת הרצון של חברות משפחתיות בענף התשתיות למנף את הביקוש הציבורי לפרויקטים לאומיים. אם ההנפקה תצלח לפי השווי המבוקש, היא עשויה לפתוח פתח לחברות נוספות בענף להיכנס לשוק ההון, ולהגדיל את נזילות המסחר במניות התשתיות בבורסה בת"א – סקטור שנחשב בדרך כלל ליציב אך חסר המומנטום של מניות הטכנולוגיה והפיננסים.
menu_book מילון מונחים כלכליים רלוונטיים
- IPO (הנפקה ראשונית):
- תהליך שבו חברה פרטית מציעה לראשונה מניות לציבור הרחב בבורסה, ובכך הופכת לחברה ציבורית הנסחרת בשוק ההון.
- דיבידנד:
- חלוקת חלק מרווחי החברה או מהון שגויס לבעלי המניות, כפי שמתוכנן במקרה זה לחלק מכספי ההנפקה.
- תשקיף:
- מסמך רשמי המוגש לרשות ניירות ערך ומפרט את כל המידע המהותי על החברה ועל ההנפקה, לפני שהיא מוצעת לציבור.
- שוטף פלוס 85:
- מנגנון תשלום ממשלתי לקבלני תשתיות, שבו התשלום מתבצע 85 ימים לאחר החילוט, מה שמכביד על תזרים המזומנים של הקבלן ומעלה את עלויות המימון שלו.
שאלות נפוצות (FAQ)
-
החברה מתכננת להנפיק כ-30% ממניותיה לפי שווי מוערך של עד 3 מיליארד שקל, כך שהיקף הגיוס יעמוד על כמיליארד שקל. מתוך סכום זה, כשליש - כ-330 מיליון שקל - יחולק כדיבידנד לבעלי המניות.
-
לפי טיוטת התשקיף, הדיבידנד מיועד לסייע לבעלים, יוסי ברזאני ודיין בר, להחזיר חובות שלהם כלפי החברה. מדובר בתופעה שנויה במחלוקת, שכן כספי משקיעי הציבור משמשים בפועל לשיפור המצב הפיננסי האישי של הבעלים.
-
עלות התגמול השנתית של השניים תזנק מ-4.9 ל-8.4 מיליון שקל. שכרם של הבעלים והמנכ"לים המשותפים, האחים יוסי ברזאני ודיין בר, יוכפל כמעט לאחר ההנפקה ויעמוד על כ-4.1 מיליון שקל כל אחד.
-
החברה צופה כי הכנסותיה יחצו השנה את רף מיליארד השקלים, ולפי התשקיף היא צופה קפיצה של 42% ברווח השנתי ל-113 מיליון שקל. מדובר בחברה שצומחת במהירות בענף התשתיות הישראלי.