מיליארדי הדולרים של בינה מלאכותית: מהפכת התשתיות שמתחילה בדאטה סנטר ונגמרת בחשבון החשמל שלנו
מחקר חדש חושף: ההשקעה בתשתיות AI בארה"ב תעמוד על 10.3 טריליון דולר עד 2032 - יותר מכל הוצאות הרכבת והחשמל ביחד. מה זה אומר לצרכן הישראלי, למשקי הבית ולשוק ההון
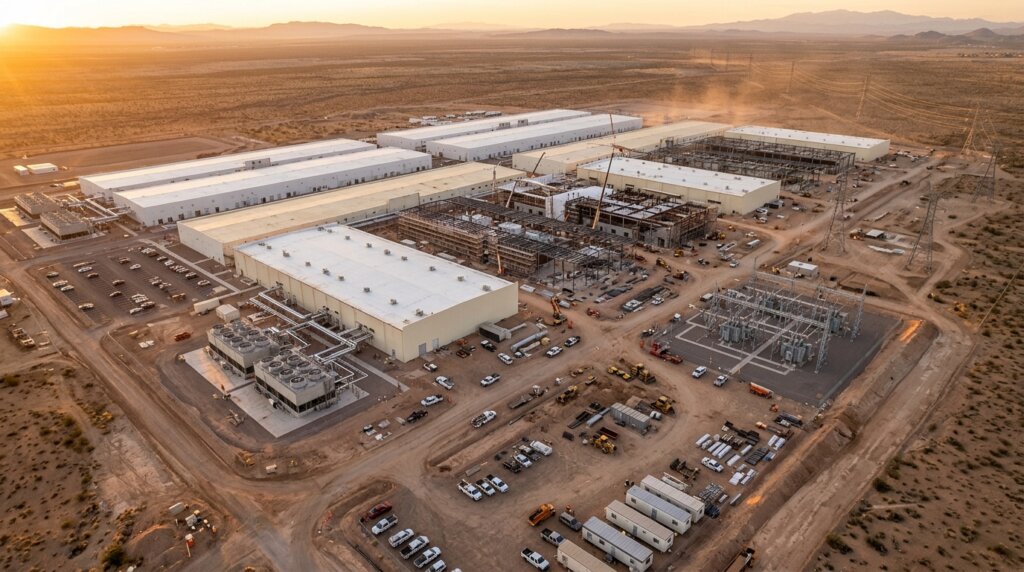
מאחורי הכותרות המתלהמות על בינה מלאכותית מסתתרת תופעה כלכלית שנמדדת בטריליוני דולרים: בניית התשתיות שיאפשרו לבינה המלאכותית לפעול בפועל. מחקר חדש שדווח בכלכליסט מעריך כי ההשקעה בדאטה סנטרס ובתשתיות AI בארה"ב תעמוד על 10.3 טריליון דולר בין 2025 ל-2032 – סכום שנתי בממוצע שמהווה 3.6% מהתמ"ג האמריקאי, יותר מכל הוצאה על תשתיות רכבת וחשמל ביחד. זו איננה רק עוד מגמה טכנולוגית – זו בניית עורקי החיים הדיגיטליים של המחצית השנייה של המאה.
חמש ענקיות הטק ו-4.2 טריליון דולר של הוצאות
הנתון המרעיש במחקר הוא ריכוזיות ההוצאה. חמש ענקיות הטק הגדולות בעולם צפויות להוציא 4.2 טריליון דולר בארבע שנים – סכום שברובו ימומן בהלוואות ובמכשירי חוב ולא מתזרימי מזומנים חופשיים. מדובר במינוף בסדר גודל שלא נראה בשוק ההון הגלובלי כמעט מאז בועת האינטרנט. כאשר מנהלי כספים מסתכלים על המספרים האלה, הם לא רואים רק תשתיות – הם רואים סיכון מערכתי שטרם מומחש במלואו בתמחור המניות.
הסיכון אינו רק פיננסי. כאשר ההשקעה בתשתיות AI מתקרבת ל-3.6% מהתמ"ג, כל ירידה קלה בביקוש לשירותי AI – נניח בעקבות אכזבה מפרודוקטיביות העובדים או רגולציה מחמירה – עלולה להותיר את הכלכלה האמריקאית עם עודף של מרכזי נתונים, סיבים אופטיים ותחנות כוח ייעודיות שלא ישמשו אף אחד. השפעות הרוחב על מחזור העסקים עשויות להיות דומות לאלה של קריסת שוק הנדל"ן – רק בקצב מהיר יותר.
ישראל בתמונה: המוסדיים מזרימים מיליארדים לדאטה סנטרס אמריקאיים
הגל הישראלי אינו מחכה לתשתיות מקומיות. כפי שדווח בגלובס, קרני הפנסיה והגמל הגדולות בישראל – מגדל, מור, מיטב וכלל – כבר השקיעו בחברת EdgeConneX האמריקאית, המפעילה יותר מ-90 חוות שרתים עבור חברות הענן וה-AI הגדולות בעולם. המגדלים הפיננסיים בתל אביב, בניהול אלפי מיליארדי שקלים, משקיעים ישירות במהפכה הזו – והחשיפה של החוסך הישראלי הממוצע לדאטה סנטרס כבר גבוהה בהרבה ממה שהוא מדמיין.
lightbulb טיפ מהמומחה
לפני שנחשפים למניות תשתית או קרנות הפועלות בסקטור הדאטה סנטרס וה-AI, חשוב לבחון שלושה פרמטרים: הראשון – רמת המינוף של החברה, שכן ריבית גבוהה מכפילה עלויות מימון ושוחקת רווחיות. השני – צבר ההזמנות והחוזים ארוכי הטווח מול גופים גדולים. השלישי – החשיפה של החברה למחירי האנרגיה, שכן עליית מחירי החשמל מהווה סיכון ישיר לרווחיות.
במקביל, השוק המקומי מייצר סיפורים משלו. שפיר הנדסה, שנסחרת בשווי של כ-15 מיליארד שקל – הרבה מעל יתר חברות התשתיות הישראליות – יצרה עושר דמיוני של כ-10 מיליארד שקל לאחים שפירא. החברה מכרה לאחרונה את פעילות חלוקת הגז הטבעי לקרן אלייד תמורת 230 מיליון שקל, והשוק משער שהמהלך מכין אותה להגדלת החזקותיה בבית הזיקוק באשדוד. אלקטרה, מהצד השני של המשוואה, סיכמה רבעון עם קפיצה של 60% ברווח הנקי ל-109 מיליון שקל, כשהצמיחה נתמכת בעלייה חדה במגזרי התשתיות והזכיינות בישראל.
הסדר העדיפויות המעוות: מיליארדים לבינה, אפס לכוח אדם
אך דווקא בישראל, הניגוד בין ההשקעות בתשתיות הדיגיטליות לפער בתשתיות הפיזיות בולט. כלכליסט דיווח לאחרונה כי ישראל משקיעה מיליארדים בתשתיות, בדיור ובתחבורה, אך אינה מתכננת את כוח האדם שיידרש להוציא את התוכניות לפועל. בלי הכשרה מהנדסית, קליטה מקצועית ותכנון ארוך טווח, גם הפרויקטים הגדולים ביותר עלולים להישאר על הנייר. זהו פער קריטי כאשר שוקלים שבישראל יידרשו תשתיות חשמל וקירור עצומות גם לדאטה סנטרס מקומיים – תחום שבו קבוצת מר, למשל, כבר נכנסה לנישת מרכזי הנתונים הקטנים עבור AI.
הפער בולט עוד יותר בענף הקבלנות. מחקר שדווח בכלכליסט גילה כי הריבית הגבוהה ומנגנון תשלום של שוטף פלוס 85 דוחקים את רווחיות קבלני התשתיות בישראל לאחוזים בודדים. בעשור האחרון נעלמו כ-30% מהחברות בענף, ואחרות מתמודדות עם עיכובי הליכים. הביהמ"ש מינה לאחרונה שני מנהלי הסדר לחברת אהרונסי הנדסה ותשתיות, שחייבת 33 מיליון שקל – חברה משפחתית הפועלת מ-1988 שמייחסת את המשבר להשלכות מלחמת חרבות ברזל: עיכובים בפרויקטים, מחסור בכוח אדם וזינוק בעלויות חומרי גלם.
האנרגיה: החוליה החלשה של מהפכת ה-AI
המכניקה של המהפכה פשוטה: כל מרכז נתונים גדול צורך כמות חשמל המקבילה לעיר בינונית. כאשר חמש ענקיות הטק בונות במקביל מאות מרכזי נתונים, הביקוש לחשמל מזנק בעשרות אחוזים – ומעמיס על רשויות החשמל, על רשתות ההולכה ובסופו של דבר גם על הצרכן הביתי. בישראל, שבה מערכת החשמל כבר פועלת על קו גבולי בתקופות עומס, המשמעות היא שכל מגה-פרויקט AI מקומי עלול לדחוק את הרשת.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי המספרים המרשימים של הטריליונים מסתתרת שאלה מטרידה: האם מדובר בפריצת דרך אמיתית או בבועה פיננסית בהתהוות? חלק ניכר מההוצאות ממומן בהלוואות, כך שנחיתה רכה בביקוש לשירותי AI עלולה להשאיר ענקיות טק עם חובות עצומים ונכסים שלא ניתן לממש. ההיסטוריה כבר לימדה אותנו מה קורה כשהון זול פוגש שוק שחוזים עתידיים שלו לא ממומשים.
התגובה הישראלית מגיעה מהשוק החופשי. דוראל הודיעה לאחרונה על הרחבת הפרויקט הסולארי הגדול בישראל, 'הדרי שאן' בעמק המעיינות, בהשקעה של עד מיליארד שקל. שלב ב' של הפרויקט יבוצע בטכנולוגיה אגרו-וולטאית שמשלבת ייצור חשמל מעל שדות חקלאיים וישתרע על 1,700 דונם בשטחי 11 קיבוצים. כלל המתחם יייצר חשמל בהיקף המקביל לחצי מתחנת כוח קונבנציונלית – וצפוי להניב לדוראל הכנסות שנתיות של כ-150 מיליון שקל משלב ב' לבדו.
הסחבת שמעכבת את שיקום הצפון
בעוד המאמץ העולמי סובב סביב זריזות בניית תשתיות, ישראל מתמודדת עם ההיפך. גלובס חשף כי למרות תוכנית הענק לשיקום הצפון, החלק המיועד לתשתיות – כ-600 מיליון שקל – כמעט לא מתקדם. רק בשבועות האחרונים הגיעה פעימה ראשונה בעקבות זעקתו של מנכ"ל נתיבי ישראל. מדובר במקרה בוחן של כלכלה פוליטית: תקציבים קיימים, צרכים קיימים, אך מנגנוני הביצוע – רגולטורים, ועדות תכנון, וגופי ביצוע – אינם מצליחים להתגייס לקצב שדורש השוק העולמי.
השוואת שווקים: איפה ישראל נופלת
בעוד קרן KKR גייסה לאחרונה 19.2 מיליארד דולר לקרן תשתיות חדשה – שיא גיוס של עצמה – ומנהלת כבר כיום נכסי תשתיות בשווי של 120 מיליארד דולר, השוק הישראלי עדיין מתמודד עם שאלות בסיסיות של תמחור קרקע, רגולציה של אנרגיה מתחדשת, וזמני אכיפת תקנות. ההשקעה הגלובלית בתשתיות הולכת וגדלה – והשוק הישראלי נשאר בעיקר צופה. עד שהמדינה תספק מסגרת רגולטורית ברורה לדאטה סנטרס ולתחנות כוח ירוקות, ההון הגלובלי יסתובב דווקא לצפון אמריקה ולמערב אירופה.
בינתיים, החשיפה של המשקיע הישראלי למהפכה הזו מגיעה בעיקר דרך שוק ההון. חברות תשתית מקומיות כמו שפיר, אלקטרה, דניה סיבוס וקבוצת מר, לצד קרנות תשתית כמו ג'נריישן (שרשמה לאחרונה עלייה של 110% בתזרימים מההשקעות וזינוק של 480% ברווח לפני מס) ואלומה (שמשנה את מודל התגמול שלה ומתכננת לחלק דיבידנד לראשונה), מציעות חשיפה עקיפה למגמה העולמית – גם כשהתשתיות הפיזיות בישראל מתקשות לעמוד בקצב.
menu_book מילון מונחים כלכליים רלוונטיים
- דאטה סנטר:
- מבנה פיזי המאחסן אלפי שרתים לעיבוד ואחסון נתונים, הדורש חשמל רב ומערכות קירור ייעודיות – תשתית קריטית להפעלת בינה מלאכותית.
- מינוף פיננסי:
- שימוש בהון שאול (הלוואות, אגרות חוב) למימון השקעות, שמגדיל פוטנציאל רווח אך גם מגביר את הסיכון להפסדים משמעותיים.
- תזרים מזומנים:
- הזרימה בפועל של כספים נכנסים ויוצאים בחברה; מדד מרכזי להערכת בריאותה, במיוחד בחברות תשתית שמשקיעות מיליארדים מראש.
- צבר הזמנות:
- סך ההזמנות והחוזים שחברה צברה אך טרם ביצעה; אינדיקטור חשוב להערכת פוטנציאל הצמיחה העתידי של חברות בנייה ותשתית.
עוד בנושא


שאלות נפוצות (FAQ)
-
לפי מחקר חדש שדווח בכלכליסט, ההשקעה בדאטה סנטרס ותשתיות AI תעמוד על 10.3 טריליון דולר בין 2025 ל-2032. מדובר בסכום שנתי בממוצע של 3.6% מהתמ"ג האמריקאי - יותר מכל ההוצאה הלאומית על רכבת וחשמל ביחד. חמש ענקיות הטק הגדולות לבדן צפויות להוציא כ-4.2 טריליון דולר בארבע שנים.
-
הסיכון המרכזי הוא עלויות אנרגיה ותשתית שיעברו לצרכן. ישראל מתקשה כבר היום לספק תשתיות חשמל, מים וקרקע בקצב הנדרש. אם הרשויות לא יצליחו לספק תשתיות במחיר תחרותי, חברות התקשורת והענן עשויות להעביר את העלויות ללקוח הסופי.
-
בהחלט. קרן KKR, שגייסה את הסכום הגבוה בתולדותיה לקרן תשתיות שתשקיע בעיקר בצפון אמריקה ומערב אירופה, מייצגת את ההעברה המסיבית של הון גלובלי לסקטור התשתיות. קרני פנים מכירות היטב את השוק הישראלי, והן מהוות מקור מימון פוטנציאלי לפרויקטים מקומיים - אך מקור מימון שדורש תשואות גבוהות.
-
חברות תשתית ישראליות כמו שפיר הנדסה, אלקטרה, דניה סיבוס וקבוצת מר הראו בחודשים האחרונים צמיחה מרשימה בחלקן. שפיר, למשל, רשמה הכנסות של 1.7 מיליארד שקל ברבעון - עלייה של 21%. עם זאת, הרווחיות בענף נשחקת בשל ריביות גבוהות ומנגנוני תשלום ממשלתיים שמכפילים עלויות מימון.