מכרז המטרו, מהפכת הדאטה סנטרס ומשבר הקבלנים: ענף התשתיות בין הזדמנות היסטורית למשבר עומק
בעוד מכרז של 65 מיליארד שקל לחפירת המטרו מוקצה לחברות מהודו, ארה"ב וסין, ענף התשתיות המקומי נאבק על רווחיות, כוח אדם ומימון - והדאטה סנטרס משנים את מפת הסיכונים
ענף התשתיות בישראל נמצא בימים אלה בעיצומו של שינוי עמוק שמתנהל על שלוש חזיתות במקביל: מהפך תקציבי חסר תקדים בפרויקטי התחבורה הציבורית הלאומיים, התפרצות חדה של ביקוש לתשתיות אנרגיה ומרכזי נתונים, ומשבר רווחיות שוחק בקרב קבלני הביצוע המקומיים. שילוב שלושת הכוחות האלה יוצר מצב שבו מצד אחד זורמים לענף סכומי עתק, ומצד שני חלק מהשחקנים הוותיקים בו נאבקים על הישרדות הפיננסית הפשוטה ביותר. הדינמיקה הזו ממשיכה להעסיק את חדרי החדשות הכלכליים ואת מסדרונות משרדי האוצר והתחבורה, ולמרות התקציבים העצומים שנשפכים למשק, ניכרת תחושה גוברת שהענף נמצא בנקודת מפנה שתעצב את פניו לעשור הקרוב.
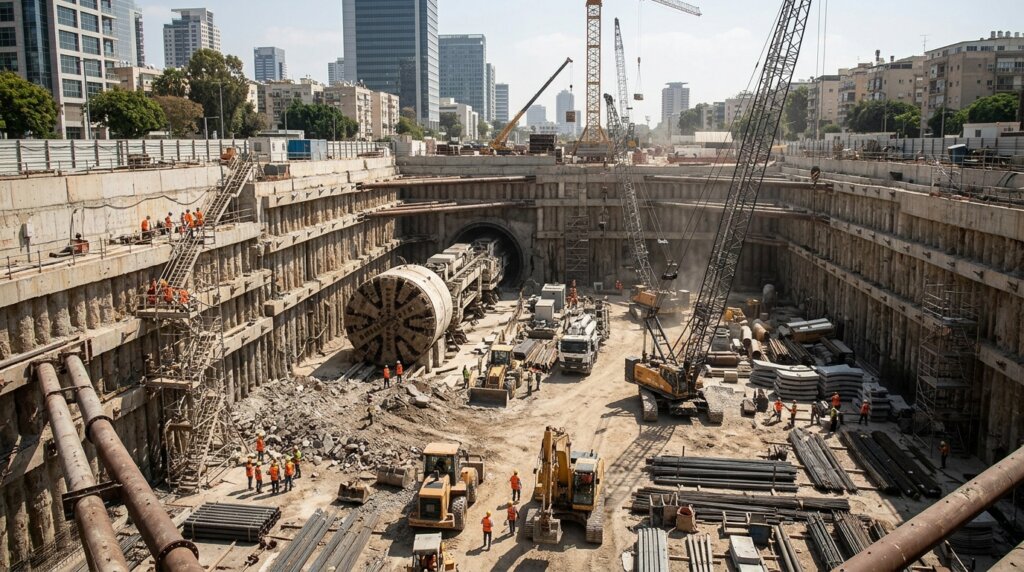
הדיווח המרכזי שעורר את הדיון הציבורי והמקצועי נוגע למכרז החפירה של המטרו הישראלי, פרויקט התשתית הגדול בהיסטוריה של המדינה בהיקף של כ-65 מיליארד שקל. לפי הדיווח בדה-מרקר, את החפירה יבצעו חברות מהודו, ארה"ב וסין – קביעה שמעלה בענף שאלות קשות לגבי מקומן של חברות התשתיות הישראליות בפרויקטים הלאומיים הגדולים. קבלנים מקומיים ותיקים, שבנו את רשת הכבישים, המחלפים והרכבת הקלה בגוש דן, מוצאים את עצמם מחוץ לשולחן של פרויקטים שהותאמו במידה רבה לקונסורציומים בינלאומיים. ההנחה המקצועית בענף היא שהחברות הזרות מביאות עמן טכנולוגיות קידוח מתקדמות ויכולת פיננסית שחברות מקומיות מתקשות להתחרות בה, אך עם זאת קיימת חשש אמיתי מדליפת ידע, מתלות גוברת בספקים חוץ-ארציים ומהיעדר הכשרה מקומית לדור הבא של מבצעי פרויקטי ענק.
המטרו כמבחן לאומי: בין יעילות בינלאומית לתלות אסטרטגית
ההחלטה לפתוח את מכרזי המטרו לשחקנים זרים אינה מקרית, והיא נובעת מלקחים שנלמדו מפרויקטים קודמים שהתנהלו באיטיות ובחריגות תקציב ניכרות. פרויקטי הרכבת הקלה בתל אביב, ובפרט הקו הסגול שמבוצע בשיתוף חברת שפיר הנדסה, הדגימו עד כמה מורכב פרויקט תשתית עירוני בסביבה בנויה וצפופה, וכמה קשה למשק המקומי לספק בכוחות עצמו את כל הדרישות הטכניות. עבור החברות הישראליות, ההשתתפות בפרויקטים אלה הייתה גם מנוע צמיחה משמעותי – כפי שניכר בדוחותיהן של שפיר, אלקטרה ואפקון, שרשמו זינוק בהכנסות ובצבר ההזמנות דווקא בזכות המגזרים התשתיתיים. אולם הסקאלה הנדרשת במטרו מייצרת סף כניסה כמעט בלתי עביר למרבית השחקנים המקומיים, שמחזורי הפעילות שלהם קטנים בסדרי גודל שלמים מהסכומים הנדרשים לביצוע.
ההשלכות של מבנה זה חורגות מהענף עצמו ונוגעות לשוק העבודה ולכלכלה הלאומית. על פי כתבה בכלכליסט, ישראל משקיעה מיליארדים בתשתיות, בדיור ובתחבורה, אך אינה מתכננת את כוח האדם שיידרש כדי להוציא את התוכניות לפועל – ובכירי הענף מכנים את המחסור במהנדסים "אתגר לאומי אסטרטגי". בפועל, מצד אחד נסגרים מכרזים לחברות זרות שמביאות עמן גם עובדים מיומנים מחו"ל, ומצד שני נשאר המשק ללא מנגנון שיבטיח שהידע ההנדסי יישאר בארץ. עבור הצרכן הישראלי, המשמעות ארוכת הטווח היא תלויה בשאלה אחת מרכזית: האם ההשקעה העצומה תתורגם למערכות תחבורה שיפעלו בזול וביעילות, או שמא עלויות התלות בקבלנים זרים תשתקף בסופו של דבר במחירי הנסיעה ובתשלומי המיסים.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי הזרקת המיליארדים לפרויקטי הענק מסתתרת שאלה מהותית: האם העברת הביצוע לחברות זרות בפרויקטים כמו המטרו מעבירה ידע ומקומות עבודה לחו"ל, בעוד הקבלנים המקומיים נאבקים על הישרדות? מבקרים טוענים כי בלי מדיניות תמיכה בענף המקומי, ישראל עלולה להגיע לתרחיש שבו היא מממנת את התשתיות אך מייבאת את היכולת להקימן.
הצד השני: משבר הקבלנים והלוואות שקועות בעלויות מימון
בעוד הזרקור הציבורי מופנה אל פרויקטי הענק, בשכבות העמוקות של הענף מתחולל משבר פיננסי שקט. על פי תחקיר של כלכליסט, ריבית גבוהה ומנגנון תשלום של "שוטף פלוס 85" מצד המדינה דוחקים את רווחיות קבלני התשתיות לאחוזים בודדים, ובעשור האחרון נעלמו כ-30% מהחברות בענף. המנגנון הפיננסי פשוט אך אכזרי: הקבלן מממן מכיסו – בדרך כלל באשראי בנקאי יקר – את עלויות הביצוע, בעוד התשלומים מהמדינה מגיעים בפרוסה ארוכה, וכך עלויות המימון מכפילות את עצמן ובולעות את מרווחי הרווח. דוחותיה של ענקית הבנייה דניה סיבוס, שסיכמה את השנה עם הפסד גולמי במגזר התשתיות בשל עלייה בתשומות ובמבנה התשלומים הנדחים, מדגימים כי גם השחקנים הגדולים נפגעים – ולחברות הקטנות ממנה מדובר לעיתים במכת מחץ.
כשהמלחמה מתמחרת את הענף מחדש
למשבר נוספה שכבה מסובכת נוספת בדמות השפעות מלחמת חרבות ברזל: עיכובים בפרויקטים, גיוס כוח אדם מצומצם וזינוק בעלויות חומרי הגלם. הדבר בא לידי ביטוי מוחשי בכלי התקשורת המשפטיים-כלכליים: בבית המשפט המחוזי בחיפה הוענק צו עיכוב הליכים זמני לחברת אהרונסי הנדסה ותשתיות, שמייחסת את המשבר להשלכות המלחמה ומבקשת הסדר נושים שיאפשר לה להמשיך לפעול כ"עסק חי". במקביל, קבלן פיתוח וסלילת כבישים מהצפון שמבצע פרויקטי תשתית גדולים – בהם הרכבת הקלה וכביש עוקף עפולה – צבר חובות של יותר מחצי מיליארד שקל, וחברת התשתיות הוותיקה א.מ.צ קיבלה אישור בית המשפט להפעלה במסגרת תביעות חוב של 1.25 מיליארד שקל. גל הקריסות הללו משקף מציאות שבה היקפי העבודה אינם מתורגמים לבריאות פיננסית, והיכולת לעמוד בתנאי המכרזים מותנית יותר ויותר בהון עצמי עצום שרק מעט חברות מחזיקות בו.
מהפכת הדאטה סנטרס: ההזדמנות החדשה שדורסת את המודל הישן
במקביל למשבר הביצוע, נרשמת בענף תזוזה אסטרטגית ברורה לכיוון של תשתיות אנרגיה ומרכזי נתונים. מחקר שדווח בכלכליסט מצא כי ההשקעות בדאטה סנטרס ותשתיות AI בארה"ב יעמדו על כ-10.3 טריליון דולר בין 2025 ל-2032, סכום שמייצג בממוצע שנתי 3.6% מהתמ"ג האמריקאי – יותר מכל תשתית הרכבת והחשמל יחד. הגל הזה מגיע גם לישראל: על פי ביזפורטל, נרשמו בקשות חיבור לרשת החשמל של עד 27 אלף מגה-וואט מצד מיזמי מרכזי נתונים, כאשר רשות החשמל צפויה להכריע בהחלטות משמעותיות בנושא. התנועה הזו מתבטאת גם בשוק ההון המקומי: חברות כמו אפקון, שרווחיות ה-EPC שלה השתפרה וצבר ההזמנות שלה הגיע לכ-2.5 מיליארד שקל, וקבוצת מר – שהשלימה מהפך עסקי עם צבר הזמנות של כמעט מיליארד שקל ונישה חדשה של מרכזי נתונים קטנים ל-AI – כבר הציבו את הדאטה סנטרס במרכז האסטרטגיה שלהן. המוסדיים אף נכנסו לתחום בגדול: מגדל, מור, מיטב וכלל השקיעו בחברת EdgeConneX האמריקאית, שמפעילה יותר מ-90 חוות שרתים עבור ענקיות הענן.
אך ההזדמנות הזו טומנת בחובה גם סיכון מערכתי שכבר החל להתגלות. על פי ניתוח בדה-מרקר, מדינת ישראל רוצה להוביל בתחום ה-AI אך עדיין לא העריכה כמה חשמל תצטרך לכך – פער תכנוני שעלול להתנגש עם יעדי הפחתת הפליטות ועם עלויות הקמת תחנות כוח חדשות. במקביל, מהדורות הכלכלה בעולם דיווחו על גל של דחיית הנפקות בענף התשתיות ל-AI בשל התערערות אמון המשקיעים, ועל התמוטטות מניית חברת CoreWeave שנושאת חוב של 35.6 מיליארד דולר – סימני אזהרה שההשקעה הענקית בתשתיות המידע עלולה להתהפך בכל רגע לבועה עם השלכות רוחב על כלל המשק. עבור המשקיע הישראלי הקטן, המשמעות היא שהחשיפה לענף דרך מניות כמו אפקון, שפיר, אלקטרה, דניה סיבוס, קרן ג'נריישן ואלומה – דורשת עתה הבחנה דקה בין חשיפה אמיתית לביקוש מוצק לבין חשיפה ספקולטיבית להייפ של ה-AI.
quiz האם ידעת ש…
בעשור האחרון נעלמו כשליש מחברות ענף התשתיות בישראל, בעיקר בשל שחיקת רווחיות ומנגנוני תשלום נדחים מצד המדינה. במקביל, מחקר בינלאומי העריך כי ההשקעות בתשתיות AI ומרכזי נתונים בארה"ב יעמדו על כ-10.3 טריליון דולר עד 2032 – יותר מתשתיות הרכבת והחשמל יחד.
הסחבת שקועה במיליארדים: שיקום הצפון על המדוכה
חשיפה נוספת של גלובס ממחישה את הפער החוזר ונשנה בין ההכרזות הממשלתיות לבין הביצוע בפועל: תוכנית של כ-600 מיליון שקל לשיקום התשתיות בצפון נותרה על הנייר בשל סחבת בירוקרטית, ורק לאחרונה הגיעה פעימה ראשונה של תקציב – בעקבות זעקת מנכ"ל נתיבי ישראל. מדובר בתרחיש המוכר היטב בענף: תקציבים מאושרים שנתקעים בין גופי התכנון, האישור והביצוע, כאשר הפער בין ההחלטה להעברת הכסף נמדד בחודשים ואף בשנים. העיכוב פוגע פעמיים – הן בתושבי הצפון שזקוקים לתשתיות משוקמות, והן בקבלנים המקומיים שהיו אמורים לספק את העבודה ושהזרימת התקציב הייתה מסייעת להם לעבור את המשבר הפיננסי. התופעה מדגישה את הפער בין היקף ההשקעה הכולל בתשתיות הלאומיות לבין היכולת המוסדית להוציא אותה אל השטח בקצב שאינו מרוקן את הערך הכלכלי של ההשקעה.
המחלף החדש בשרון כדוגמה לאפקט הנדלני
לצד הסחבת, יש גם דוגמאות להתקדמות תכנונית בעלת אפקט כלכלי רחב. המועצה הארצית לתכנון ובנייה אישרה להפקדה את מחלף אלכסנדר ואת שדרוג כביש 553, מהלך שיצור ציר רוחב חדש בין כביש 6 למרכז השרון ויעניק לקדימה-צורן, לתל מונד ולטירה גישה משופרת משמעותית לרשת הארצית. מעבר לקיצור זמני הנסיעה, מדובר בתשתית שיכולה לשחרר תוכניות בנייה שנתקעו במשך שנים בגלל עומסי התחבורה – ובכך להשפיע בהמשך גם על מחירי הדירות באזור. ההתקדמות הזו מדגימה את העיקרון שעליו מדברים בענף: הצמיחה העירונית מתחילה הרבה לפני הבניין הראשון, ותכנון תשתיות בראייה ארוכת טווח הוא התנאי להקמת שכונות מתפקדות ולשמירה על איכות החיים. מדובר במנגנון שהצרכן הישראלי חש בו ישירות – בין אם דרך הפקקים בנסיעה היומית, ובין אם דרך תג המחיר של הדירה בפריפריה שקיבלה חיבור כבישים חדש.
המשמעות לשוק ההון ולכיס של האזרח
מבחינת שוק ההון, התנודתיות שנרשמת סביב חברות התשתיות משקפת את הדינמיקה הכפולה של הענף. מצד אחד נרשמות תוצאות חזקות: אלקטרה סיכמה רבעון עם זינוק של 60% ברווח הנקי על רקע זכייה במגה-פרויקטים, שפיר הכפילה כמעט את קצב הצמיחה בהכנסותיה בזכות הקו הסגול, ומנרב – שנמחקה מהבורסה לפני חמש שנים – חזרה למסחר לאחר שגייסה 360 מיליון שקל לפי שווי של 1.56 מיליארד שקל, במה שמעיד על תחושת המשקיעים שהענף ראוי להשקעה. מצד שני, קרן התשתיות אלומה משנה את מודל התגמול שלה ומוותרת על תגמול המבוסס על שיערוכים חשבונאיים – מהלך שמעיד על לקחים שנלמדו מתקופות של חוסר שקיפות בהערכות שווי. עבור החוסך הישראלי, שנחשף לענף דרך קרנות הפנסיה וההשתלמות שמחזיקות במניות האלה, המשמעות היא שבריאות ענף התשתיות היא לא רק עניין תעשייתי אלא גורם ישיר בתשואות החיסכון הארוך שלו.
ברמת הכיס הפרטי, ההשפעות של כל התהליכים האלה יורגשו בכמה מישורים מקבילים: תשלומי הארנונה והתשתיות ברשויות שיקבלו חיבורים חדשים, מחירי הנסיעה בתחבורה הציבורית שהמדינה מסבסדת את בנייתן אך חולקת את הפעלתה עם זכייניות, ומחירי הדיור באזורים שייהנו מחיבורי תשתית חדשים. במקביל, הביקוש העצום של הדאטה סנטרס לחשמל עלול – אם לא יתוכנן נכון – להפעיל לחץ כלפי מעלה על תעריפי החשמל לצרכן הביתי, במקרה שבו עלויות הרחבת ייצור והולכת החשמל יוטלו בחלקן על כלל הציבור. זהו המשתנה שכרגע כמעט ולא נמצא בדיון הציבורי, אך על פי הנתונים שנחשפו הוא עשוי להיות בעל ההשפעה הרחבה ביותר על האזרח הפשוט. על רקע כל אלה, מנהלי הענף ומקבלי ההחלטות מוצאים את עצמם בזירה שבה כל החלטת מכרז, תקציב או רגולציה מתורגמת תוך חודשים ספורים למחירים, לתשואות ולתשתיות שהאזרח יחיה עמן בעשור הקרוב.
menu_book מילון מונחים כלכליים רלוונטיים
- עיכוב הליכים:
- הליך משפטי המגן על חברה בחובות מפני נקיטת צעדי גבייה על ידי נושים, במטרה לאפשר לה להתאושש ולהמשיך לפעול כעסק חי במסגרת הסדר נושים.
- שוטף פלוס 85:
- מנגנון תשלום מצד גופים ציבוריים לקבלנים, שבו התשלום משולם 85 ימים לאחר סוף חודש הביצוע. הפרוסה הארוכה מייקרת משמעותית את עלויות המימון של הקבלן.
- דאטה סנטר (מרכז נתונים):
- מתקן פיזי המאחסן שרתים ומערכות מחשוב לעיבוד ואחסון נתונים, שהפעלתו דורשת הספקי חשמל עצומים, קירור ותשתיות תקשורת – והפך למנוע צמיחה מרכזי בענף התשתיות.
- צבר הזמנות:
- מדד להיקף ההתחייבויות החוזיות של חברה מול לקוחותיה לביצוע עבודות עתידיות, המשמש כסמן מקדים להכנסות הצפויות בשנים הקרובות.
שאלות נפוצות (FAQ)
-
על פי הדיווחים בכלי התקשורת הכלכליים, מכרז של כ-65 מיליארד שקל לחפירת המטרו הוקצה לחברות מהודו, ארה"ב וסין, מהלך שמעלה שאלות בנוגע לחלקן של חברות התשתיות הישראליות בפרויקט הענק.
-
שילוב של ריבית גבוהה, מנגנון תשלומים נדחים מצד המדינה המכפיל עלויות מימון, זינוק בעלויות תשומות ומחסור בכוח אדם הנדסי שוחק את הרווחיות. בעשור האחרון נעלמו כ-30% מהחברות בענף, וחלקן נאלצו לצאת להליכי עיכוב הליכים.
-
מרכזי הנתונים דורשים הספקים עצומים, ולפי דיווחים נרשמו בקשות חיבור של עשרות אלפי מגה-וואט. הדבר מציב אתגר תכנוני וכלכלי חדש בפני מערכת החשמל, שכן מדינת ישראל טרם העריכה מלאה את היקף החשמל שיידרש לצורכי AI.
-
תוכנית של כ-600 מיליון שקל לשיקום תשתיות בצפון התעכבה בשל סחבת בירוקרטית, ורק לאחרונה הגיעה פעימה ראשונה של תקציב. העיכוב משפיע ישירות על איכות החיים, על פעילות הקבלנים באזור ועל קצב ההתאוששות הכלכלית של היישובים שנפגעו.