המטרו מזנק לפני שנחפר: 100 מיליארד שקל שמזיזים כבר עכשיו את ענף התשתיות ושוק ההון
ההרשאה הראשונה לתחנת מטרו ניתנה, מכרזי ענק בדרך, ומניות התשתיות בתל אביב מתמחרות עשור של עבודות — אבל המכפילים כבר גבוהים
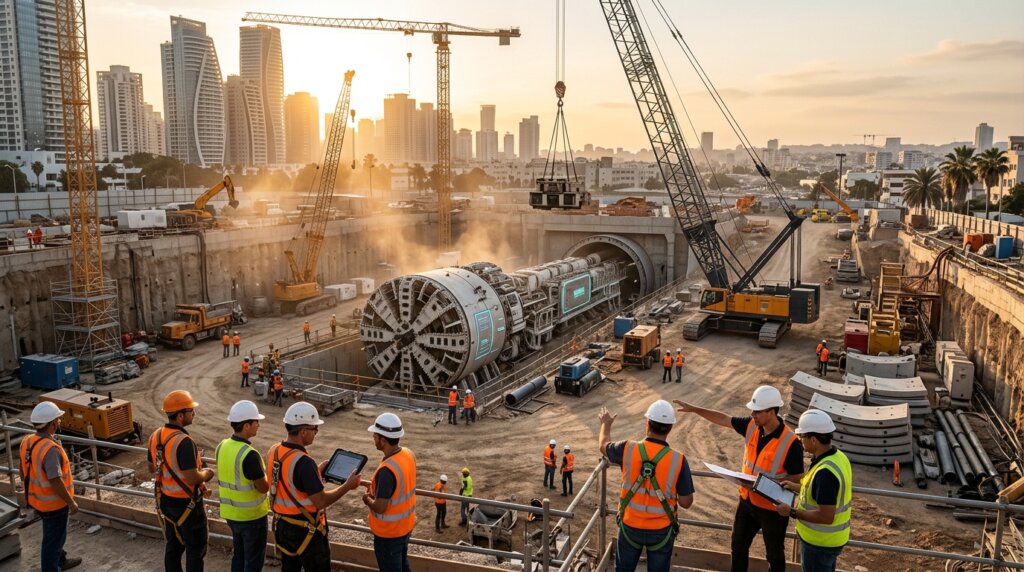
פרויקט המטרו, היקר בתולדות התשתיות בישראל, עשה בימים האחרונים שני צעדים שמזיזים אותו משלב ההצהרות אל שלב הביצוע: ההרשאה הראשונה לתחנת מטרו ניתנה, ונת"ע מקדמת סדרת מכרזים בהיקף של כ-100 מיליארד שקל לחפירת הקווים, הקמת התחנות והתקנת המערכות. שוק ההון, כרגיל, לא מחכה לכלונסאות: מניות חברות התשתיות בתל אביב נסחרות בשיאים, כששפיר הנדסה מטפסת ביותר מ-30% מתחילת השנה, וג'נריישן ובז"א מובילות את הזינוק בענף. ברזאני, עוד שחקנית בתחום, אף בוחנת דרך להנפקה. המסר מהשוק ברור — המשקיעים מאמינים שהכסף הגדול בתולדות ענף הבנייה הישראלי בדרך, ושהחברות שיזכו בו ייהנו מתזרימים על פני יותר מעשור.
ההרשאה הראשונה: המטרו יוצאת מהנייר אל הקרקע
מתן ההרשאה הראשונה לתחנת מטרו הוא אבן דרך רגולטורית שמעבר לערכה הסמלי, פותחת שרשרת של פעולות מקדימות: תכנון מפורט, פינויי תשתיות קיימות, הסדרי זכויות קרקע והכנת סקיצות מכרז. עבור נת"ע, הגוף שמנהל את הפרויקט, מדובר בקפיצה אל תוך סביבת תפעול חדשה לגמרי — אחרי שנים שבהן ניהלה פרויקטים של כבישים ורכבת קלה, היא נדרשת כעת לנהל מערך חפירה תת-קרקעי בקנה מידה שלא נראה בישראל. גורמים בענף מעריכים כי בשלב הראשון יתפרסמו מכרזים לקטעי חפירה ולתחנות בודדות, ושהמכרזים הגדולים של מערכות ההפעלה יגיעו בשלבים מתקדמים יותר.
ההיקף הכספי הכולל — כ-100 מיליארד שקל — מציב את פרויקט המטרו בליגה משלו. לשם ההשוואה, כל מכרזי המטרו הישראלי (הקווים הקלים בגוש דן, חיפה ובאר שבע) יחד, שמסתכמים בעשרות מיליארדים, נשמעים כמו פרויקט משני לצידו. מדובר בהשקעה שתשפיע על כל חוליות שרשרת התשתיות: מהקבלניות הגדולות ועד ספקי הפלדה, הבטון, מערכות האלקטרוניקה והמהנדסים — בתחום שבו, כפי שהוגדר בפורומים מקצועיים אחרונים, "המחסור הוא אתגר לאומי אסטרטגי".
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי ההתלהבות בבורסה מסתתרת תזכורת מרירה מהעבר: הרכבת הקלה בתל אביב הובטחה בזמנו כמהפכה תחבורתית, אך עלתה פי כמה מהתכנון המקורי וביססה את עצמה רק אחרי עיכובים ארוכים. המטרו גדול פי כמה בהיקפיו, והסיכון לחריגות תקציב, לעיכובי אישורים ולמחסור בכוח אדם הנדסי — שכבר מכונה אתגר לאומי — גבוה בהתאם. המשקיעים המתמחרים היום עשור של עבודות צריכים לזכור שגם ההכנסות יתפרסו על פני תקופה ארוכה במיוחד.
שוק ההון מתמחר את העבודות מראש
הזינוק במניות התשתיות מלמד על ציפייה שהפרויקט יהווה מנוע צמיחה לאורך דור. שפיר הנדסה, שנסחרת בשווי של כ-15 מיליארד שקל — הרבה מעל יתר חברות התשתיות בבורסה — כבר הדגימה בשנה האחרונה איך נראית הצמיחה: הכנסותיה זינקו ברבעונים האחרונים בקצבים של כ-20%, כשהרכבת הקלה בתל אביב וזכיות במגה-פרויקטים מובילות את ההתקדמות. עתה השוק מתמחר את ההמשך: אם החברה תשתתף בקונסורציום שיזכה במכרזי מטרו, צבר ההזמנות שלה עשוי להכפיל את עצמו.
גם חברות אחרות נערכות מראש. אלקטרה דיווחה לאחרונה על זינוק של 60% ברווח הנקי עם הכנסות של 4 מיליארד שקל ברבעון, בתמיכת עלייה חדה במגזרי התשתיות המקומיים וזכייה במגה-פרויקטים. אפקון מציינת צבר הזמנות של כ-2.5 מיליארד שקל ותוכניות התרחבות באנרגיה ובדאטה-סנטרים, ואילו קבוצת מר השלימה מהפך עסקי מקיף עם צבר הזמנות של כמעט מיליארד שקל. במקביל, גל ההנפקות בתחום ממשיך: מנרב חזרה לבורסה בשווי של 1.56 מיליארד שקל אחרי חמש שנים, ואוליצקי — קבוצת תשתיות שנמחקה מהמסחר לפני 23 שנה — מתכננת IPO שיגייס כ-200 מיליון שקל. הבורסה, במילים אחרות, מתמחרת כבר עכשיו את העשור הקרוב בענף.
המתח בין התקציב לביצוע: סחבת בשטח
לא הכול זורם בשלום. דיווחים אחרונים חשפו כי למרות תוכנית הענק לשיקום הצפון, החלק המיועד לתשתיות — כ-600 מיליון שקל — נותר על הנייר, ורק פעימה ראשונה שוחררה לאחרונה בעקבות זעקתו הציבורית של מנכ"ל נתיבי ישראל. התמונה הזו מסמנת את אחד הסיכונים המרכזיים לפרויקט המטרו: הפער בין הקצאות תקציביות לבין ההתממשות בשטח. חוסר הוודאות התקציבית, הבירוקרטיה וההתנגדויות התכנוניות כבר חוזרים ומעכבים פרויקטים לאומיים, והשאלה היא האם המטרו תנוהל אחרת.
quiz האם ידעת ש…
לפי מחקר שנסקר בימים האחרונים, ההשקעה העולמית בדאטה-סנטרס ובתשתיות הבינה המלאכותית צפויה להגיע ל-10.3 טריליון דולר בין השנים 2025 ל-2032 — סכום המייצג בממוצע שנתי כ-3.6% מהתוצר האמריקאי. בישראל, מגמה זו כבר מורגשת בשוק התשתיות המקומי: חברות כמו אפקון וקבוצת מר מדווחות על כניסה לנישת מרכזי הנתונים, והגופים המוסדיים — מגדל, מיטב, מור וכלל — משקיעים גם בחוות שרתים בחו"ל.
סוגיה נוספת שמעסיקה את הענף היא היכולת הפיננסית של הקבלניות עצמן. מחקר עדכני הראה כי ריבית גבוהה ומנגנון תשלום של "שוטף פלוס 85" מול המדינה מכפילים למעשה את עלויות המימון של קבלני התשתיות, דוחקים את הרווחיות לאחוזים בודדים — ובעשור האחרון נעלמו כ-30% מהחברות בענף. התופעה לא פסחה גם על התקופה האחרונה: בבתי המשפט נדונים תיקי הסדר של חברות קבלניות שחבות עשרות מיליוני שקלים, ואף חברה שחייבת יותר מחצי מיליארד. אם מיליארדי המטרו יגיעו במבנה תשלומים דומה, הסיכון שהכסף הגדול יגיע לקבלניות חלשות פיננסית יגדל.
המירוץ הבינלאומי: חברות מהודו, ארה"ב וסין בשוק
המכרזים הגדולים של המטרו הישראלי — שנחשפו לאחרונה בהיקף של כ-65 מיליארד שקל לשלב הראשון של הקווים — משכו עניין בינלאומי חסר תקדים. חברות מהודו, ארה"ב וסין נמצאות בשוק החפירות, בדומה למודל שהוכח בפרויקטים דומים בעולם. עבור הקבלניות הישראליות המשמעות כפולה: מצד אחד, ההשתתפות בקונסורציומים עם שותפים בינלאומיים מעבירה ידע טכנולוגי ומפחיתה סיכוני ביצוע; מצד שני, התחרות מול ענקיות זרות עם עומק כיס ויכולת ביצוע עצומה מציבה אתגר של תמחור שאינו מזניח את הרווחיות של השחקניות המקומיות.
מה זה אומר לציבור: פקקים עכשיו, תחנות ב-2037
לציבור הרחב יש בתהליך הזה שני פנים. הפנים הראשון — הבלגן: העבודות להקמת התחנות והקווים ייצרו עומסי תנועה ברחובות גוש דן ובמוקדים נוספים שנים ארוכות לפני שהרכבת התחתית תיפתח, ולפי הלוחות הזמנים הנוכחיים מדובר בשנת 2037. הפנים השני — התועלת ארוכת הטווח: המטרו צפויה לשנות מהותית את הניידות במרכז הארץ, להגדיל את אזורי הביקוש הנדל"ני סביב תחנות עתידיות ולהשפיע על מחירי הדירות כבר בשלב התכנון. כך למשל, אישור הפקדת מחלף אלכסנדר בשרון, המתחבר לכביש 6, כבר סומן כתשתית שעשויה לשחרר תוכניות בנייה שנתקעו בגלל עומסי התחבורה — ולהשפיע על הנדל"ן בקדימה-צורן, תל מונד וטירה.
ברמת המדידה הכלכלית, החשיפה של הציבור לפרויקט אינה רק דרך הנסיעה אלא גם דרך כספי הפנסיה: הגופים המוסדיים, המנהלים חלק ניכר מהחסכונות של הציבור, כבר נחשפים באופן ישיר לענף — בין השאר דרך השקעות בקרנות תשתיות כמו ג'נריישן ואלומה, ודרך עסקאות מול חוות שרתים בינלאומיות כמו EdgeConneX. אם המטרו תצליח, הרווח יגלגל גם לקופות הפנסיה; אם יהיו חריגות ועיכובים, הסיכון יתחלק באותה מידה.
הדרך קדימה: מבחן הביצוע של הכלכלה הישראלית
בשנים הקרובות הפרויקט יעמוד במבחן של כמה קצבים בבת אחת: קצב פרסום המכרזים, קצב גיוס כוח האדם ההנדסי, וקצב העמדת המימון. ההערכות בענף מדברות על כך שרק רבע מהפרויקטים המתוכננים בתחומים מסוימים יקבלו אישור בשלב הראשון — וכי ללא הכשרה וקליטה מסודרת של מהנדסים, גם הפרויקטים הגדולים ביותר עלולים להישאר על הנייר. עבור המשקיעים, הנקודה המרכזית למעקב היא הפער בין המחיר המשוק המקובע במניות התשתיות כבר היום — עם מכפילים גבוהים — לבין המועד שבו ההכנסות האמיתיות מהמטרו יתחילו לזרום. בין שני קצוות אלה נמתחת השנים הבאות של ענף התשתיות בישראל.
עוד בנושא

שאלות נפוצות (FAQ)
-
נת"ע מקדמת סדרת מכרזים בהיקף של כ-100 מיליארד שקל לחפירת הקווים, הקמת התחנות והמערכות. במכרזי הענק צפויות להתמודד קבוצות בינלאומיות יחד עם קבלניות ישראליות — בדומה למהלך שנראה כבר במכרזי המטרו הישראלי בהם זכו קונסורציומים שכללו חברות מהודו, ארה"ב וסין. ההכנסות מהזכיות יתפרסו על פני יותר מעשור של ביצוע.
-
שוק ההון מתמחר מראש את צבר ההזמנות הצפוי. שפיר הנדסה, דוגמה בולטת, טיפסה ביותר מ-30% מתחילת השנה, וחברות כמו ג'נריישן ובז"א מובילות את הזינוק. ההשקעה מבוססת על ההנחה שהזוכות במכרזים — או קבלניות משנה שלהן — ייהנו מתזרימים יציבים לאורך שנים רבות, אם כי המכפילים הגבוהים מקטינים את מרווח הטעות.
-
ההרשאה מאפשרת להתחיל בתכנון המפורט ובהכנות הביצוע של התחנה הראשונה, ומהווה אבן דרך רגולטורית שמוציאה את הפרויקט משלב התוכניות הארציות אל הקרקע. עבור הקבלניות והמשקיעים זה אות שהפרויקט נע, גם אם פתיחת הקווים המסחריים מדברת על שנות ה-30.
-
הסיכונים כוללים ריבית גבוהה המייקרת מימון בנייני, מנגנוני תשלום דחויים מול המדינה המכפילים עלויות מימון, עלייה במחירי חומרי גלם וכוח אדם ומחסור במהנדסים. בעשור האחרון נעלמו כ-30% מחברות התשתיות בישראל, והמירוץ הגדול מסנן שוב ושוב את השחקנים החלשים.