ברזאני חותכת את מחיר ההנפקה, דניה סיבוס נאבקת על הרווחיות: ענף התשתיות בצומת
המגזר הציבורי של חברות התשתיות הישראליות חווה שבוע סוער: הנפקת ענק שנחתכה ב-20%, רווחים שנשחקים למרות הכנסות גואות, ומינויים בכירים באוצר שחושפים את הפיגור בפרויקטים הלאומיים
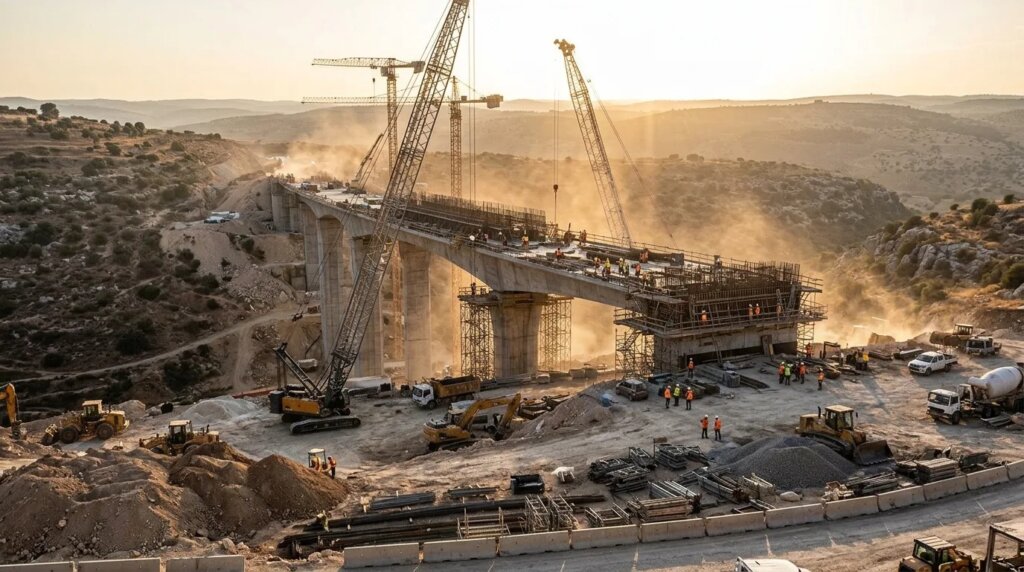
שוק חברות התשתיות הישראליות נמצא בימים אחרונים בלב של סערה פיננסית כפולה. מצד אחד, חברת י.ד ברזאני בע"מ, החברה הפרטית הגדולה בתחום בישראל, נחתה על פני השטח עם חיתוך של 20% במחיר ההנפקה שלה לאחר שהבינה שהשווי המבוקש לא יעבור בשוק ההון. מצד שני, ענקית הבנייה והתשתיות דניה סיבוס פרסמה את דוחות הרבעון השלישי וחשפה תמונה מטרידה: הכנסות שמזנקות ב-15%, אך רווח נקי שנשחק ל-30.4 מיליון שקל בלבד. בין שני האירועים הללו מסתתר סיפור רחב הרבה יותר על מצבו של ענף שבנוי ממיליארדים בהזמנות ממשלתיות אך מתקשה להפוך אותן לרווחיות אמיתית.
הנפקה שנחתכה בדרך לבורסה: ברזאני מתאימה את השווי למציאות
חברת התשתיות של יוסי ברזאני ודיין בר, שהגישה טיוטת תשקיף לקראת הנפקת 30% ממניותיה, הודיעה לאחרונה על הפחתת השווי המבוקש בכ-20%. החברה, שתפעל במשך שנים מחוץ לעין הציבור, נאלצה להתאים את התמחור לתשובות הפושרות שקיבלה מהמוסדיים במהלך הרוד שואו. לפי התשקיף המעודכן, היא תנסה לגייס בהנפקה כמיליארד שקל לפי שווי של עד 3.25 מיליארד שקל, שווי שעדיין מציב אותה בין החברות המשמעותיות בענף התשתיות המקומי.
מה שמושך את תשומת הלב הציבורית והרגולטורית יותר מהשווי עצמו הוא המבנה הפיננסי של העסקה. כשליש מסכום הגיוס, כ-330 מיליון שקל, יחולק כדיבידנד לבעלי המניות, ומיועד לסייע לבעלים להחזיר חובות לחברה עצמה. במקביל, שכרם של הבעלים והמנכ"לים המשותפים יוכפל כמעט לאחר ההנפקה ויעמוד על 4.1 מיליון שקל לכל אחד מהשניים. החברה צופה שהכנסותיה יחצו בשנה הנוכחית את רף מיליארד השקלים ושהרווח השנתי יזנק ב-42% ל-113 מיליון שקל, אך השאלה שמעסיקה את שוק ההון היא כיצד השוק יתייחס לחברה שנכנסת לבורסה כשחלק ניכר מההון שהיא גוזרת מיועד מראש ליציאה מהירה לכיסי הבעלים.
דניה סיבוס: הכנסות גואות, רווחים נמסים
הדוחות הכספיים של דניה סיבוס לרבעון השלישי מציירים תמונה משלימה ומטרידה לא פחות. הכנסות חברת הבנייה זינקו ב-15% ברבעון, אך הרווח הנקי דווקא צנח ל-30.4 מיליון שקל. בתשעת החודשים הראשונים של השנה הניב מגזר הבנייה למגורים של החברה רווח של 226 אלף שקל בלבד על הכנסות של כמעט 2 מיליארד שקל – נתון שמעיד על שחיקה כמעט מוחלטת של הרווחיות במגזר. לעומת זאת, מגזר התשתיות של החברה דווקא עבר מהפסד לרווח של 51 מיליון שקל, וצבר ההזמנות הגיע ל-24 מיליארד שקל דרמטיים.
balance פרשנות ביקורתית: הצד השני של המטבע
מאחורי הדיבידנד הענק של ברזאני והכפלת שכר הבעלים עומדת שאלה קשה: האם הכסף שהציבור מוסיף עובד בשביל החברה, או בשביל הבעלים? כששליש מהגיוס יוצא מיד מהקופה כדי לשלם חובות פרטיים של בעלי השליטה, המשקיעים החדשים משלמים למעשה על מאמץ מימוני שנצבר בשנים בהן החברה הייתה פרטית לחלוטין וללא ביקורת שוק ההון.
הסיפור של דניה סיבוס אינו חריג אלא אבטיפוס של הענף כולו. לפי ניתוחים שפורסמו בכלכליסט בחודשים האחרונים, עלויות המימון של קבלני התשתיות בישראל הוכפלו בחסות המדינה: הריבית הגבוהה במשק לצד מנגנון תשלום של שוטף פלוס 85 – שבו הקבלן מממן מכיסו את רוב הפרויקט במשך חודשים ארוכים לפני שהוא מקבל תשלום – דוחקים את הרווחיות של החברות בתחום לאחוזים בודדים. חלק מהחברות נאבקות על הישרדות, אחרות נסגרות, ובעשור האחרון נעלמו מהמפה כ-30% מהחברות בענף. לדניה סיבוס, בגודלה ובגיוון הפעילות שלה, זו מכה קלה בכנף; לחברות הקטנות ממנה זו עשויה להיות מכת מחץ.
מבנה התשלומים הנדחים כמנוע שחיקה פיננסי
מנגנון התשלומים הנדחים של המדינה מול קבלני התשתיות הוא אחד הגורמים המרכזיים לשחיקה. כאשר חברה כמו דניה סיבוס נושאת על עצמה את עלויות חומרי הגלם, הכוח האדם והציוד לאורך חודשים, היא מממנת אותן בהלוואות בנקאיות או בגיוסי חוב שעלותם עלתה משמעותית בשנים האחרונות. הריבית הגבוהה במשק, שממשיכה להשפיע גם כשהיא מתחילה לרדת, מכפילה את עלויות המימון ומכרסמת ברווח הגולמי. התוצאה מוכרת: חברות שמגדילות הכנסות אך מדווחות על רווחים שמתכווצים, ובמקרים קיצוניים אף על הפסדים – כפי שאירע למגזר התשתיות של דניה סיבוס בשנה שעברה, שסיים אותה בהפסד גולמי של 3.6 מיליון שקל.
הצד העסקי-גלובלי: הזדמנויות בחו"ל ובצבר ההזמנות
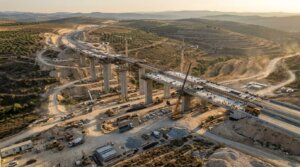
לצד הקשיים המקומיים, חברות התשתיות הישראליות ממשיכות להשיג זכיות מרשימות בחו"ל. שיכון ובינוי זכתה לאחרונה במכרז ענק בארה"ב להקמת גשר בפנסילבניה תמורת 1.3 מיליארד דולר, כשחלקה בפרויקט צפוי לעמוד על כמיליארד דולר ולהתווסף לצבר ההזמנות האמריקאי ההולך וגדל של הקבוצה. הפרויקט יתבצע על פני 11 שנים, ומעיד על כך שהחברות הישראליות הגדולות הן שחקניות גלובליות אמיתיות בשוק התשתיות העולמי.
גם מקורות ממשיכה לחזק את נוכחותה הבינלאומית בתחום המים, וחתמה לאחרונה על הסכם לשדרוג משמעותי של מערכת המים במחוז אבאי בקזחסטן – מחוז מדברי ששטחו גדול פי 8 ממדינת ישראל. ההסכם צפוי להכניס למקורות ולחברות ישראליות נוספות עשרות מיליוני דולרים, ומדגים את הפוטנציאל הכלכלי של הפעילות הבינלאומית, שמניבה רווחיות גבוהה בדרך כלל מהפעילות בשוק המקומי הרווי בסיכוני מימון.
lightbulb טיפ מהמומחה
משקיעים שמעוניינים להיחשף לענף התשתיות צריכים לבחון לא רק את צבר ההזמנות של החברות אלא גם את מבנה התשלומים מול המדינה. חברה עם צבר ענק אך תזרים מזומנים שלילי עשויה להיות חשופה הרבה יותר מסיכוני ריבית מאשר מהדוחות הכספיים מלמדים, וכדאי להשוות בין רווח נקי לבין תזרים תפעולי.
האוצר ללא מנהלת התשתיות: פיגור שממשיך להצטבר
ברקע לכל אלה, משרד האוצר מתכונן לעזיבתה של דוד דקר, מנהלת חטיבת תשתיות ופרויקטים, שתפרוש בסוף השנה. דקר, שהייתה מהגורמים הבכירים שסייעו להאיץ מיזמי תשתית במשק, עומדת להיפרד מהמערכת בדיוק כשהיא מתמודדת עם פיגור ארוך בפרויקטי תשתית רחבי היקף. מי שיחליף אותה יידרש להתמודד עם התמונה שנחשפה בכנס תשתית לאומיות של כלכליסט ובנק לאומי: עדי חכמון, שותפה מייסדת ב-Energy nGrid, הזהירה מפני הזינוק בביקוש לחשמל בעקבות התרחבות השימוש בבינה מלאכותית וחישמול התחבורה, ואילו אליאב פולק, מנהל ההשקעות הראשי בקרן ג'נריישן קפיטל, אמר במפורש כי אי אפשר לקיים משק חשמל מודרני בלי שדרה חזקה של תחנות גז.
בענף עצמו מדברים בשבועות האחרונים על הצורך לבנות "חסינות תשתיתית" שתחלץ את התכנון לטווח הארוך ממחזורי הבחירות ומהאי-ודאות הפוליטית שעוטפת את המערכת לאחר ההליך הבחירותי האחרון. המשמעות בפועל היא שפרויקטים שנבנים לעשורים קדימה תלויים כעת בהחלטות של ממשלה זמנית או בלתי מוכרעת, ובסביבה שבה הגירעון מעמיק והמסים עומדים על הפרק – השאלה מי יממן את התשתיות הבאות אינה אקדמית כלל. במקביל, ישנם אזורים שבהם הסחבת בולטת במיוחד: החלק המיועד לתשתיות בתוכנית הענקית לשיקום הצפון, בהיקף 600 מיליון שקל, נשאר ברובו על הנייר, ורק פעימה ראשונה שוחררה לאחרונה בעקבות זעקתו של מנכ"ל נתיבי ישראל.
האתגר האנושי: מיליארדים בלי כוח אדם לביצוע
מעבר לפיננסים, עולה חשש נוסף שחוזר ומופיע בדיוני הענף: שראל משקיעה מיליארדים בתשתיות, בדיור ובתחבורה, אך אינה מתכננת את כוח האדם שיידרש כדי להוציא את התוכניות לפועל. בלי הכשרה מקצועית, קליטת עובדים ותכנון ארוך טווח, גם הפרויקטים הגדולים ביותר עלולים להישאר על הנייר. מחסור במהנדסים, בקבלני משנה ובעובדי ביצוע מוסיף עלויות ומאריך לוחות זמנים, ומחזק את הלחץ על הרווחיות של החברות – כפי שהיה ניתן לראות בדוחות של דניה סיבוס ובמקרים של חברות קטנות שנכנסו להליכי הסדר נושים בעקבות עיכובים בפרויקטים, מחסור בכוח אדם וזינוק בעלויות חומרי גלם.
מה הצעד הבא בשוק ההון
השבועות הקרובים יהיו מכריעים לכמה מהמהלכים המרכזיים בענף. ההנפקה של ברזאני במחיר המחותך תיבחן על ידי המשקיעים המוסדיים – הראל ביטוח, מיטב ומור הצטרפו בשנים האחרונות לרשימות בעלי העניין בחברות תשתית דומות, ותשובת השוק לתמחור תשמש מדד לביקוש לחברות תשתית בסביבת הריבית הנוכחית. במקביל, מנרב ששמה לעצמה יעד דומה – חזרה לבורסה בשווי כפול מזה שלפיו נמחקה לפני חמש שנים, לאחר שעברה לרווח נקי של 13 מיליון שקל בינואר-ספטמבר 2025 – תמשיך לבחון את נכונות המשקיעים לשלם עבור חברות שהצליחו להפוך לרווחיות בסביבה הפיננסית הנוכחית. אם ברזאני תשלים את ההנפקה, תהיה זו עדות חדשה לכך שגם ענף עמוס בסיכוני מימון יכול למשוך הון ציבורי – אך אם התשובות יישארו פושרות, המסר לענף כולו יהיה קשה בהרבה.
menu_book מילון מונחים כלכליים רלוונטיים
- שוטף פלוס 85:
- מנגנון תשלום מול רשויות מדינה שבו הקבלן מקבל תשלום על פרויקט רק לאחר 85 ימי העסקים ומעלה, מה שמחייב אותו לממן מכיסו את עלויות הביצוע לאורך תקופה ארוכה ומעלה את עלויות המימון.
- רוד שואו:
- מסע הצגה של חברה בפני משקיעים מוסדיים במטרה לבחון את הביקוש להנפקה מתוכננת ולהתאים את מחירה ואת שווי החברה לתגובות השוק.
- צבר הזמנות:
- היקף ההתחייבויות החוזיות של חברה בנייה ותשתית לפרויקטים שנזקפו לזכותה וטרם בוצעו, ומהווה מדד לפוטנציאל ההכנסות העתידי שלה.
- דיבידנד:
- חלוקת חלק מרווחי החברה או מההון שגויס בקרב בעלי המניות, בדרך כלל במזומן, כפי שמתוכנן בהנפקת ברזאני שבה כשליש מהגיוס יחולק לבעלים.
שאלות נפוצות (FAQ)
-
החברה הפחיתה את השווי המבוקש בכ-20% לאחר שכנראה התקבלו תשובות פחות מצפויות מהמשקיעים המוסדיים במהלך הרוד שואו, זאת במטרה להשלים את ההנפקה בהיקף של כמיליארד שקל בשווי של עד 3.25 מיליארד שקל.
-
הריבית הגבוהה במשק לצד מנגנון תשלום של שוטף פלוס 85 מכפיל את עלויות המימון של הקבלנים, דוחק את הרווחיות לאחוזים בודדים, וגרם בעשור האחרון ליעלמות של כ-30% מהחברות בענף.
-
בתשעת החודשים הראשונים של השנה הניב מגזר הבנייה למגורים בדניה סיבוס רווח של 226 אלף שקל בלבד על הכנסות של כמעט 2 מיליארד שקל, בעוד שמגזר התשתיות עבר מהפסד לרווח של 51 מיליון שקל וצבר הזמנות של 24 מיליארד שקל.